استعادت أسواق الغاز الأوروبية بعض الهدوء في نهاية الأسبوع الماضي، لكن لا أحداً ينخدع. فبعد تراجع بنسبة 3% يوم الجمعة، تضاعفت الأسعار منذ بداية النزاع، مسجلة ارتفاعاً أسبوعياً يقارب 20%.
ووفقاً لتحليلات بلومبرغ إنتليجنس، وقد لا يكون ذلك سوى مرحلة أولى. ففي حال استمرار الحرب الإسرائيلية الأمريكية على إيران حتى الشتاء، قد ترتفع الأسعار إلى 90 يورو لكل ميغاواط/ساعة، مقارنة بنحو 66 يورو حالياً، تحت تأثير الضربات على رأس لفان التي تهدد 20% من تدفقات الغاز الطبيعي المسال عالمياً. أما السيناريو المتطرف، الذي يجمع بين شتاء قارس واستمرار اضطرابات مضيق هرمز وضعف المخزونات، فقد يدفع مؤشر TTF إلى 120 يورو.
في 28 فبراير 2026، كان هذا العقد المرجعي يُتداول عند 32 يورو. وبعد ثلاثة أسابيع فقط، لامس مؤقتاً 74 يورو، وهو أعلى مستوى له منذ يناير 2023. هذا المسار يلخص وحده عنف الصدمة.
رأس لفان: الحلقة المنكسرة
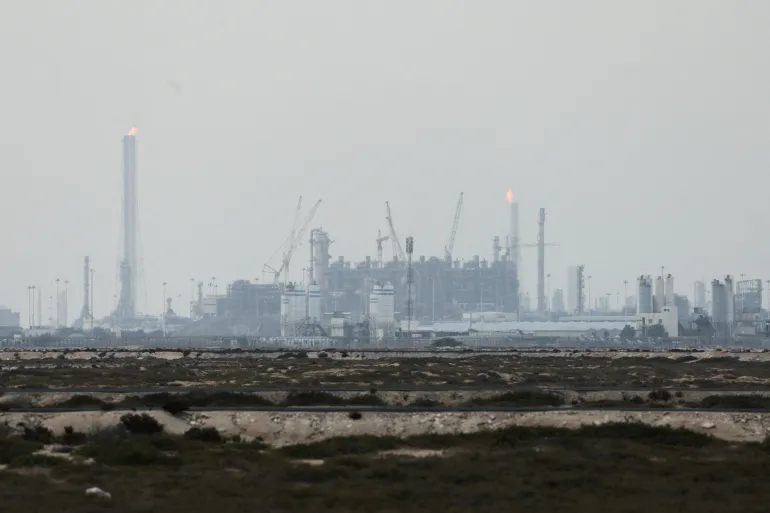
اسم الشرارة هو رأس لفان. هذا المجمع الصناعي القطري، الذي يضم أكبر منشأة لتصدير الغاز الطبيعي المسال في العالم، تعرض لأضرار واسعة بعد إصابته بصاروخ إيراني. ولم تكن تلك الضربة الأولى. ففي بداية مارس، أجبر هجوم بطائرات مسيّرة شركة قطر للطاقة على تعليق إنتاجها. أما الموجة الثانية في منتصف مارس فقد فاقمت الأضرار. ووفقاً للرئيس التنفيذي لقطر للطاقة سعد الكعبي، ستستغرق الإصلاحات ما بين ثلاث إلى خمس سنوات، علماً أن المنشآت المتضررة تمثل 17% من قدرة التصدير في البلاد.
وجاءت الصدمة فورية. فقد قفزت العقود الآجلة بنسبة 35% يوم الخميس التالي، لترتفع الأسعار إلى أكثر من ضعف مستويات ما قبل الحرب. ولقياس حجم الخسائر، قدّرت قطر للطاقة تراجع إيراداتها بنحو 20 مليار دولار سنوياً. كما تُتداول جميع العقود حتى مارس 2027 الآن فوق 60 يورو، أي ضعف مستويات ما قبل الحرب.
أوروبا في موقع هش
تدخل أوروبا هذه الأزمة بهامش مناورة محدود. فقد بلغت احتياطياتها نحو 46 مليار متر مكعب فقط في نهاية فبراير، مقارنة بـ60 ملياراً في 2025 و77 ملياراً في 2024. ويبدأ موسم إعادة تكوين المخزونات في الربيع، لكن الظروف تبدو صعبة. فإذا ظل مضيق هرمز معطلاً، ستُجبر أوروبا على منافسة المشترين الآسيويين في سوق فورية متوترة أصلاً، وهو وضع سبق أن شهدته خلال أزمة 2021-2023.
ويتوقع بنك HSBC الآن أسعاراً للغاز الأوروبي أعلى بنسبة 40% من تقديراته السابقة لعام 2026، مع استمرار هذا الارتفاع حتى 2027. وأمام هذا الأفق، وجّه مفوض الطاقة الأوروبي دان يورغنسن رسالة يوم السبت إلى الدول الأعضاء، دعاهم فيها إلى البدء في تكوين المخزونات في أقرب وقت ممكن، والنظر في خفض هدف الامتلاء إلى 80%.
120 يورو: سقف تحذيري لا حتمية
يجب قراءة مستوى 120 يورو لكل ميغاواط/ساعة على حقيقته: سيناريو تحذيري وليس توقعاً مؤكداً. فهو يفترض تزامن عدة عوامل سلبية، من استمرار إغلاق مضيق هرمز حتى الخريف، إلى شتاء قاسٍ، ومخزونات دون 80% بحلول منتصف أكتوبر. كل عامل من هذه العوامل يمكن التعامل معه على حدة، لكن اجتماعها قد يضع أوروبا في وضع مشابه، وإن أقل حدة، لما حدث في خريف 2022، عندما تجاوز مؤشر TTF مستوى 300 يورو عقب تخريب خط نورد ستريم.
لقد تغيرت المعطيات منذ ذلك الحين: فقد خفّ اعتماد أوروبا إلى حد كبير على الغاز الروسي، وارتفعت قدراتها على إعادة التغويز. لكن في المقابل، تعززت هشاشتها تجاه سوق الغاز الطبيعي المسال الفوري، وهو تحديداً القطاع الأكثر تعرضاً في الأزمة الحالية. ومع إدراك الأسواق لهشاشة البنية التحتية في الخليج، سيستمر تسعير هذا الخطر لفترة تتجاوز عمر الأزمة نفسها، كما يحذر يان-إريك فاهنريش، المحلل لدى Rystad Energy.
ستكون الأسابيع المقبلة من المفاوضات الدبلوماسية، ولا سيما وضع منشأة رأس لفان بحلول شهر جوان، حاسمة. أما بالنسبة للجزائر، المصدّرة للغاز إلى أوروبا عبر أنبوبي ميدغاز وترانسميد، فإن نافذة الاستفادة تبقى مفتوحة.