
En 2026, l’intelligence artificielle est désormais ancrée au cœur des processus opérationnels des entreprises. Cependant, l’étude mondiale menée par McKinsey sur l’état de l’IA met en lumière un décalage marqué entre l’efficacité individuelle et les retours financiers à l’échelle mondiale.
Si « 80 % des professionnels affirment que l’IA a amélioré leur productivité individuelle », la part des entreprises constatant un effet positif sur leur résultat d’exploitation plafonne à « 37 % ». Face à cet enjeu de rentabilité, la concrétisation de la valeur varie fortement d’un secteur à l’autre, dessinant des stratégies d’adoption et d’investissement très différenciées.
L’émancipation logicielle et la spécialisation des agents selon les métiers
L’un des bouleversements majeurs réside dans la redistribution des choix logiciels. L’essor des agents de codage autonomes permet à un nombre croissant d’organisations de concevoir leurs propres applications. Ainsi, selon l’enquête, « près d’un tiers des organisations (32 %) ont décidé de ne pas acheter un ou plusieurs produits ou fonctionnalités logicielles parce qu’elles pouvaient développer ces fonctionnalités en interne grâce à l’IA ».
Cette dynamique d’autonomisation est particulièrement prononcée dans le secteur de la technologie avec « 41 % des entreprises », suivie de près par la santé à « 39 % », les services professionnels et l’énergie à « 38 % », ainsi que les institutions financières à « 36 % ». En revanche, l’enquête de McKinsey indique que l’assurance, avec « 19 % », et le secteur public, avec « 17 % », demeurent encore très réservés quant au développement interne.
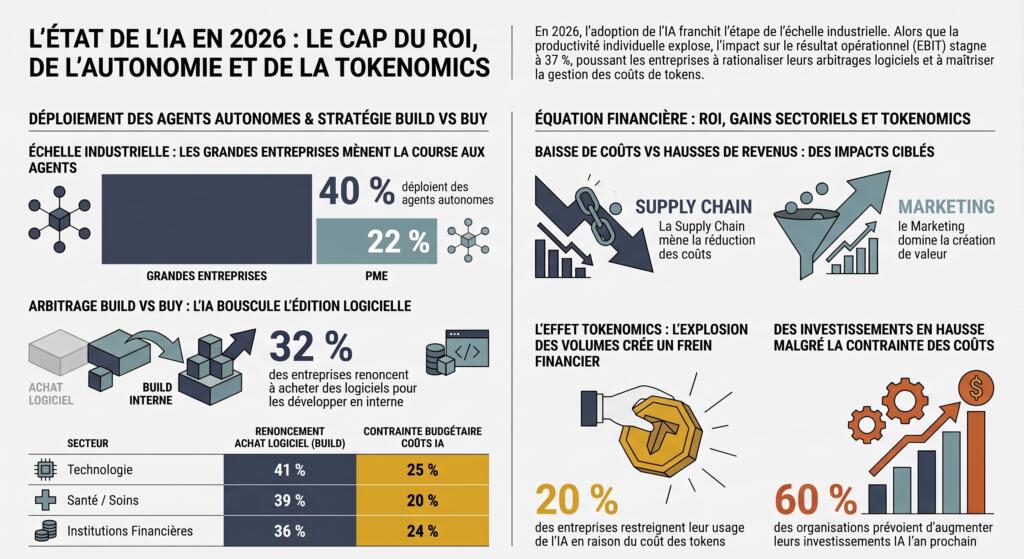
Parallèlement, le déploiement des agents autonomes s’oriente vers les fonctions à forte valeur ajoutée propres à chaque industrie. Dans les technologies, les médias et les télécoms, l’effort se concentre prioritairement sur le « génie logiciel ». Le commerce de détail et les biens de consommation orientent leurs agents vers le « marketing et les ventes » afin de stimuler la demande.
Enfin, dans la fabrication avancée, l’IA agentique est intégrée au cœur des opérations physiques, ciblant la « gestion de la chaîne d’approvisionnement et des stocks » ainsi que les « processus de fabrication ». Ces choix recoupent directement les zones d’impact financier, puisque les baisses de coûts sont principalement observées dans la supply chain pour « 41 % des entreprises » et les opérations de service pour « 38 % », tandis que les hausses de revenus sont tirées par le marketing et les ventes à hauteur de « 37 % ».
La contrainte des coûts d’exploitation face au maintien des investissements
Malgré cet engouement, l’année 2026 voit poindre une contrainte économique liée au coût d’exécution des modèles. En effet, « un répondant sur cinq (20 %) indique que les coûts d’exploitation liés à l’IA (notamment les coûts de jetons, ou tokens) ont limité leur usage de l’IA ». Cette contrainte pèse davantage sur les secteurs les plus numérisés, tels que la technologie, où « 25 % des entreprises » se disent freinées, les institutions financières, à « 24 % », ainsi que les voyages, la logistique, l’ingénierie et la construction, à « 22 % ».
Cette pression budgétaire ne ralentit pas, pour autant, l’effort financier global. Au contraire, « 60 % des répondants s’attendent à ce que leur organisation augmente ses investissements dans l’IA au cours de l’année à venir ». Les hausses de budget les plus marquées sont anticipées dans la pharmacie, les produits médicaux, l’assurance et les institutions financières. En définitive, le succès ne repose pas sur une simple accumulation technologique. Les entreprises dites à haute performance, qui représentent « 6 % de l’ensemble des répondants », rappellent que la création de valeur exige de repenser fondamentalement leurs flux de travail afin de combiner efficacité, innovation et rentabilité durable.