
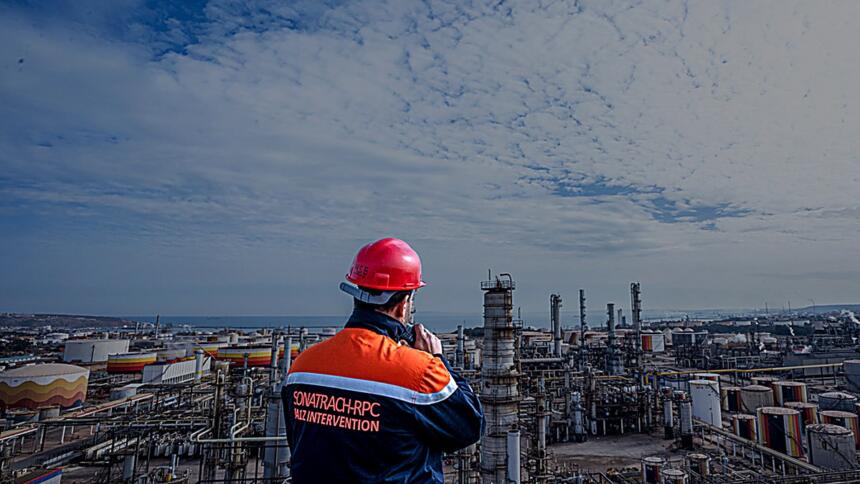
Le 8 août 2026, Abdelrahmi Bessaha arrête ses calculs. Un baril à 85 dollars en moyenne sur l’année, et l’État algérien encaisse entre 400 et 500 milliards de dinars de plus, soit environ 3 à 3,8 milliards de dollars. L’ancien conseiller au FMI pose le chiffre noir sur blanc dans une note consacrée aux effets du choc pétrolier sur les finances du pays. La guerre au Moyen-Orient et la quasi-fermeture du détroit d’Ormuz ont ce mérite paradoxal pour Alger, l’Algérie gagne sur le baril, mais perd sur la facture.
Un pactole qui se dilue en route
Sur le papier budgétaire, l’effet reste modeste. Les recettes totales de l’État ne progressent que d’environ 5%. Le déficit du Trésor recule de 8 à 11%, sans passer sous la barre des 11% du PIB, ce qui rejoint le diagnostic que le FMI posait déjà en juillet. Aussi, le gain net serait inférieur au gain affiché, prévient-il, parce qu’une partie de la somme fuit avant d’arriver dans les caisses. Le gaz algérien ne suit pas fidèlement le Brent, souligne la note, qui parle d’une «transmission imparfaite des prix du pétrole aux recettes gazières». Les volumes exportés peuvent reculer. Le fret et l’assurance coûtent plus cher depuis que la mer Rouge est sous tension. Les importations, elles, renchérissent au même rythme que les recettes gonflent.
Chacune de ces fuites grignote un peu la manne de départ. Et ce qui reste, une fois converti en dinars sonnants, ne corrige rien de structurel. «Cette amélioration ne corrige aucune des faiblesses structurelles de l’économie», tranche Bessaha, qui pointe la dépendance aux hydrocarbures, une fiscalité ordinaire toujours aussi maigre et une diversification productive qui n’a jamais vraiment démarré.
Alors, que faire de cet argent tombé du conflit iranien ? La note trace une feuille de route précise, réduire le déficit et le recours à la planche à billets, reconstituer une épargne de stabilisation, renforcer les réserves de change, financer quelques investissements productifs bien choisis. Puis vient la phrase qui ferme la porte à toute tentation, les recettes «ne devraient en aucun cas financer de nouvelles dépenses permanentes». Quiconque a suivi les précédents cycles pétroliers algériens sait ce que cette phrase vise à empêcher. L’embellie finit toujours par nourrir des dépenses que la baisse des cours, l’année suivante, ne sait plus payer.
Une fenêtre, pas une garantie
«Le choc de 2026 offre ainsi à l’Algérie un répit limité et temporaire, non une stratégie de développement», résume Bessaha. La réussite, précise-t-il, ne se mesurera pas au montant encaissé, mais à ce qu’on en aura fait une fois la fenêtre refermée.
Elle pourrait pourtant s’ouvrir un peu plus grand avant de se refermer. Tout le scénario de Bessaha tient sur un Brent qui resterait à 85 dollars toute l’année. Or l’économiste situe le monde à un moment charnière, celui où les stocks pétroliers mondiaux amortissent encore le choc, avant une phase plus dure où leur épuisement pousserait les prix plus haut. Si ce basculement survient, la manne algérienne grossira. La démonstration chiffrée de Bessaha, elle, ne changera pas d’un dinar.