في 22 جوان، عبرت أربع ناقلات قطرية للغاز الطبيعي المسال مضيق هرمز وهي فارغة، في طريقها إلى مدينة رأس لفان لتحميل شحنات الغاز التي بقيت عالقة منذ نهاية فيفري بسبب إغلاق المضيق. وكان ذلك أول مؤشر ملموس على انفراج الأزمة عقب مذكرة التفاهم الموقعة بين واشنطن وطهران.
وبعد ثلاثة أيام، نشر البنك الدولي تقريره الشهري حول الأوضاع الاقتصادية في منطقة الشرق الأوسط وشمال إفريقيا وأفغانستان وباكستان (MENAAP)، وهو تقرير يعكس الكلفة الباهظة لأربعة أشهر من تعطيل أحد أهم الممرات البحرية للطاقة في العالم، لكنه يكشف أيضاً عن مفارقة تستحق التوقف عندها.
فقد خفض البنك توقعاته لنمو المنطقة خلال سنة 2026 إلى 0.7%، أي أقل بـ2.9 نقطة مئوية مقارنة بتقديرات السنة الماضية. أما اقتصادات الخليج مجتمعة، فيُنتظر أن تنكمش بنسبة 0.3%، في سابقة غير معهودة بالنسبة لمنطقة تستفيد عادة من ارتفاع أسعار النفط.
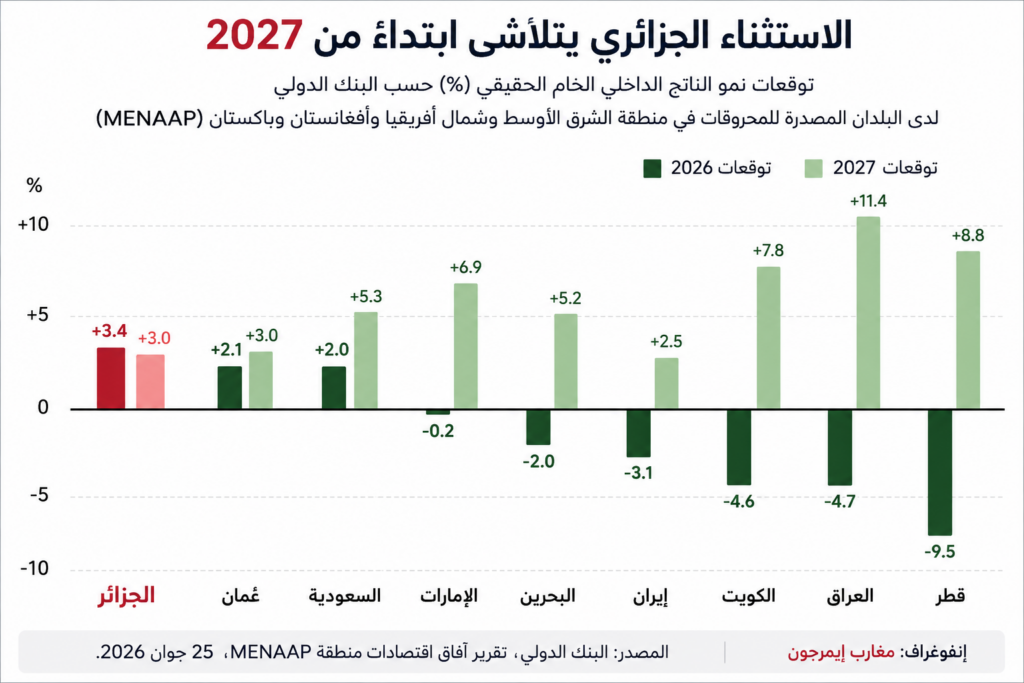
وتتوقع المؤسسة المالية الدولية انكماش الاقتصاد القطري بنسبة 9.5%، والكويتي بـ4.6%، والعراقي بـ4.7%. ولا يتردد معدّو التقرير في ربط هذا التراجع بالأزمة التي عرفتها المنطقة خلال الربيع، بعدما أدى إغلاق مضيق هرمز إلى تعطيل مرور نحو خُمس صادرات النفط العالمية وربع تجارة الغاز الطبيعي المسال، ما حرم دول الخليج من منفذها الرئيسي نحو الأسواق الدولية.
غير أن الصورة تختلف تماماً داخل مجموعة البلدان المصدرة للمحروقات. ففي الوقت الذي تراجعت فيه توقعات النمو بالنسبة لمعظم هذه الدول، رفّع البنك الدولي توقعاته الخاصة بالجزائر إلى 3.4% لسنة 2026، أي بزيادة قدرها 0.7 نقطة مئوية مقارنة بتقديرات السنة الماضية. ولم تشاركها هذا التحسن سوى ليبيا، التي تستفيد من انتعاش إنتاجها بعد استئناف نشاط حقولها النفطية. وهو ما يجعل الحالة الجزائرية استثناءً حقيقياً في المشهد الإقليمي.
خطّا أنابيب تحت المتوسط يصنعان الفارق
يفسر الموقع الجغرافي هذا الاستثناء أكثر مما تفسره الخيارات الاقتصادية. فالغاز الجزائري يصل إلى أوروبا عبر خط “ترانسميد” نحو إيطاليا وخط “ميدغاز” نحو إسبانيا، وهما مساران لا يمران عبر مضيق هرمز ولا يتأثران بإغلاقه. وبينما بقيت ناقلات الغاز القطرية عاجزة عن الإبحار، واصلت سوناطراك تزويد كل من روما ومدريد بالغاز دون أي انقطاع. وكانت الجزائر قبل الأزمة ثاني أكبر ممون للاتحاد الأوروبي بالغاز عبر الأنابيب، غير أن الأزمة رفعت من القيمة الاستراتيجية لهذا الموقع دون أن تضطر الجزائر إلى زيادة حصتها في السوق.
ولم يكن النفط أقل أهمية من الغاز في تفسير تحسن المؤشرات الجزائرية. فقد سمح التفكيك التدريجي لتخفيضات الإنتاج التي أقرتها مجموعة “أوبك+”لسوناطراك باستعادة جزء من حصص الإنتاج التي ظلت مجمدة طوال ثلاث سنوات، وذلك في لحظة كانت فيها إمدادات نفط الخليج تتراجع عن الأسواق.
وبذلك اجتمعت للجزائر ثلاثة عوامل في توقيت واحد: زيادة في الكميات المصدَّرة، وأسعار نفط مرتفعة بفعل الأزمة، ومسالك تصدير بقيت بمنأى عن الاضطرابات. ولم يفعل البنك الدولي سوى تسجيل أثر هذا الظرف الاستثنائي على توقعاته للنمو.
غير أن التقرير يلفت، في المقابل، إلى أن هذه المكاسب قد لا تدوم طويلاً. فمنذ 8 جوان، تراجع سعر خام برنت بنسبة 17.8% ليغلق عند 77.52 دولاراً للبرميل في 22 جوان، فيما تُتداول العقود الآجلة المستحقة نهاية سنة 2027 عند حدود 71.90 دولاراً للبرميل. وبمعنى آخر، لم تعد الأسواق تراهن على استمرار «علاوة الحرب» التي رفعت أسعار النفط خلال الأزمة.
وسلك الغاز الأوروبي المنحى نفسه، بعدما تراجعت أسعاره بنسبة 17.6% خلال شهر واحد. كما أعلنت شركة “قطر للطاقة” أنها ستعود إلى كامل طاقتها الإنتاجية في غضون شهر، في حين أعادت الإمارات فتح موانئها أمام السفن الإيرانية. وكان واضحاً منذ شهر مارس أن الاضطراب لن يتجاوز كونه أزمة ظرفية مرتبطة بصدمة جيوسياسية، لا تحولاً دائماً في سوق الطاقة.
دينار يصمد… وبورصة الجزائر تواصل الصعود
ويورد التقرير مؤشراً آخر يصب في صالح الجزائر، وإن كان يستدعي قدراً من الحذر في قراءته. ففي الوقت الذي فقد فيه الريال الإيراني 97% من قيمته خلال سنة واحدة، واستعاد فيه الجنيه المصري جزءاً من عافيته بعد التقلبات التي عرفها، لم يتراجع الدينار الجزائري سوى بنسبة 0.3% خلال الشهر. كما عاد معدل التضخم إلى ما دون 5% خلال شهر أفريل، في حين سجل مؤشر “دزاير” لبورصة الجزائر واحداً من أفضل الأداءات في المنطقة، بعدما ارتفع بنسبة 6.4%.
لكن هذه الأرقام لا تعكس بالضرورة قوة هيكلية للاقتصاد. فاستقرار الدينار يبقى مرتبطاً أساساً بنظام سعر الصرف الذي تديره السلطات النقدية، أكثر مما يعكس توازنات السوق. أما بورصة الجزائر، فما تزال سوقاً محدودة الحجم، إذ يستحوذ سهم “القرض الشعبي الجزائري” وحده على أكثر من نصف القيمة السوقية الإجمالية، ما يجعل عدداً محدوداً من العمليات كفيلاً بالتأثير في أداء المؤشر. غير أن أكثر الأرقام دلالة في التقرير لا يتعلق بالنفط ولا بالغاز، بل برأس المال البشري.
فوفقاً لبيانات منصة “لينكدإن” حول تركّز الكفاءات في هندسة الذكاء الاصطناعي، تحتل الجزائر المرتبة قبل الأخيرة ضمن الدول التي شملتها الدراسة، ولا تتقدم إلا على العراق. وفي المقابل، تتصدر تونس الترتيب الإقليمي، بينما ضاعفت كل من المغرب والأردن والبحرين عدد كفاءاتها المتخصصة أكثر من ثلاث مرات بين سنتي 2016 و2024. أما الجزائر، فلم تسجل خلال ثماني سنوات سوى تقدم محدود بالكاد يُلاحظ. والخلاصة التي يوحي بها التقرير واضحة: قد تمنح الجغرافيا أفضلية مؤقتة، لكنها لا تصنع الكفاءات ولا تبني اقتصاد المعرفة.
وقد أخذ البنك الدولي ذلك في الاعتبار عند إعداد توقعاته لسنة 2027. فمع عودة الملاحة إلى طبيعتها في مضيق هرمز، يتوقع أن يرتفع نمو المنطقة إلى 5.1%، وأن تحقق اقتصادات الخليج نمواً يبلغ 6.1%، بينما يقفز النمو في العراق إلى 11.4%. أما الجزائر، فيتوقع لها نمواً في حدود 3.0% فقط، ما يعني أن البلد الذي يتصدر ترتيب الدول المصدرة للمحروقات خلال سنة 2026 قد يجد نفسه، بعد عام واحد فقط، متراجعاً إلى ذيل الترتيب.