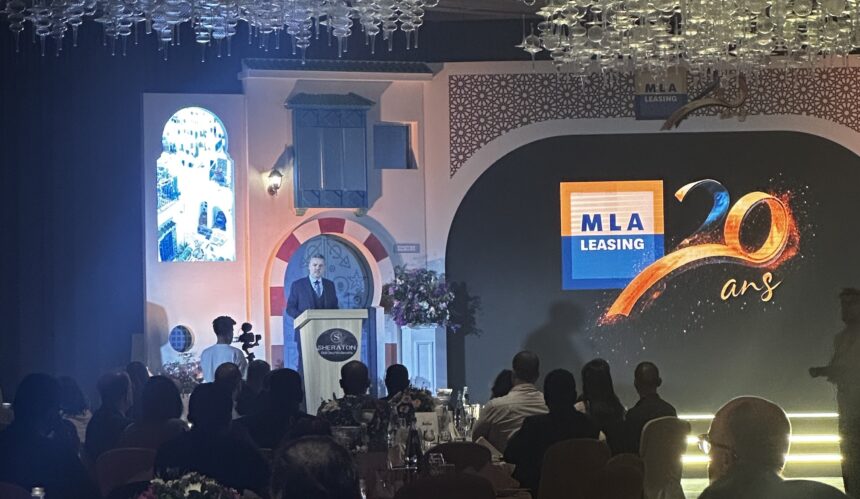
La société Maghreb Leasing Algérie (MLA) a marqué ses 20 ans d’activité sur le marché national lors d’un événement organisé, le 2 juin 2026, à l’Hôtel Sheraton d’Alger. Dans une interview accordée à Maghreb Emergent, le président du CA de Maghreb Leasing Algérie, Ahmed El Karam, a exposé le bilan de ces deux décennies d’opérations et défini les leviers stratégiques destinés à accompagner les mutations de l’économie algérienne.
Bilan d’exploitation et structuration du marché
Le développement de MLA s’est opéré sur un marché où l’activité de leasing était initialement marginale, puisqu’« il n’y avait pas, au moment où on s’est installé, de leasings importants ». Depuis le lancement de ses opérations, l’établissement a injecté un volume global de plus de 180 milliards de dinars dans l’économie algérienne.
Ces lignes de financement se sont traduites par l’acquisition de plus de 41 000 équipements, ciblant directement le cœur d’activité de plus de 6 500 clients professionnels. Ces volumes ont participé au développement des entreprises, à la création de richesses et au maintien d’une dynamique de l’emploi à l’échelle nationale.
Sur le plan des parts de marché, l’entreprise capte actuellement 20 % du secteur du crédit-bail en Algérie, se positionnant ainsi comme la première compagnie de leasing au niveau national. Les interventions de MLA s’articulent autour de trois segments de financement distincts : l’acquisition de véhicules, l’achat d’équipements matériels et le financement de biens immobiliers (« financement de véhicules, […] financement des équipements, financement également des immeubles »).
Financement du secteur privé et émission obligataire
Le déploiement de ces financements intervient dans une phase de transition de l’économie algérienne, dont l’objectif est de réduire la dépendance aux hydrocarbures en s’appuyant sur l’investissement privé. Ahmed El Karam estime que MLA est « le partenaire financier le plus idoine pour cela, parce que notre mission est de financer le secteur privé ».
MLA structure ses instruments financiers pour répondre à cette mutation, en ciblant principalement les Petites et Moyennes Entreprises (PME). L’établissement indique ne procéder à aucune exclusion sectorielle (« On n’a pas de choix exclusifs, on a des opportunités »), finançant des projets dans l’industrie, les travaux publics, le commerce, les transports, ainsi que les services comme la santé et l’éducation.
Afin de soutenir cette demande en capitaux, MLA a recouru au marché financier. À la fin de l’année 2025, l’entreprise a procédé au lancement d’un emprunt obligataire. Cette opération technique visait un double objectif : avoir des « ressources longues pour pouvoir donner des crédits, donner des opérations de leasing que la PME sollicite », et contribuer à « animer le marché […] algérien, ce que veulent d’ailleurs les autorités financières », en conformité avec les orientations définies par les autorités de régulation.
Développement du leasing immobilier
Sur le segment de l’immobilier d’entreprise, MLA opère actuellement comme « la seule compagnie de leasing qui s’adonne maintenant à ce qu’on appelle le leasing immobilier » en Algérie. Les capitaux alloués dans ce cadre sont orientés vers « la construction des immeubles à usage de bureaux ».
Cette offre couvre également le financement d’infrastructures physiques, notamment l’aménagement « des aires industrielles pour l’installation des usines, pour les aires de stockage et autres ».
Diversification via le factoring et la microfinance
Pour la prochaine phase de son développement, MLA a acté la préparation de nouveaux instruments financiers destinés aux opérateurs économiques. L’entreprise prévoit l’intégration d’un service de factoring (affacturage). Ce produit vise à financer le cycle d’exploitation direct des entreprises, créant ainsi une offre couplée avec le leasing : « le leasing finance les équipements, l’investissement, le factoring finance l’exploitation. Donc on arrive à lier tous les besoins de l’entreprise ».
Parallèlement, la direction évalue le déploiement de ses activités dans le secteur de la microfinance, avec pour objectif de financer les très petites entreprises. La stratégie repose sur la duplication, sur le marché algérien, du modèle de gestion déjà appliqué par le groupe en Tunisie, dans une démarche de mutualisation des processus financiers entre les pays de la région : « Nous voulons dupliquer en Algérie ce que nous avons fait en Tunisie […] parce que la réussite doit être partagée entre pays voisins ».
Complémentarité avec le réseau bancaire traditionnel
Concernant l’articulation entre le crédit-bail et le financement bancaire classique, Ahmed El Karam a indiqué que MLA opère dans une logique de complémentarité vis-à-vis des banques, écartant le principe d’une concurrence frontale : « Nous sommes des compléments des banques, c’est-à-dire que nous n’entrons pas en concurrence, les banques font leur métier […] nous sommes là pour effectivement compléter l’approche bancaire ».
Le modèle du leasing est structuré comme une alternative additionnelle sur le marché. Cette configuration permet aux promoteurs d’arbitrer entre le crédit bancaire et l’offre de leasing en fonction de paramètres techniques, espérant parfois « avoir son crédit plus facilement, plus rapidement » avec une plus grande étendue des facilités d’accès proposées. Ce modèle concurrentiel laisse in fine le choix au client de déterminer le mode de financement le plus adapté à son cycle d’investissement, rappelant que « les clients sont les maîtres pour choisir ».