
قد يبدو الأمر مفاجئاً للوهلة الأولى؛ فبين عامي 2021 و2025، ارتفعت قيمة الدينار بنحو 21 بالمائة بالقيمة الحقيقية، بينما بلغ معدل التضخم 9.3 بالمائة في عام 2022، ثم بقي عند المستوى نفسه تقريباً في عام 2023. أمضى الخبير الدولي في الاقتصاد الكلي عبد الرحمي بساحة أشهراً في تحليل هذه المعطيات، وخلص إلى نتيجة لا تخلو من الجدل: الدينار ليس المتهم الأول. في الجزء الثاني من دراسته — والتي نُشر جزؤها الأول على موقع “مغرب إيمرجون” — يقلب بساحة المنطق الرسمي رأساً على عقب. صحيح أن الدينار القوي يجعل الواردات أقل كلفة ويساهم نظرياً في كبح الأسعار، لكنه يرى أن مصدر التضخم في الجزائر يكمن في مكان آخر.
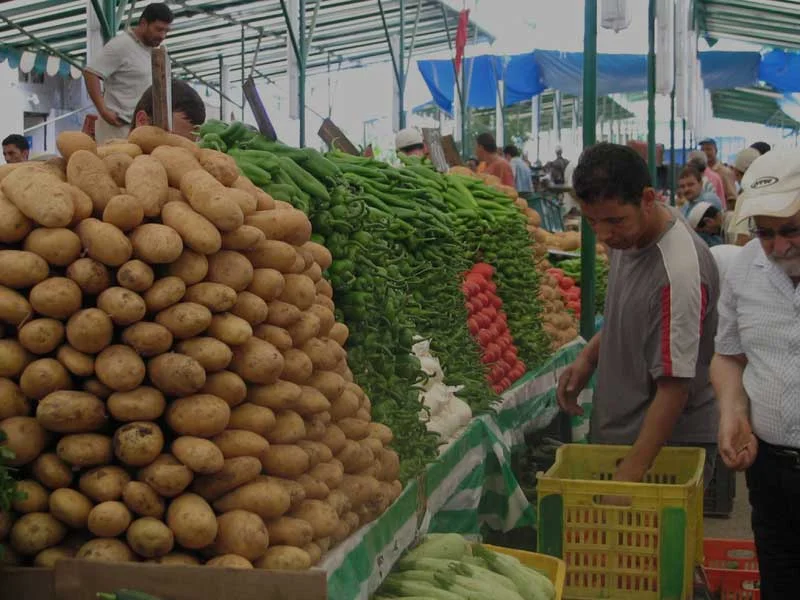
في سوق باب الوادي… لا أحد يتحدث عن سعر الصرف
يكفي النظر إلى مؤشر أسعار الاستهلاك في الجزائر لفهم الصورة. تمثل المنتجات الغذائية 43 بالمائة من سلة المؤشر، أي أكثر من ضعف وزنها في فرنسا أو ألمانيا. وهذا الرقم وحده يكشف الكثير عن واقع الأسر الجزائرية؛ فعندما ترتفع أسعار الطماطم في البليدة أو البطاطس في أسواق الجملة، يشعر المؤشر الوطني بذلك فوراً.
وهذا ما حدث بالفعل بين عامي 2021 و2023. فقد ارتفعت أسعار البطاطس بنسبة 47.7 بالمائة سنة 2021، بينما قفزت أسعار لحوم الدجاج بنسبة 43 بالمائة خلال السنة نفسها. وفي عام 2023، ارتفعت أسعار الفواكه بأكثر من 31 بالمائة قبل أن تتراجع بنحو 20 بالمائة في العام التالي.
لا تصل هذه المنتجات عبر السفن من الخارج، بل تُزرع وتُنتج محلياً، وتمر عبر أسواق جملة تعاني اختناقات متكررة وسلاسل توزيع طويلة قبل أن تصل إلى المستهلك، لذلك لا يبدو لسعر صرف الدينار دور حاسم في تفسير هذه التقلبات. وتؤكد بيانات الديوان الوطني للإحصائيات التي جمعها بساحة هذا الاستنتاج.
ففي عام 2023، ارتفعت أسعار المنتجات الزراعية الطازجة بنسبة 22.1 بالمائة، بينما لم تتجاوز زيادة أسعار المنتجات الغذائية الصناعية — التي تعتمد على مدخلات مستوردة وكان يُفترض أن تكون أكثر حساسية لسعر الصرف — نسبة 4.5 بالمائة فقط. ويؤكد بساحة أنه: «لو كان التضخم في الجزائر يتحدد أساساً بكلفة الواردات أو بتقلبات سعر الصرف، لتوقعنا ديناميكية معاكسة تماماً». فلو كان سعر الصرف هو المسؤول الأول فعلاً، لكانت المنتجات الأكثر اعتماداً على الاستيراد هي التي تقود موجة الغلاء، وهو ما لا تظهره الأرقام.
ثلاثة متهمين بدل متهم واحد
لقياس تأثير كل عامل، بنى بساحة نموذجاً اقتصادياً قياسياً يغطي الفترة الممتدة بين 2001 و2024. وأظهرت النتائج أن ثلاثة متغيرات فقط تتمتع بدلالة إحصائية واضحة: سعر الصرف، والعجز في الميزانية، والكتلة النقدية المتداولة. ويخلص الباحث إلى أن «العجز في الميزانية والكتلة النقدية يفسران التضخم بدرجة تفوق سعر الصرف، الذي يبقى عاملاً حقيقياً لكنه ثانوي».
صحيح أن سعر الصرف سجل أكبر معامل منفرد في النموذج عند 0.334، مقابل 0.255 للعجز في الميزانية و0.204 للكتلة النقدية، غير أن القراءة الشاملة للنتائج، إلى جانب تحليل تطور الأسعار حسب القطاعات، تشير إلى أن الاختلالات المالية والنقدية تلعب دوراً لا يقل أهمية في تغذية التضخم. أما أسعار النفط، فلم يظهر لها أثر مباشر قابل للقياس على أسعار الاستهلاك، إذ تنتقل آثارها بشكل غير مباشر عبر الإنفاق العمومي والسيولة المصرفية.
دينار قوي… وخزينة أضعف
تشير الدراسة أيضاً إلى آلية أقل ظهوراً ولكنها ذات أثر كبير؛ فحقوق الجمارك والضريبة على القيمة المضافة المفروضة على الواردات تُحتسب على أساس قيمة السلع المحولة إلى الدينار وفق السعر الرسمي. وعندما يبقى هذا السعر منخفضاً مقارنة بالقيمة الفعلية للعملة الأجنبية، تتقلص تلقائياً القاعدة الضريبية التي تُحتسب عليها هذه الرسوم.
في عام 2024، بلغت إيرادات الضريبة على القيمة المضافة عند الاستيراد 601.8 مليار دينار، بينما حققت الرسوم الجمركية 367.8 مليار دينار. ولو تم احتساب القاعدة الضريبية على أساس سعر الصرف المتداول في السوق الموازية — حيث تجاوز اليورو 280 ديناراً مقابل 151 ديناراً في السوق الرسمية — لكانت هذه القاعدة أعلى بنحو 85 بالمائة. بطبيعة الحال، لا تستطيع الدولة اعتماد سعر السوق الموازية كأساس قانوني لجباية الضرائب، غير أن هذا الفارق يبرز حجم الإيرادات النظرية التي تضيع بسبب الازدواجية القائمة في سوق الصرف.
ويلاحظ بساحة: «إن الدعم الضمني للواردات عبر الإبقاء على دينار قوي يضر بالمنتجين المحليين ويغذي الاختلالات التي يُفترض أن يعالجها». وهنا تكمن المفارقة: فالسياسة التي يُراد منها الحد من التضخم تؤدي في الوقت نفسه إلى تقليص الإيرادات العمومية، ما يوسع العجز في الميزانية، وهو أحد أبرز العوامل المفسرة للتضخم في النموذج الذي اعتمده الباحث.
في السكوار… الأسعار تحكي قصة أخرى
تابع بساحة تطورات السوق الموازية للعملة على مدى أشهر. ففي نهاية عام 2025، كان اليورو يُتداول بين 280 و282 ديناراً في سوق السكوار بالعاصمة، مقابل 151 ديناراً فقط في السوق الرسمية، أي بفارق بلغ 85 بالمائة. ويقارن الخبير هذا الوضع بما شهدته بلدان مثل مصر ونيجيريا ولبنان خلال فترات من الضغوط النقدية الحادة: «إن سعر الصرف الرسمي لا يعكس إلا بصورة جزئية ظروف سوق العملات الأجنبية الفعلية». وكان قد قدّر في ديسمبر الماضي أن تكلفة هذا التشوه قد تتراوح بين 36 ألفاً و60 ألف منصب شغل مفقود سنوياً.
أما بالنسبة للمواطن الذي يتسوق يومياً في باب الوادي أو «لا غلاسيير»، فإن السعر الرسمي للدينار لا يغير الكثير من واقعه؛ فجزء كبير مما يشتريه إما مستورد مباشرة أو مسعر بطريقة تعكس سعر العملة في السوق الموازية. ويحذر بساحة: «الاخلالات التي يجري تأجيل معالجتها لفترة طويلة تجد طريقها دائماً إلى التصحيح، لكن بثمن أكبر وأكثر إيلاماً».
وتقود الدراسة إلى خلاصة واضحة: التضخم في الجزائر لا يُفسَّر أساساً بتقلبات اليورو أو الدولار، بل يرتبط بدرجة أكبر باختناقات سلاسل التوزيع الزراعية، والعجز في المالية العمومية، والتوسع النقدي. وبعبارة أخرى، يبدو أن البطاطس تؤثر اليوم في أسعار المستهلك الجزائري أكثر مما يؤثر فيها اليورو.