
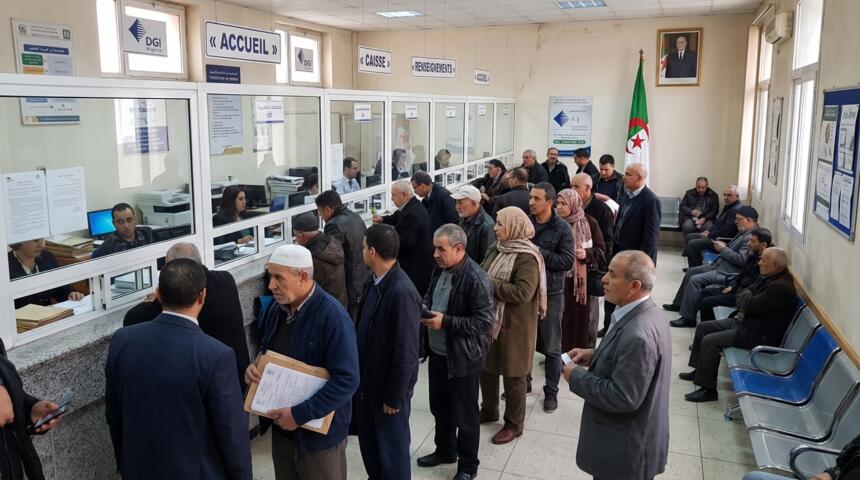
وجاء في التعليمة المؤرخة في 09 نوفمبر الجاري، أن هذا التدبير لا ينطبق على التصاريح المصرح بها في إطار التشريع المعمول به. وبعبارة أخرى، توضح مديرية الضرائب أن التسوية الجبائية الطوعية تخص المبالغ الخفية غير المصرح بها للإدارة الجبائية سابقا وليس تلك المبالغ التي يتم التصريح بها بطريقة قانونية، وتم الـتأخر في دفعها .
وتقدم مديرية الضرائب في تعليمتها حالة، طرحتها عدة مصالح جبائية وطلبت توضيحات حول كيفية التعامل معها. وتتعلق هذه الحالة ب “الضريبة على الدخل الإجمالي المستحقة على فائض القيمة الناتج عن التنازل بمقابل عن عقارات مبنية أو غير مبنية والتي تم التنازل عنها خلال سنة 2025”. وحسب نفس الوثيقة، هناك من يتقدم إلى مصالح الضرائب في عام 2026، للتصريح ببيع عقارات في عام 2005، ويطلبون بذلك الاستفادة من تدبير التسوية الطوعية، ودفع الضريبة الجزافية المقدرة ب8 بالمائة، بدل الضريبة على الدخل الإجمالي المقدرة ب15 بالمائة.
وهنا توضح مديرية الضرائب أن “هذا الإجراء لا يمكن قبوله بصفة نظامية”، إذ كان يتوجب على المكلف بالضريبة المتنازل، في هذه الحالة، “التصريح بفائض القيمة المحقق عبر تقديم التصريح المنصوص عليه في المادة 80-1 من قانون الضرائب المباشرة والرسوم المماثلة، مصحوبًا بالتصفية الذاتية للضريبة على الدخل الإجمالي المستحقة بمعدل 15 بالمائة”.
وقصد حل الإشكالية، تذكر التعليمة أعوان مصالح الضرائب باحتفاظهم “بكامل الصلاحية القانونية لإجراء التصحيح الضريبي اللازم بعنوان فائض القيمة المحقق”… وفي هذه الحالة يحسب مبلغ التسوية الطوعية الذي يستفيد من تدبير الضريبة الوحيدة المقدرة ب8 بالمائة، على أساس الفائض الخاضع للتصحيح الضريبي فقط، في حين تطبق الضريبة على الدخل الإجمالي المقدرة نسبتها ب15 بالمائة، على المبلغ المصرح به متأخرا.
وعلى سبيل المثال، شخص باع عقارا بمليار سنتيم عام 2025، يتقدم لدى مصالح الضرائب لتسوية وضعيته الضريبية في عام 2026، مصرحا ببيعه بمبلغ 500 مليون سنتيم. تحتفظ مصالح الضرائب في هذه الحالة بإجراء عملية تصحيح ضريبي إذا لاحظت أن البائع أخفى المبلغ الحقيقي للبيع. وحينها تطبق نسبة ال8 بالمائة على الفارق الذي تقدره مصالح الضرائب لا على المبلغ المصرح به الذي يخضع للضريبة على الدخل الإجمالي المعمول بها في التشريع الساري المفعول، والمقدرة ب15 بالمائة.
وحددت التعليمة حالة ثانية لا تدخل في الوعاء الضريبي الخاضع للتسوية الطوعية، تتمثل في “الحقوق الناتجة عن مجرد تصحيح في حساب الضريبة أو إعادة إخضاع أسس مصرح بها عن طريق الخطأ على أنها معفاة من رسم أو حق” حيث تعتبر المديرية العامة للضرائب، هذه الحقوق ك”زيادة في تقدير الأساس الخاضع للضريبة ولا يدخل ضمن وعاء الضريبة الوحيدة المحررة المقدرة ب8 بالمائة”. كما تستثنى من تدبير التسوية الطوعية “خصومات الرسم على القيمة المضافة”. أما الزيادات في المبالغ الخاضعة للضريبة الناتجة عن رقابة جبائية لضرائب ورسوم تقل نسبها عن 8 بالمائة، ف”ينبغي إدراجها ضمن المجموع الكلي للمبلغ الخاضع للضريبة الوحيدة المحررة المقدرة ب8 بالمائة” تقول تعليمة مديرية الضرائب.
وهناك حالات أخرى توصي مديرية الضرائب بعدم إدراجها ضمن الوعاء الضريبي المستفيد من تدبير التسوية الطوعية، مثل “الضرائب المستردة وفق حقوق ثابتة (غير المؤسسة على زيادات في التقدير) والغرامات الجبائية المفروضة”. في المقابل توضح مديرية الضرائب ان تعليمتها السابقة الصادرة بتاريخ 05 أفريل الماضي، تقصي الشركات التي حققت سنة 2025، رقم أعمال يساوي أو يتجاوز ملياري دينار، من الاستفادة من تدبير التسوية الطوعية. ويعني هذا بالنسبة لها، أن “الشركات التي حققت رقم أعمال يساوي أو يتجاوز ملياري دينار قبل سنة 2025، يحق لها الاستفادة بناء على طلبها”. في حين توضح التعليمة، أن “الفئات الأخرى من المؤسسات المقصاة من هذا التدبير، لا يمكنها الاكتتاب فيه، حتى وإن كان رقم أعمالها لسنة 2025 يقل عن سقف ملياري دينار جزائري”.