عاد الرئيس عبد المجيد تبون، خلال لقائه الدوري الأخير مع ممثلي الصحافة الوطنية، إلى ملف ظل يتكرر في خطابه منذ سنوات، وهو تحفظ البنوك العمومية في تمويل الاستثمار الخاص.
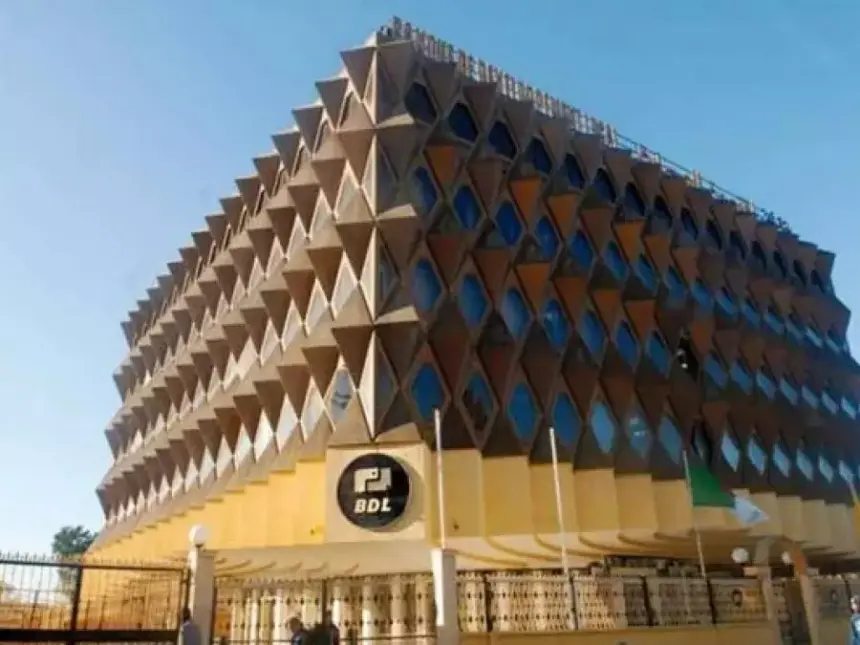
وجدد رئيس الجمهورية انتقاداته لبطء هذه المؤسسات في منح القروض لأصحاب المشاريع، مذكراً بأنه أصدر تعليمات بفتح رأسمال كل من القرض الشعبي الجزائري (CPA) وبنك التنمية المحلية (BDL) أمام مساهمين من القطاع الخاص، بهدف إحداث تحول في فلسفة التمويل وتغيير مقاربة البنوك للاستثمار.
كما كشف الرئيس أنه يحرص بصورة منتظمة على مساءلة وزراء المالية المتعاقبين بشأن مدى تقدم إصلاح القطاع المصرفي. غير أن تكرار هذه التعليمات يفرض سؤالاً مشروعاً: هل تملك هذه المرة فرصاً أكبر لإحداث تغيير فعلي مقارنة بالمحاولات السابقة؟
نفور من المخاطرة تؤكده الأرقام
ما أشار إليه الرئيس ليس مجرد انطباع سياسي، بل تؤيده الأرقام، وإن كانت القراءة السطحية لها قد تقود إلى استنتاجات مضللة. فمن حيث القيمة الإجمالية، تمنح البنوك العمومية قروضاً أكبر بكثير من البنوك الخاصة، وهو أمر طبيعي بالنظر إلى حجمها المهيمن داخل السوق المصرفية.
غير أن الصورة تتغير تماماً عند مقارنة حجم القروض بإجمالي أصول كل بنك. ففي سنة 2023، لم تتجاوز القروض الموجهة للزبائن 40.5% من أصول القرض الشعبي الجزائري، و32.5% لدى البنك الخارجي الجزائري (BEA)، و29.6% لدى البنك الوطني الجزائري (BNA)، …بينما تراوحت هذه النسبة بين 50 و66% لدى أبرز البنوك الخاصة، مثل غلف بنك الجزائر (Gulf Bank Algeria)، وبنك السلام الجزائر (Al Salam Bank Algeria)، وبي إن بي باريبا الجزائر (BNP Paribas El Djazaïr).
وتكشف هذه الأرقام أن البنوك العمومية، قياساً إلى حجم مواردها، توظف جزءاً أقل بكثير من أموالها في تمويل الاقتصاد الحقيقي، فيما يوجه جزء معتبر منها إلى الاكتتاب في سندات الخزينة، التي تمثل في حالة البنك الوطني الجزائري ما يصل إلى 49% من إجمالي أصوله.
غير أن هذه الملاحظة تقود إلى حقيقة أخرى لا تقل أهمية، وهي أن البنوك الخاصة، رغم كفاءتها النسبية، تبقى أصغر من أن تشكل بديلاً حقيقياً. فهي لا تستحوذ إلا على ما بين 12 و15% من إجمالي القروض في الجزائر، كما لم تمنح السلطات منذ انهيار بنك الخليفة سنة 2003 أي اعتماد لبنك خاص برأسمال جزائري. وبذلك، لا تمتلك الجزائر، خلافاً للمغرب، قطاعاً مصرفياً خاصاً بالقدر الكافي لتعويض تحفظ البنوك العمومية.
ثلاث عقبات… ونتيجة واحدة: الشلل
يبقى السؤال قائماً: لماذا لم تتغير الأوضاع رغم تكرار التعليمات الرئاسية، ولا سيما منذ عام 2023؟ يمكن تفسير هذا الجمود بثلاثة عوامل رئيسية تتداخل فيما بينها. الأول مالي، ويتمثل في مزاحمة الدين العمومي لقدرة البنوك على تمويل القطاع الخاص. والثاني نفسي وسلوكي، نابع من الصدمة التي خلفتها حملة مكافحة الفساد ومحاكمات رجال الأعمال ومسؤولي البنوك بين عامي 2019 و2022. أما الثالث، فيرتبط بحدود الإصلاحات المنجزة نفسها، إذ إن فتح جزء محدود من رأسمال بعض البنوك لم ينعكس على منظومة الحوكمة ولا على آليات اتخاذ القرار داخل لجان منح القروض.
الدولة… الزبون الأول لبنوكها
يظل عامل المزاحمة ( effet d’éviction) الأكثر وضوحاً من الناحية الاقتصادية. جزء متزايد من الودائع التي تجمعها البنوك العمومية يوجه إلى شراء سندات الخزينة، باعتبارها استثماراً آمناً يمول عجز الميزانية، بدلاً من تمويل مشاريع المؤسسات الخاصة.
ويضاف إلى ذلك عامل آخر أقل ظهوراً، لكنه لا يقل تأثيراً، ويتمثل في التزام هذه البنوك بتمويل المؤسسات العمومية الكبرى، وفي مقدمتها سونلغاز، التي تعاني بعض فروعها من اختلالات مالية هيكلية. ويؤدي هذا التمويل شبه الإجباري إلى تضخم حجم الديون صعبة التحصيل في ميزانيات البنوك، ويقلص في المقابل هامشها لتمويل مشاريع خاصة جديدة، حتى عندما تكون هذه المشاريع قابلة للتمويل مصرفياً. كما أن تراكم القروض المتعثرة يجعل كل طلب تمويل جديد يخضع لتقييم أكثر تحفظاً، انطلاقاً من ميزانيات مثقلة أصلاً بالالتزامات تجاه القطاع العام.
ذاكرة لجان منح القروض
أما العامل الثاني، فمن الصعب قياسه بالأرقام، لكنه حاضر بقوة في ثقافة التسيير داخل البنوك العمومية.ففي جوان 2019، مع بداية الحراك الشعبي، أودع مسؤولون بارزون في البنك الوطني الجزائري والقرض الشعبي الجزائري الحبس المؤقت بسبب قروض اعتُبرت تفضيلية مُنحت لرجل الأعمال علي حداد وعدد من رجال الأعمال المقربين منه.
كما أُدين محافظ بنك الجزائر ووزير المالية الأسبق محمد لوكال سنة 2022 بالسجن ست سنوات في قضايا مرتبطة بمنح قروض خلال فترة الرئيس الراحل عبد العزيز بوتفليقة. ولم تقتصر المتابعات القضائية على هذه الأسماء، بل طالت عدداً كبيراً من الإطارات والمسيرين في البنوك العمومية، الذين دخل بعضهم السجن أو تعرضوا لإجراءات قضائية ألحقت بهم أضراراً مهنية جسيمة مثل المنع من مغادرة التراب الوطني.
وقد كانت تلك المرحلة، التي امتدت لثلاث سنوات فقط، كافية لترسيخ ثقافة الحذر داخل لجان منح القروض، بل إنها عمقت نزعة كانت موجودة أصلاً في القطاع المصرفي العمومي تجاه تمويل المبادرات الخاصة. وهكذا استوطن الخوف داخل دوائر اتخاذ القرار، وأصبحت هواجس المساءلة القضائية حاضرة في كل ملف تمويل جديد.
الإصلاح المطلوب: حوكمة جديدة لا مجرد فتح لرأس المال
يؤكد الرئيس تبون أنه يتابع هذا الملف بصورة شخصية، حتى إنه يجعله محوراً دائماً للنقاش مع كل وزير مالية يتولى المنصب، علماً أن الجزائر عرفت خمسة وزراء مالية منذ عام 2019. غير أن فتح رأسمال القرض الشعبي الجزائري (CPA) وبنك التنمية المحلية (BDL ) بنسبة لا تتجاوز 30%، مع احتفاظ الدولة بالسيطرة الكاملة على المؤسستين، لم يكن كافياً لإحداث تحول حقيقي في ممارسات القطاع المصرفي.
ولكي تتحول التعليمات الرئاسية إلى نتائج ملموسة، يبدو أن الأمر يتطلب إصلاحات أعمق، تشمل إعادة التوازن بين الملكية العمومية والخاصة، والحد من استنزاف الودائع المصرفية في تمويل الدين العمومي، والأهم من ذلك إصلاح منظومة الحوكمة بما يمنح مسيري البنوك استقلالية فعلية في اتخاذ القرار. فمن دون هذا الهامش من الاستقلالية، سيظل الخوف من المتابعة والعقاب أقوى من الاستعداد لتحمل المخاطر المحسوبة التي يقتضيها تمويل الاقتصاد الحقيقي، وهو ما سيبقي الفجوة قائمة بين الإرادة السياسية المعلنة والواقع الذي يحكم عمل البنوك العمومية.