
Les tensions géopolitiques au Moyen-Orient ont replacé l’Algérie au centre des marchés énergétiques. En effet, les dégâts subis par les infrastructures du Golfe, dans le contexte de la guerre en Iran, poussent les acteurs internationaux à chercher des alternatives. Toutefois, selon des experts interrogés par l’AFP, les capacités algériennes restent limitées à court terme.
D’abord, l’Algérie, membre de l’OPEP et premier exportateur de gaz en Afrique, suscite un intérêt croissant. Cependant, les discussions pour augmenter les volumes exportés avancent lentement. Selon l’expert Geoff Porter, une hausse significative ne pourrait intervenir qu’« au mieux dans quatre à cinq ans ».
Ensuite, sur le marché pétrolier, la situation reste contrainte. L’Algérie exporte près d’un million de barils par jour. Néanmoins, toute augmentation dépend de la découverte de nouveaux gisements. Par ailleurs, la demande intérieure élevée et les quotas imposés par l’OPEP freinent les ambitions d’exportation.
Dans ce contexte, la Libye apparaît également comme une option. Dotée des plus importantes réserves pétrolières d’Afrique, elle dispose d’un fort potentiel. Toutefois, l’instabilité politique et sécuritaire constitue un frein majeur. Ainsi, malgré une production remontée à 1,4 million de barils par jour, des investissements lourds restent nécessaires pour atteindre 2 millions.
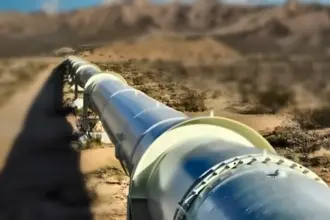
En parallèle, l’Algérie bénéficie d’un avantage stratégique dans le gaz. Contrairement au Qatar, elle privilégie les gazoducs, notamment Transmed vers l’Italie et Medgaz vers l’Espagne. Ces infrastructures offrent une sécurité accrue, car elles sont moins exposées aux risques militaires.
Cependant, ces gazoducs fonctionnent déjà à pleine capacité. Par conséquent, les marges d’expansion restent faibles. Medgaz pourrait augmenter légèrement ses capacités, mais les limites structurelles persistent.
Depuis 2022 et la réduction des importations européennes de gaz russe, l’Algérie s’impose comme un fournisseur clé. Elle joue désormais un rôle central dans la stratégie de diversification énergétique de l’Europe.
De plus, le groupe Sonatrach cherche à optimiser ses capacités de liquéfaction. L’objectif est clair : profiter des prix élevés du marché spot et réorienter certaines exportations vers l’Europe et l’Asie.
Malgré cela, l’Algérie ne peut pas remplacer le Qatar à court terme. Sa production annuelle de gaz, estimée à 100 milliards de m³, reste inférieure à celle de Doha, qui atteint 200 milliards.
Pour lever ces contraintes, l’Algérie mise sur un plan d’investissement ambitieux, évalué entre 50 et 60 milliards de dollars. Ce programme vise à renforcer l’exploration et moderniser les infrastructures. À terme, le pays ambitionne de doubler sa production de gaz d’ici 2030.
Enfin, le développement du gaz de schiste constitue un levier stratégique. Des discussions sont en cours avec les majors américaines Chevron et ExxonMobil pour attirer capitaux et technologies.
Ainsi, l’Algérie confirme son statut d’acteur énergétique majeur. Toutefois, ses capacités actuelles ne lui permettent pas encore de s’imposer comme une alternative immédiate aux approvisionnements du Golfe.