Alors que le gouvernement s’attelle au parcours du combattant du budget 2027, la deuxième puissance économique de la zone euro tangue. Dans ce climat national marqué par la déprime et l’accumulation des crises, des experts internationaux préviennent : une crise française pourrait affecter l’économie mondiale.
En 2010, la crise de la dette souveraine grecque provoquait un tumulte sur les marchés financiers internationaux. Elle débouchait sur une mise sous assistance financière du pays par ses partenaires européens et le Fonds monétaire international (FMI), assortie d’une cure d’austérité drastique.
Le scénario pourrait se renouveler seize ans plus tard, mais avec un changement d’échelle. Desmond Lachman, ancien directeur adjoint du FMI, désigne dans Le Monde la menace : « La France menace de provoquer un choc du même type, mais à plus grande échelle. »
Lachman souligne que la dette publique française est passée d’un peu plus de 80 % du PIB en 2010 à 119 % aujourd’hui, tandis que des déficits proches de 5 % du PIB continuent d’aggraver le problème. Le renchérissement du financement complique encore la situation : le rendement des obligations d’État françaises à dix ans atteignait 4,83 % le 9 octobre.
À cela s’ajoutent une économie qu’il décrit comme « sclérosée », le choc des prix de l’énergie et une croissance qui, selon les prévisions officielles qu’il cite, devrait rester inférieure à 1 % en 2027. La France ne peut donc pas compter sur une accélération de son activité pour se désendetter.
Le syndrome grec en version XXL
Les indicateurs macroéconomiques sont édifiants : le ratio de la dette publique par rapport au PIB atteint désormais des niveaux qui alimentent les inquiétudes sur la soutenabilité des finances françaises. À la fin du deuxième trimestre 2026, la dette publique française s’établissait à 3 595,5 milliards d’euros, soit 119 % du PIB, selon l’Insee. Un niveau inédit depuis la fin de la Seconde Guerre mondiale.
Depuis le début de la présidence d’Emmanuel Macron, en 2017, la dette s’est alourdie de plus de 1 300 milliards d’euros. Si ce stock élevé était autrefois supportable grâce à des taux d’intérêt proches de zéro, la remontée brutale de ces derniers plombe aujourd’hui les finances publiques.
Il faut rappeler que, depuis 1974, la France n’a plus enregistré d’excédent des comptes publics. Le déficit public atteignait 5,1 % du PIB en 2025. Pour 2026, le gouvernement vise un déficit de 5 %, mais cet objectif risque d’être dépassé, alors que la limite européenne est fixée à 3 %.
En parallèle, le pays affiche l’un des niveaux de dépenses publiques les plus élevés d’Europe, à près de 57 % du PIB. Longtemps protégé par des taux d’intérêt nuls, voire négatifs, le Trésor français subit désormais la remontée du coût de l’emprunt.
Les rendements des obligations assimilables du Trésor (OAT) à dix ans, proches de zéro en 2020-2021, ont fortement augmenté. Le 1er octobre, le taux de référence TEC 10 a atteint 4,90 %, un sommet depuis 2002. Après de nouvelles tensions, il s’établissait à 4,79 % le 9 octobre, selon l’Agence France Trésor.
La charge de la dette
Cette flambée propulse la charge de la dette à un niveau comparable à celui du budget de l’enseignement scolaire : les intérêts de la dette de l’État représentent environ 64,8 milliards d’euros, un montant légèrement supérieur aux 64,5 milliards de crédits budgétaires prévus pour la mission « Enseignement scolaire » en 2026, hors contribution aux pensions des fonctionnaires.
À l’échelle de l’ensemble des administrations publiques, la charge des intérêts est estimée à 79,2 milliards d’euros pour 2026. Ces deux chiffres correspondent à des périmètres différents, mais illustrent la pression croissante du service de la dette sur les finances publiques.
Plus de la moitié de la dette négociable de l’État est détenue par des non-résidents. Cette part importante expose le financement français aux décisions des investisseurs internationaux, même si elle ne signifie pas que ceux-ci peuvent, à eux seuls, provoquer une crise.
Le blocage politique
En deux mandats, Emmanuel Macron a consommé sept Premiers ministres : Édouard Philippe, Jean Castex, Élisabeth Borne, Gabriel Attal, Michel Barnier, François Bayrou et Sébastien Lecornu. L’absence de majorité parlementaire stable complique désormais l’adoption des budgets et la mise en œuvre d’une stratégie durable de redressement des comptes publics.
La dissolution surprise de l’Assemblée nationale en juin 2024 s’est imposée comme l’un des détonateurs majeurs de la crise actuelle. Face au blocage parlementaire et à la difficulté de faire adopter des économies budgétaires substantielles, les investisseurs ont relevé la prime de risque exigée pour prêter à la France.
Les tensions sur les marchés obligataires en témoignent. Début octobre, l’écart entre les taux français et allemands à dix ans s’est approché de 160 points de base en séance, un niveau qui n’avait plus été observé depuis 2012. Cet écart, appelé spread, mesure la prime de risque exigée par les investisseurs pour détenir de la dette française plutôt que de la dette allemande.
Le scénario d’un effondrement brutal n’est cependant pas le plus probable. C’est plutôt celui d’une dégradation continue qui se dessine : la charge des intérêts grignote les marges budgétaires et réduit la capacité de l’État à financer ses priorités. La France n’est toutefois pas en cessation de paiement et ne se trouve pas au bord du défaut de paiement.
Elle continue d’accéder aux marchés financiers et d’y placer ses obligations. Le problème est moins celui d’une incapacité immédiate à rembourser que celui du coût croissant de l’endettement et de la difficulté politique à enrayer sa progression. Le paiement des intérêts hypothéque progressivement la capacité du pays à financer ses hôpitaux, ses écoles et la transition écologique.
Un pays entre déprime et colère
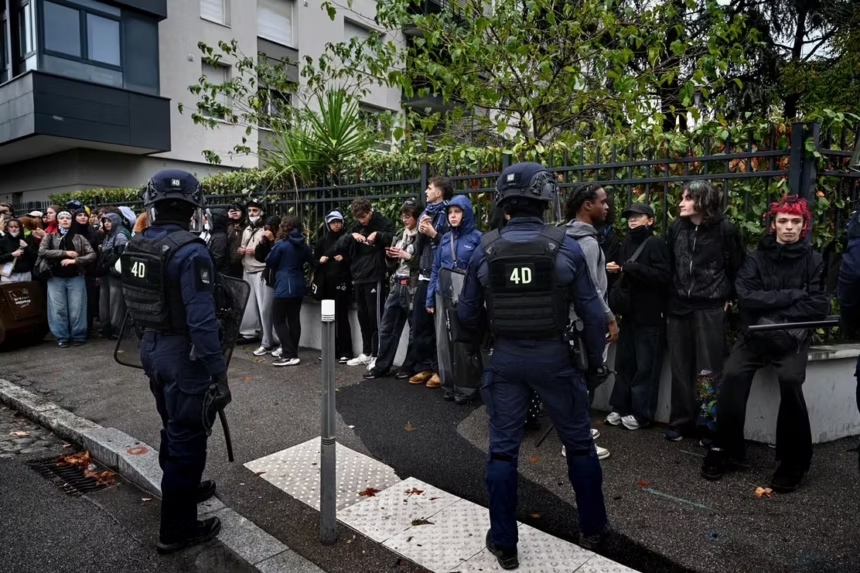
À l’approche de l’élection présidentielle de 2027, le pays oscille entre déprime et colère, sur fond de tensions sociales récurrentes et de contestation de l’action gouvernementale. La contestation des lycéens, à laquelle les autorités ont opposé une réponse privilégiant le recours à la force, et un secteur agricole qui affirme être en situation de détresse donnent l’image d’un pays en panne. L’exécutif, contraint par la situation financière, peine à apporter des réponses probantes à ces mécontentements.
Les mobilisations lycéennes ont été marquées par des affrontements avec la police et des blessures graves, provoquant de vives critiques sur l’usage de la force. Le gouvernement a finalement suspendu l’utilisation des grenades de désencerclement dans ce contexte.
Dans ce contexte, la progression de l’extrême droite occupe une place centrale dans le débat politique. Son discours attribue une large part des difficultés françaises à l’immigration et contribue à banaliser la xénophobie et le racisme. La perspective d’une nouvelle période d’instabilité renforce les interrogations sur la capacité de la France à conduire les ajustements budgétaires nécessaires.
“Too big to fail”
Si certains analystes estiment que la France est too big to fail (« trop grosse pour couler ») et que la Banque centrale européenne (BCE) dispose des instruments nécessaires pour contenir une crise, le soutien de ses partenaires ne saurait être tenu pour acquis. Desmond Lachman avertit notamment que l’opinion allemande, travaillée par la montée de l’AfD, l’extrême droite allemande, pourrait s’opposer au sauvetage massif d’un voisin jugé « indiscipliné ».
La France n’est certes pas au bord de la faillite. Elle se trouve cependant confrontée à une équation de plus en plus difficile : une dette qui s’alourdit, des intérêts qui absorbent une part croissante des ressources publiques, une économie peu dynamique et un système politique fragmenté.