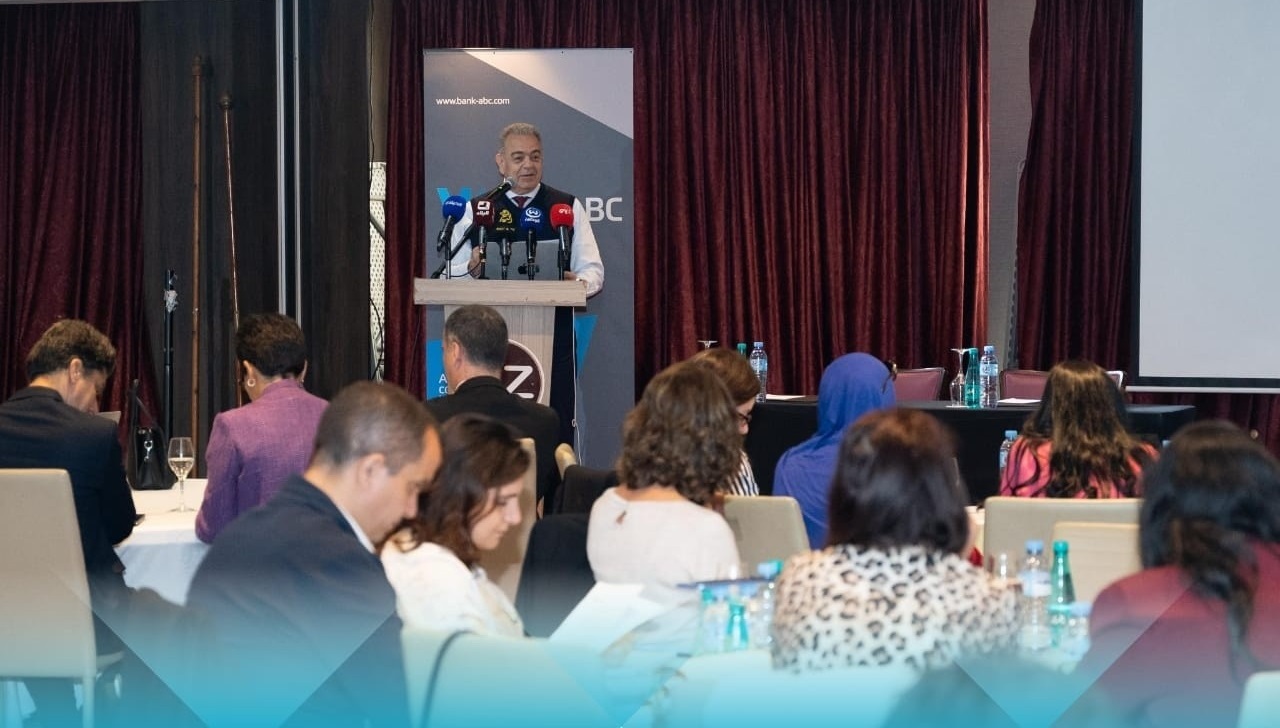
Les taux d’intérêt offerts actuellement sont peu attractifs par rapport aux alternatives informelles ou à la simple thésaurisation. Les banques vont devoir revoir ces taux afin d’inverser la tendance. C’est ce qu’affirment les experts à la faveur d’une journée d’étude consacrée à « L’épargne, levier de croissance économique et pilier de la sécurité financière des ménages » animée notamment par des intervenants choisis par Bank ABC Algérie, à l’occasion de la journée arable de l’inclusion financière célébrée ce 27 avril.
Au fil des différentes communications il ressort qu’en matière d’épargne, la proportion détenue en dehors du système financier formel demeure importante avec 65%, alors que seuls 3% de cette manne est convertie en investissement. Il ressort également que Les statistiques mondiales montrent une évolution positive, pour l’ensemble des pays émergents, en voie de développement et les moins avancés, en matière d’inclusion financière. Les pays étant nombreux à avoir adopté les solutions mobiles qui offrent, avec l’expansion des solutions numériques, une formidable opportunité pour les populations de réduire leur exclusion aussi bien financière que sociale.
Dans ce contexte et au chapitre « Evolution de l’épargne en Algérie (2011-2024) » il apparaît que Le taux de possession d’un compte bancaire ou mobile en Algérie a progressé de 33,3% en 2011 à un pic de 50,5% en 2024, avant de retomber à 35, 3% en 2024. L’Algérie reste ainsi largement en retrait par rapport à la moyenne mondiale (78,0%). La part des comptes inactifs est remarquablement élevée : 22,2% en 2024 contre 5,5% pour le Mena et 6,1 % pour le monde, indiquant un problème structurel d’utilisation plutôt que d’accès. Apprend-on en effet d’un exposé présenté par le Dr Mohamed Amine Kessouri, Expert en éducation financière, inclusion financière, épargne et bancarisation.
L’épargne sous toutes ses formes s’établit à 38,1% en 2024, légèrement au-dessus de la moyenne Mena (35,1%) mais reste inférieure à la moyenne mondiale (52,8%). L’épargne en institution a pour sa part largement progressé de 27, 0% en 2024 avec une progression de +13,8% par rapport à 2014 (13,2%). Les statistiques présentées par la Banque d’Algérie (2024) montrent, toutefois, une évolution positive du taux d’épargne des algériens au niveau des différentes agences. Cependant, le constat est sans appel en ce qui concerne un des indicateurs de l’inclusion financière en Algérie, car le pays présente des chiffres assez bas et qui n’ont pas connu d’évolution significative entre 2011 et 2024, alors même que le système financier national a connu des transformations et des progrès intéressants.
L’on rappelle par ailleurs que l’épargne formelle, portée par les comptes mobiles (Mobile money) a connu une forte croissance à l’échelle mondiale, ce qui met fin à une tendance de faible croissance de longue date. A l’échelle mondiale, 79% des adultes ont ouvert un compte auprès d’une banque ou d’un établissement financier similaire, auprès d’un fournisseur de services d’argent mobile, ou les deux, contre 74% en 2021.
L’épargne est un pilier opérationnel de l’inclusion financière, réduisant les vulnérabilités et ouvrant des opportunités d’investissement.