S’appuyant sur les données consolidées des transferts d’armements majeurs sur la période 2021-2025, l’institut documente un croisement de trajectoires inédit : le Maroc devient le premier importateur d’armes du continent africain, tandis que l’Algérie entre dans une phase marquée par la consolidation de ses capacités acquises au cours de la décennie précédente.
Derrière ces indicateurs statistiques se dessinent deux approches distinctes de la gestion des cycles de défense, influencées à la fois par des choix nationaux, des contraintes industrielles et l’évolution du contexte géopolitique international.
Un réajustement algérien entre consolidation technique et diversification des partenariats
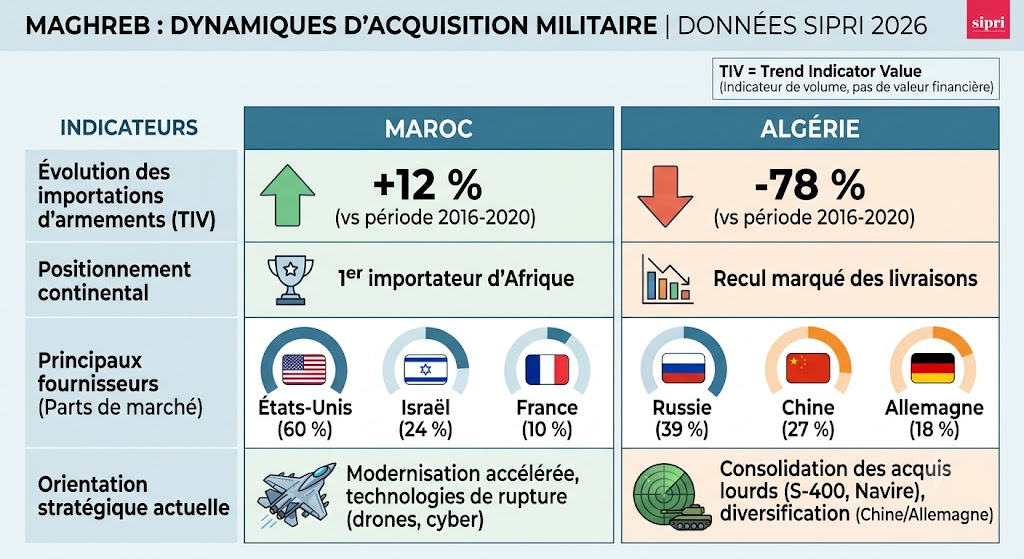
Après une décennie marquée par des acquisitions massives de systèmes d’armes majeurs, l’Algérie affiche une baisse de 78 % du volume de ses importations d’armements entre les périodes 2016-2020 et 2021-2025. Ce recul traduit en partie l’achèvement de plusieurs programmes de modernisation engagés au cours des années précédentes dans les domaines de la défense aérienne, des forces navales et sous-marines ainsi que de l’aviation.
L’armée algérienne se trouve désormais dans une phase d’intégration opérationnelle, de maintenance et de formation sur les équipements déjà acquis. Cette étape réduit mécaniquement le volume des nouvelles livraisons enregistrées dans les bases de données du SIPRI.
Parallèlement, les difficultés rencontrées par l’industrie de défense russe pour répondre simultanément aux besoins nationaux et aux commandes étrangères ont contribué à ralentir certains flux de livraison vers plusieurs clients traditionnels. Dans ce contexte, l’Algérie poursuit la diversification progressive de ses partenariats technologiques, notamment vers la Chine et l’Allemagne, tout en cherchant à renforcer ses capacités locales de maintenance et de soutien technique.
Le SIPRI souligne cependant que l’Algérie demeure discrète sur certaines acquisitions militaires et plusieurs informations relatives à des contrats conclus avec la Russie n’ont pu être vérifiées. Les estimations publiées pourraient ainsi sous-évaluer une partie des importations effectivement réalisées.
Les importations marocaines en hausse de 12 % portées par l’axe USA-Israël
À l’inverse, le Maroc poursuit une trajectoire ascendante avec une progression de 12 % de ses importations d’armements entre les périodes 2016-2020 et 2021-2025. Cette évolution place le royaume au premier rang des importateurs africains d’armes majeures. Les États-Unis demeurent le principal fournisseur des Forces armées royales (FAR), représentant 60 % des importations marocaines.
Ces acquisitions concernent notamment la modernisation de la flotte de chasseurs F-16 ainsi que différents systèmes d’artillerie et d’appui. Dans le prolongement des accords d’Abraham, Israël s’est imposé comme le deuxième fournisseur du Maroc avec 24 % des importations, devant la France qui représente 10 % des flux enregistrés sur la période.
Le SIPRI rappelle à ce titre que sa méthodologie ne repose pas sur la valeur financière des contrats, souvent confidentielle, mais sur le “Trend Indicator Value” (TIV), un indicateur unique destiné à mesurer exclusivement le volume des transferts de capacités militaires.
Tableau comparatif des dynamiques régionales (Données SIPRI 2026)
Une asymétrie qui demeure stable
L’analyse du SIPRI montre que l’Afrique du Nord continue d’être structurée par la dualité stratégique entre l’Algérie et le Maroc. La baisse des importations algériennes contribue largement au recul global des transferts d’armes vers l’Afrique, estimé à 41 % sur la période étudiée.
Pour autant, ces chiffres ne traduisent pas nécessairement un basculement du rapport de force régional ni un affaiblissement militaire de l’Algérie. Ils reflètent avant tout deux temporalités différentes : d’un côté un Maroc engagé dans un cycle d’acquisitions intensif et de renouvellement capacitaire, de l’autre une Algérie qui capitalise sur les programmes de modernisation réalisés au cours de la décennie précédente.
En somme, l’Algérie préserve son autonomie opérationnelle grâce à un stock d’armements conventionnels denses et diversifiés. Le Maroc, de son côté, optimise son format militaire en misant sur une forte interopérabilité avec les standards occidentaux et des technologies de rupture.
Ce croisement de courbes documenté en 2026 illustre moins un déséquilibre qu’une redéfinition des priorités doctrinales de chaque côté de la frontière. Les tensions persistantes entre Rabat et Alger continuent, selon l’institut, de constituer le principal moteur des politiques d’équipement militaire des deux pays, même si leurs cycles d’acquisition suivent désormais des rythmes et des calendriers différents.