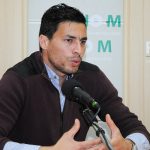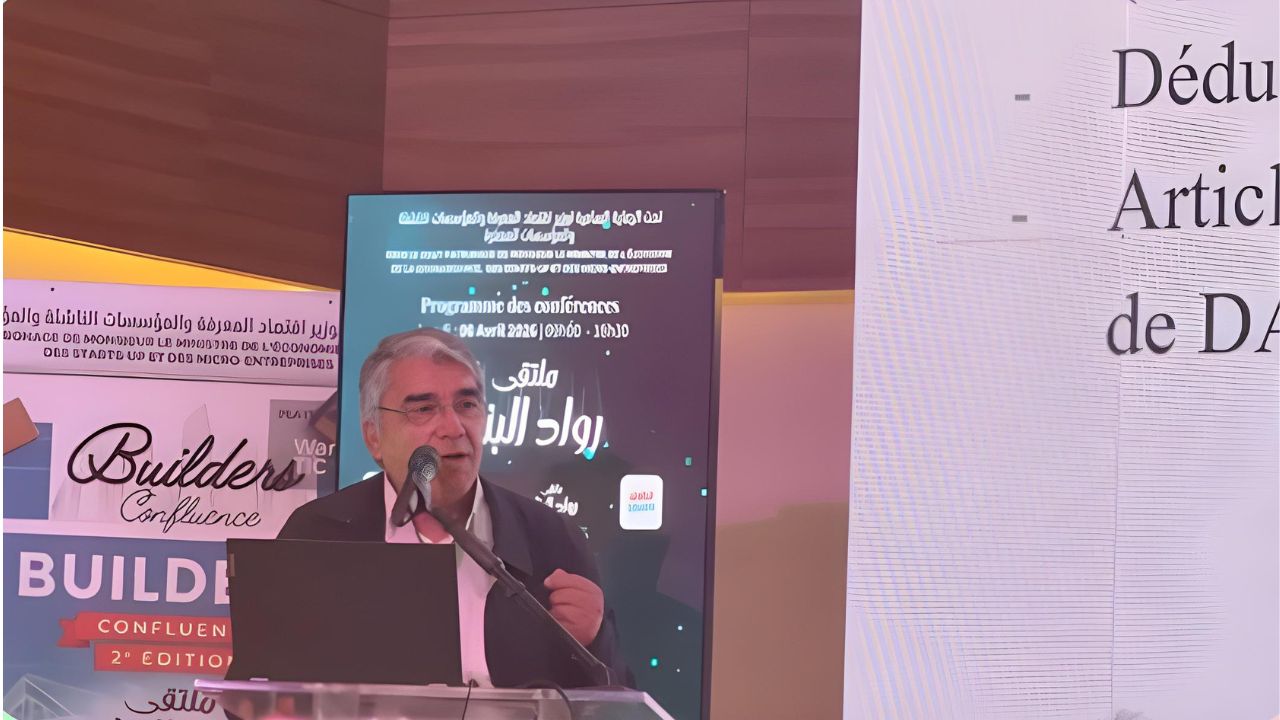
L’innovation dans l’écosystème des startups en Algérie suscite des inquiétudes. Lors du forum “Builders Confluence”, dédié à l’innovation dans les filières de la construction, Rachid Metref, ancien PDG du CPA et de la CNEP, a livré une analyse structurelle des freins qui empêchent l’innovation de franchir le seuil de l’exploitation industrielle.
Pour ce praticien de la finance, la multiplication des labels ne saurait masquer une réalité plus complexe : l’absence d’un couplage effectif entre l’agilité des jeunes pousses et la puissance de trésorerie des grands donneurs d’ordres. « Il faut de la commande pour les startups. Surtout de la commande », a-t-il notamment déclaré.
Le diagnostic de Rachid Metref : un système bancaire en déphasage
L’intervention de Rachid Metref a d’abord mis en exergue l’inadaptation persistante des mécanismes de financement classiques. Selon l’ancien banquier, le système bancaire national reste prisonnier de règles prudentielles axées sur les garanties physiques et les contreparties en valeur. Cette approche, par définition, exclut les startups dont l’essentiel de la valeur réside dans l’immatériel.
Il a également pointé les limites du capital-investissement public (equity). Si des structures comme l’ASF existent, leur impact reste modéré par l’absence de mécanismes de sortie fluides. Pour rappel, la Bourse d’Alger, qui devrait théoriquement constituer le débouché naturel pour la sortie des fonds et la valorisation des startups, demeure un levier très incertain, près de 29 ans après son lancement.
Sans cette perspective de « liquidité », le cycle de vie financier des entreprises innovantes se retrouve bloqué dès les premières phases de croissance.
La Loi de finances 2026 : un levier pour dynamiser la commande

Pour ouvrir une perspective plus favorable à son analyse sur la faiblesse de la commande des entreprises, le conférencier a évoqué le nouveau cadre incitatif mis en place par les pouvoirs publics. La Loi de finances pour 2026 introduit une disposition importante : les entreprises dont le chiffre d’affaires excède 20 milliards de dinars sont désormais tenues de consacrer au moins 1 % de leur chiffre d’affaires à la recherche et développement (R&D).
Ce dispositif prévoit une sanction directe pour les récalcitrants : une majoration de 1 % du taux de l’IBS. L’aspect le plus structurant de cette mesure réside dans le fait que ces dépenses de R&D sont comptabilisées lorsqu’elles font l’objet d’une externalisation vers les startups.
Cette contrainte fiscale vise à créer, dans un premier temps, le marché qui fait défaut aux innovateurs locaux, en obligeant les grands groupes du BTP et de l’industrie à intégrer les startups dans leur chaîne de valeur. Elle reste toutefois exposée à un risque de contournement, via le recours aux startups comme simples « sous-traitants informatiques » plutôt que comme pourvoyeurs de solutions innovantes.
Le défi de la valorisation et du passage à l’échelle industrielle
Au-delà des constats de Rachid Metref, l’analyse des cinq dernières années met en évidence une asymétrie entre le flux de création de startups — porté par leur labellisation — et le stock de réussite industrielle, mesuré par les brevets déposés suivis d’exploitation.
Si le nombre de startups a fortement augmenté, leur valorisation réelle demeure faible. Cette situation s’explique par le fait que l’innovation en Algérie peine à atteindre l’échelle industrielle, condition indispensable pour générer une valeur ajoutée significative.
L’enjeu n’est plus seulement de créer des structures, mais de lever les barrières institutionnelles. L’accès aux marchés publics, souvent verrouillé par des exigences de références techniques inaccessibles aux nouveaux entrants, constitue un autre plafond de verre.
En somme, l’analyse de Metref suggère que l’innovation en Algérie ne pourra réellement « décoller » que si elle sort du périmètre étroit de l’assistance pour devenir un intrant indispensable à la compétitivité des entreprises moyennes et grandes. Le succès de la nouvelle disposition de la Loi de finances 2026 se mesurera à sa capacité à transformer une obligation fiscale en un réflexe de partenariat industriel durable.