بينما تحبس أسواق الطاقة العالمية أنفاسها ترقباً لأسعار النفط الخام والغاز، يبرز تهديد أكثر استتاراً يوشك أن يعصف بالقفة المعيشية للعائلة الجزائرية: إنه اختناق قطاع صناعة البلاستيك. فلم يعد إغلاق مضيق هرمز المطول مجرد أزمة ندرة في الخام، بل صار يقطع الطريق أمام حبيبات “البوليمر” الحيوية لصناعة التغليف. وتواجه الجزائر اليوم صدمة في طور التشكّل، إذ يُتوقع أن يسجل التضخم المستورد قفزات ملموسة.
مضيق هرمز: إغلاق «البحيرة» وارتفاع أسعار البوليمرات
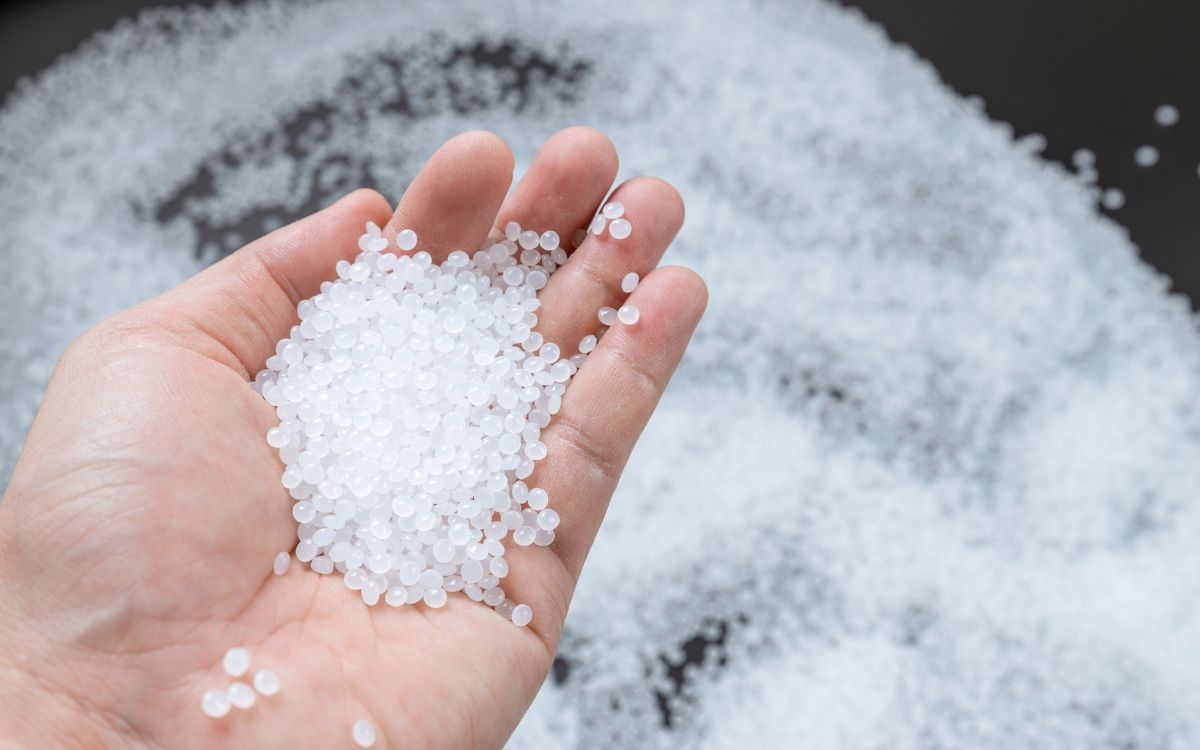
منذ أن فُرض الحصار الفعلي على مضيق هرمز، شُلت قدرة عمالقة البتروكيماويات في السعودية وقطر والإمارات —وهم الموردون الرئيسيون لشمال إفريقيا— عن تصدير إنتاجها من الراتنج (résine). ومع مطلع أبريل 2026، قفز سعر طن مادة “البولي إيثيلين تيريفثاليت” (PET) بنسبة 60%، ليتجاوز حاجز 1850 دولاراً. ويخشى المهنيون، في حال استمر هذا الإغلاق لثلاثة أشهر، أن ينزلق القطاع نحو تضخم مفرط، حيث قد يتخطى سعر مادة “PET” عتبة 3000 دولار للطن، وهو ما يعادل ثلاثة أضعاف مستوياته في 2025. وتعد أزمة هرمز مأزقاً جغرافياً يفوق بتبعاته أزمة البحر الأسود عام 2022؛ إذ تخلق هذه الندرة المادية في المعروض العالمي “علاوة مخاطر” لن يقوى المحولون الجزائريون، المنهكون مالياً أصلاً، على تحملها طويلاً.
ضريبة صناعة بتروكيماويات غير مكتملة
تأتي خطورة هذه الأزمة على الجزائر لكون نسيجها الصناعي لا يزال “اقتصاداً تحويلياً” يعاني من هشاشة في المنبع. إذ يرزح قطاع الصناعات الغذائية، من المياه المعدنية إلى زيوت المائدة، تحت تبعية شبه كلية لاستيراد الحبيبات البلاستيكية.
ويعود هذا الخلل الهيكلي إلى تأخر تاريخي؛ فخلال عقود حكم بوتفليقة، طغت استراتيجية “التصدير الكلي” للغاز الخام على حساب مشاريع التثمين البتروكيماوي؛ كما أُهملت عمليات التحديث لإنتاج البوليمرات المعقدة (مثل PET، PVC، PEHD) لصالح مشاريع غازية تحقق عائداً فورياً. والنتيجة اليوم: كل عبوة تُستهلك في الجزائر، من كيس القمامة إلى زجاجة المشروبات، تحمل في طياتها قيمة مضافة أجنبية مرتبطة بالتقلبات الجيوسياسية في الخليج. وهكذا يضطر الصناعي المحلي لشراء مشتقات نفطية بأسعار باهظة، رغم أنها تُنتج في الأصل من خام محلي.
اشتداد الخناق على المنتجين والمستهلكين
توشك المعادلة أن تصبح مستحيلة بالنسبة لأقطاب الصناعات الغذائية الوطنية؛ إذ يمثل التغليف في منتجات كالمياه المعدنية أو الزيت ما يصل إلى 25% من سعر التكلفة. ومع ارتفاع سعر الـ (PET) بنسبة 60%، ترتفع تكلفة الإنتاج ميكانيكياً وفوراً بنسبة تتراوح بين 10 و15%. وفي ظل تراجع القوة الشرائية بالفعل، فإن قدرة الشركات على عدم تمرير هذه الزيادة إلى المستهلك النهائي تبدو محدودة.
قد تنجح المجموعات الكبرى في كبح الأسعار لأسابيع عبر تقليص أرباحها، لكن الوحدات الصغيرة تواجه خطر الإفلاس. كما أن الجمود البيروقراطي في إجراءات الاستيراد المرتبطة بـ “البرنامج التقديري نصف السنوي للاستيراد” يحرم المؤسسات من المرونة اللازمة لمواجهة الغلاء. ومن المتوقع، إذا استمر الانسداد في المضيق، أن تشهد الأسعار في المتاجر ارتفاعاً يتراوح بين 10 و20 ديناراً للزجاجة الواحدة (سعة لتر واحد مثلاً) بحلول الصيف.
يبقى بصيص الأمل معلقاً على تسريع وتيرة استثمارات شركة “سوناطراك”. ويمثل مجمع “البولي بروبيلين” في أرزيو ووحدة تكسير الإيثان المرتقبة في سكيكدة رأس الحربة لاستعادة السيادة البلاستيكية. ولكن، وحتى تدخل هذه الاستثمارات حيز الخدمة الفعلي بحلول عام 2028، يبقى على الجزائر الإبحار في هذه العاصفة، وهي تدفع ثمن تأخرها الصناعي السابق نقداً (cash) .