منذ صيف 2025، واصل بنك الجزائر إصدار مناشير وتعليمات تنظيمية متتالية، شملت تحديد سقف الالتزامات الخارجية للبنوك عند 50% من أموالها الخاصة، وتشديد الرقابة على حق الصرف المخصص للسفر، وفرض مركزية تحصيل العمليات المتعلقة بالصرف بالدينار. ومع كل إجراء جديد، يزداد تقييد الوصول إلى العملات الأجنبية.
وفي الوقت نفسه، تراجعت احتياطات الصرف إلى 47.1 مليار دولار في أكتوبر 2025، مقابل 67.8 مليار دولار قبل عام واحد، وفق بيانات بنك الجزائر التي جمعها صندوق النقد الدولي. في هذا السياق، نشر الاقتصادي عبد الرحمي بساحة مذكرة مطولة حول إعادة مواءمة الدينار، يوضح فيها أن غياب تعديل سعر الصرف لا يزيل الاختلالات الاقتصادية، بل يغيّر فقط قنوات انتقالها وتأثيرها.
«آلية عالمية للتكيف الاقتصادي»
يبدأ بساحة بتفكيك الربط التقليدي بين إعادة مواءمة العملة والخطاب الإيديولوجي الذي أحاط بها لعقود. «إن إعادة المواءمة النقدية ليست عقيدة أيديولوجية ولا وصفة خاصة بالمؤسسات المالية الدولية»، مضيفاً أنها «آلية عالمية للتكيف الاقتصادي الكلي تستخدمها مختلف الاقتصادات التي تواجه اختلالات هيكلية مستمرة». ويذكّر بأن أكثر من ثمانين دولة تعتمد اليوم أنظمة تعويم مُدار، حيث يؤدي سعر الصرف دور صمام الأمان في مواجهة الصدمات. ويستهدف هذا الطرح إحدى الحجج المتكررة في النقاش الجزائري، والتي تعتبر أي تعديل في قيمة الدينار استجابة لإملاءات خارجية. ويرى بساحة أن المنطق معكوس؛ فالمشكلة الحقيقية ليست في التعديل ذاته، بل في تسيير الاختلالات لفترات طويلة وتأجيل معالجتها.
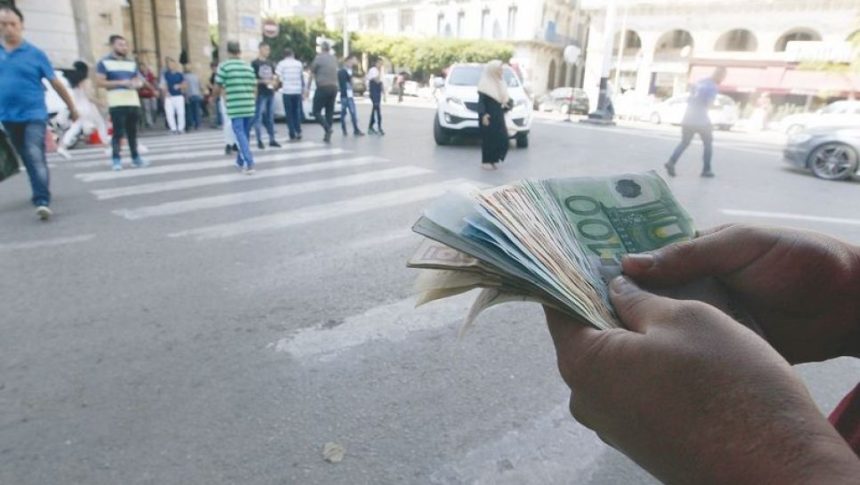
ويستند في تحليله إلى أرقام معروفة لكنها نادراً ما تُعرض ضمن إطار واحد. فقد ارتفع مؤشر سعر الصرف الفعلي الحقيقي للدينار من 92.3 نقطة سنة 2022 إلى 106.1 نقطة سنة 2024، أي بزيادة حقيقية تقارب 15% خلال عامين. وفي المقابل، كان اليورو يُتداول في نهاية 2025 بين 280 و282 ديناراً في السوق الموازية، مقابل 151 ديناراً وفق السعر الرسمي، ما يمثل فجوة قياسية بلغت 85%، وهي نسبة يقارنها بساحة بما حدث خلال الأزمات النقدية في مصر ونيجيريا.
ويكمن التناقض الذي يبرزه بساحة في معطى أساسي: فبين عامي 2020 و2025، ارتفعت القيمة الحقيقية للدينار، بينما بلغ التضخم ذروته عند 9.3% خلال عامي 2022 و2023، في وقت توسعت فيه الكتلة النقدية بنحو 60%. وبذلك، لم يؤدِّ الدينار القوي إلى استقرار الأسعار، بل ساهم، بحسب تحليله، في نقل الضغوط إلى السوق الموازية وإلى القيود الإدارية والاقتصاد غير الرسمي.
«التعديل يحدث في النهاية ولكن بكلفة أعلى»
وتخصص المذكرة حيزاً مهماً لما تسميه «كلفة الإبقاء على الوضع القائم». ويقدّر بساحة أن تحسناً في تخصيص الموارد كان يمكن أن يرفع النمو المحتمل إلى ما بين 5 و5.5% سنوياً، مقابل متوسط بلغ 3.8% فقط بين عامي 2000 و 2025. ويعني ذلك، بحسب تقديراته، ضياع أكثر من 100 مليار دولار من الثروة التي كان يمكن إنتاجها. كما يقدّر عدد الوظائف المفقودة بسبب ازدواجية أسعار الصرف بنحو 120 ألف منصب خلال الفترة 2024-2025 وحدها، مع خسارة اقتصادية تعادل 2.4 نقطة من الناتج المحلي الإجمالي.
ولا تكمن أهمية هذه الأرقام في حجمها فحسب، بل في الآليات التي تعكسها. فعندما يتوقف السعر الرسمي للعملة عن عكس التوازن الحقيقي بين العرض والطلب، لا يختفي الفاعلون الاقتصاديون، بل يتكيفون مع الواقع الجديد. فيلجأ المستوردون إلى تضخيم الفواتير، ويعمد المصدرون إلى تقليص قيم الفواتير المصرح بها، وتتجه المدخرات نحو اكتناز العملات الأجنبية خارج النظام المصرفي، بينما تتراجع الاستثمارات طويلة الأجل. ويختصر بساحة هذه الديناميكية بالقول: «إن التعديل يحدث في النهاية، لكنه يتم بكلفة اقتصادية واجتماعية أكبر».
وفي ما يتعلق بمسار احتياطات الصرف، تتقاطع قراءته مع توقعات تقرير المادة الرابعة لصندوق النقد الدولي لعام 2025، والتي تشير إلى أن استمرار العجز في الحساب الجاري قد يدفع الاحتياطات إلى ما دون 20 مليار دولار بحلول عام 2030. وكان الميزان التجاري خلال السداسي الأول من عام 2025 قد سجل عجزاً قدره 5.478 مليارات دولار، وفق بيانات الديوان الوطني للإحصائيات، بعدما كان قد حقق فائضاً بلغ 320 مليار دينار خلال الفترة نفسها من العام السابق. كما تراجعت الصادرات بأكثر من 8%، بينما ارتفعت الواردات بنحو 25%.
أما الحل الذي يدعو إليه بساحة فلا يتمثل في مواءمة فورية مع أسعار السوق الموازية، إذ يعتبر ذلك «محفوفاً بالمخاطر اقتصادياً وقابلاً للنقاش منهجياً»، لأن سعر السوق الموازية يتضمن علاوات مضاربية وتكاليف غير رسمية وجزءاً من التدفقات المرتبطة بالاقتصاد الموازي. ووفق تقديراته، فإن مستوى اختلال سعر الدينار الحقيقي، استناداً إلى منهجية قريبة من نموذج «تقييم التوازن الخارجي» المعتمد لدى صندوق النقد الدولي، يتراوح بين 10 و25%، مع سيناريو مرجعي يدور بين 18 و20%.
ويقترح تصحيحاً تدريجياً يتمثل في خفض سنوي لقيمة الدينار بنسبة تتراوح بين 5 و6% على مدى ثلاث سنوات، على أن يكون هذا المسار مبنياً على المؤشرات الاقتصادية الأساسية، ومرفقاً بانضباط مالي، وسياسة نقدية أكثر تشدداً، وتفعيل فعلي لمكاتب الصرف من أجل استقطاب السيولة المتداولة في القنوات غير الرسمية.
أما بنك الجزائر، فيواصل تحديد سعر مرجعي يومي للعملة ضمن هامش ضيق جداً تطبقه البنوك التجارية في معاملاتها، وفق ما أورده تقرير حديث لصندوق النقد الدولي. ورغم أن النظام يوصف رسمياً بأنه «تعويم مُدار»، فإن دور السوق يبقى محدوداً عملياً، في ظل ما يصفه التقرير بوضع «شبه احتكاري» للبنك المركزي، المستند إلى إلزام مصدري المحروقات بتحويل عائداتهم إلى الدينار. ومنذ 29 جانفي 2026، استأنف الدينار مسار التراجع أمام اليورو في السوق بين البنوك، منهياً بذلك فترة من الاستقرار النسبي استمرت طوال عام 2025.