Alors que l’Africa Finance Corporation (AFC) s’apprête à signer un accord d’établissement avec le Kenya pour officialiser l’ouverture de son bureau régional pour l’Afrique de l’Est, l’institution financière multilatérale réaffirme son rôle central sur le continent. Forte de près de 20 milliards de dollars d’actifs sous gestion et d’un portefeuille de plus de 170 projets, l’AFC déploie une ingénierie financière conçue pour pallier les défaillances du marché du capital-développement.
Un déficit infrastructurel aux racines structurelles
Depuis la période des indépendances, la croissance du stock de capital infrastructurel africain a stagné, se faisant largement distancer par les économies asiatiques. À titre comparatif, le stock de capital de la Chine est devenu, au cours des dernières décennies, plus de six fois supérieur à celui de l’Afrique.
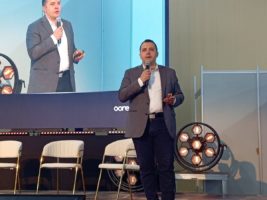
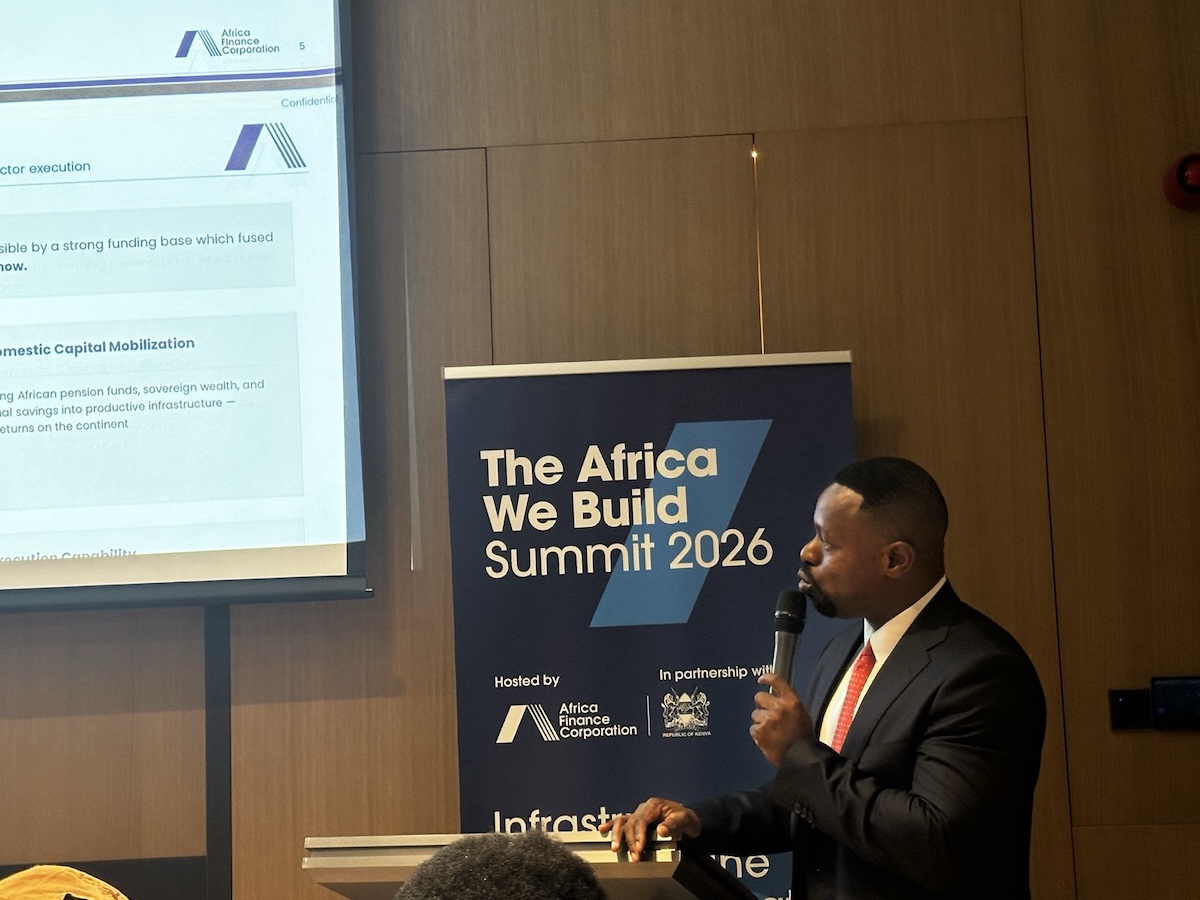
Pour rattraper ce retard et bâtir des réseaux de transport ou d’énergie d’une densité comparable à celle de l’Inde ou de la Chine, le Directeur adjoint et Conseiller financier de l’AFC, Fola Fagbule, a estimé, lors d’une conférence de presse organisée à la veille du Sommet “Africa we Build”, qui se déroule actuellement à Nairobi, que “les besoins annuels oscillent entre 65 et 100 milliards de dollars d’ici 2025.”
Ce sous-investissement endémique ne relève pas d’une simple pénurie de liquidités, mais se heurte à des limites structurelles. Historiquement, l’investissement reposait sur les deniers publics. Or l’espace budgétaire de la majorité des États est aujourd’hui saturé.
Fola Fagbule a synthétisé ainsi l’impasse souveraine : “Les gouvernements ont toujours une quantité limitée d’argent. Peu importe à quel point ils sont bien gérés”. Les besoins s’accumulent face aux exigences sociales concurrentes telles que la santé et l’éducation. À cette contrainte s’ajoute l’inadéquation des modèles traditionnels des institutions de financement du développement (DFI), souvent jugés trop bureaucratiques et inadaptés à la structuration complexe des financements de projets privés.
L’ingénierie du modèle public-privé
Créée en 2007 par traité diplomatique, l’AFC a été conçue comme “une institution financière exclusivement dédiée au développement des infrastructures africaines”. Pour y parvenir, l’institution repose sur une architecture hybride associant le capital public d’États ou de banques centrales (environ 64 %) à des investisseurs institutionnels et privés (36 %) en quête de rendements ajustés au risque.
Ce socle souverain confère à l’institution le statut de créancier privilégié ainsi que de larges immunités, réduisant sensiblement le risque juridique et d’expropriation. C’est ce rempart qui permet à l’AFC de maintenir des notes de crédit de catégorie investissement (A3 chez Moody’s et A chez S&P), la classant au deuxième rang des émetteurs non souverains les mieux notés du continent.
Cette solidité lui sert de levier pour lever des capitaux sur les places financières mondiales à des taux compétitifs, voire agir comme garant pour réduire le coût de la dette de ses États membres.
L’AFC compte 48 États membres. Trois pays disposant de ressources financières importantes n’en font pas encore partie. Il s’agit de l’Algérie, la Libye et l’Afrique du Sud. Interrogé par Maghreb Émergent sur les raisons de la non-adhésion de l’Algérie, Fola Fagbule a indiqué que “les négociations entre l’AFC et le gouvernement algérien sont en cours”, de même pour les autres États africains non adhérents.
La véritable valeur ajoutée de l’AFC réside dans sa connaissance fine des marchés locaux, qui lui permet de corriger la prime de risque excessive souvent appliquée par les investisseurs internationaux. “Nous n’avons pas de décalage dans la perception du risque car nous sommes d’Afrique, nous vivons en Afrique et nous comprenons exactement comment les choses se passent”, affirme Fola Fagbule.
Création de plateformes et intégration des chaînes de valeur
L’AFC n’est pas un bailleur passif. Ses équipes interviennent dès les premières phases de développement des projets, assumant le risque de l’amorçage pour rendre les actifs structurables et finançables. La majeure partie de ses engagements (87 %) cible des projets pilotés par le secteur privé.
L’institution privilégie la création de plateformes d’investissement capables d’agréger de multiples actifs sous une même entité, à l’instar de ses véhicules dans les énergies renouvelables ou de la société Arise dans la gestion de zones économiques spéciales. Cette stratégie de consolidation crée des économies d’échelle et facilite la rotation du capital via des sorties stratégiques.
L’AFC développe également une approche d’investissements dits “écosystémiques”, conçue pour arrimer les projets extractifs à la valorisation industrielle et logistique locale. Dans le secteur des minéraux critiques, Fola Fagbule illustre ce changement de paradigme : “Il ne s’agit pas seulement du cuivre et du cobalt, mais des batteries que vous pouvez produire en utilisant le cuivre et le cobalt.”
À terme, la viabilité du modèle repose sur la mobilisation de l’épargne locale, à l’image des fonds de pension kényans devenus actionnaires. Pour la direction de l’AFC, l’enjeu financier du siècle se résume à une question de souveraineté du capital : “Comment pouvons-nous prendre le capital de l’Afrique et l’utiliser pour résoudre les problèmes de l’Afrique, au lieu de l’investir à l’étranger ?”.