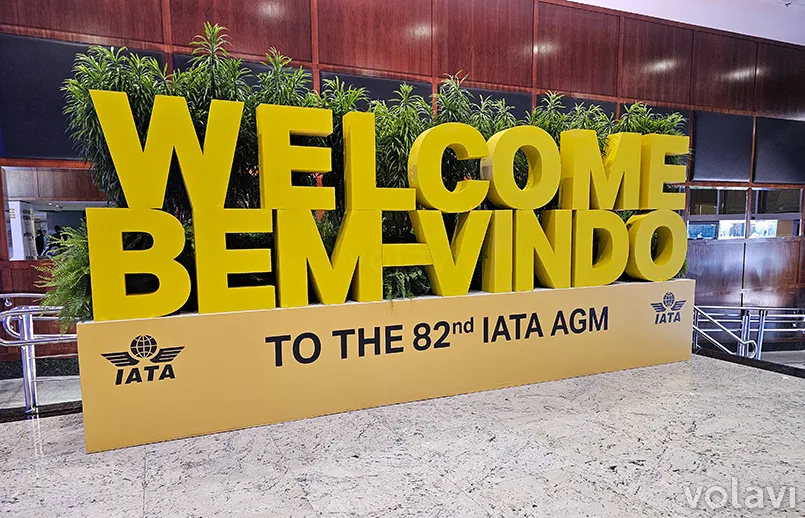
L’Assemblée générale de l’IATA organisée au Brésil s’est clôturée le 8 juin dans un climat morose. Le ciel n’est plus dégagé pour les 370 compagnies membres de l’organisation ; son directeur général, Willie Walsh, a dressé un constat sombre d’une industrie qui traverse une forte zone de turbulences. Au cœur de cette grosse déprime : l’envolée du prix du kérosène qui a bondi de près de 70% par rapport à 2025 pour s’établir à un niveau moyen de 152 dollars le baril. Une conséquence directe de la guerre israélo-américaine contre l’Iran et du blocage concomitant du détroit d’Ormuz.
La facture globale en carburant va ainsi atteindre les 350 milliards de dollars en 2026 , de quoi mettre en péril de nombreux acteurs, notamment les petits transporteurs. Les effets de cette crise énergétique — due à une guerre dont le déroulement est loin des projections de ses initiateurs — sont déjà quantifiables : les prévisions de bénéfices nets mondiaux pour 2026 ont été divisées par deux, s’établissant à 23 milliards de dollars contre 45 milliards en 2025. La rentabilité globale s’effondre avec une marge nette résiduelle d’à peine 2%.
Cette crise redessine profondément la carte mondiale de la profitabilité. Les compagnies du Golfe, leaders historiques du secteur, plongent dans un marasme inédit avec une marge nette négative anticipée à -6,1%, plombées par les déroutements de vols, les baisses de capacités et la perte du trafic de correspondance.
Air Algérie dans un ciel relativement serein
Face à ce choc mondial, la compagnie nationale Air Algérie aborde ces turbulences avec une relative sérénité. Elle bénéficie ici d’un avantage structurel unique : l’intégration verticale de l’énergie en Algérie. Le kérosène est entièrement produit et raffiné localement par la compagnie nationale Sonatrach, qui extrait son propre pétrole brut. L’activité névralgique de la méga-raffinerie de Skikda permet ainsi de couvrir l’intégralité de la consommation nationale.
Cette production domestique ne dégage pas de surplus significatif destiné à l’exportation sur les marchés internationaux, mais elle remplit un rôle crucial de bouclier macroéconomique. Cette autosuffisance stricte, déconnectée des mécanismes de spéculation internationaux sur le brut, sanctuarise le marché national en protégeant le transporteur historique des risques de pénuries physiques et de l’explosion des coûts d’approvisionnement. Fort de ce carburant souverain, Air Algérie peut maintenir ses ambitions d’expansion stratégique, notamment vers l’Afrique subsaharienne.
Maroc et Tunisie : la double peine face au hedging européen
Dans le reste du Maghreb, le paysage est radicalement différent. Dépourvus de ressources énergétiques fossiles et contraints d’importer leur carburant aux prix mondiaux, le Maroc et la Tunisie subissent de plein fouet la surchauffe du baril à 152 dollars. Pour la Royal Air Maroc (RAM) et Tunisair, cette flambée comprime dramatiquement les marges sur les liaisons très concurrentielles de l’espace euro-méditerranéen.
À la veille de la haute saison estivale, ces pavillons maghrébins se retrouvent pris en étau. D’un côté, ils doivent procéder à des arbitrages tarifaires difficiles au risque de décourager les voyageurs. De l’autre, ils font face à la concurrence agressive des compagnies européennes. L’IATA souligne en effet que les opérateurs européens pourraient afficher les meilleures marges mondiales (3,1% de marge nette) , portés par un taux de couverture (hedging) face à la hausse du kérosène parmi les plus élevés au monde (70%). Ne disposant pas de la même force de frappe financière pour bloquer les cours de l’énergie en amont, les compagnies marocaines et tunisiennes abordent l’été en situation de forte vulnérabilité.
Des clients au rendez-vous mais un manque d’avions
Paradoxalement, les clients sont au rendez-vous. L’IATA table sur un record absolu de 5,1 milliards de passagers transportés en 2026, avec des cabines remplies à 84% en moyenne. C’est ce qui permet à Willie Walsh d’éviter le terme de “crise systémique” comparable à celle du Covid-19, le trafic mondial restant sur une pente ascendante.
À la crise du kérosène s’ajoute enfin une pénurie de livraisons d’avions neufs chez Airbus et Boeing, dont les carnets de commandes sont bloqués par les difficultés chroniques de leurs chaînes de sous-traitance.
Ce manque de disponibilité freine l’ouverture de nouvelles lignes et, surtout, prive les compagnies d’appareils de nouvelle génération, moins gourmands en carburant, indispensables pour amortir le choc énergétique actuel.