L’Europe s’apprête à aborder la prochaine saison hivernale dans un contexte de sécurité énergétique sensiblement durci. Selon l’étude de KPMG España, l’entrée en vigueur du Règlement (UE) 2026/261, qui organise la sortie définitive du gaz russe, y compris du gaz naturel liquéfié (GNL), réduit les marges de manœuvre du continent. La combinaison de cette rupture réglementaire, des tensions persistantes sur le marché mondial du GNL, des restrictions qui affectent toujours certains flux internationaux et des difficultés à reconstituer les réserves de sécurité place désormais l’Union européenne face à une équation complexe.
Des stocks sous pression face à la volatilité du GNL mondial
Contrairement aux hivers récents, où les États membres parvenaient à remplir leurs installations de stockage à plus de 90 %, les simulations retenues par KPMG montrent que les niveaux de remplissage pourraient se limiter à environ 69 à 70 % à l’approche de l’hiver. Cette situation résulte de la disparition progressive des derniers contrats russes, qui représentaient encore 45 à 55 milliards de mètres cubes par an, soit 11 à 14 % de la demande européenne. Mais elle reflète surtout les difficultés à remplacer rapidement ces volumes par du GNL. Les acheteurs asiatiques continuent d’absorber une part importante des cargaisons disponibles sur le marché spot, tandis que plusieurs pays européens, dont l’Espagne, la France et la Belgique, doivent progressivement substituer les importations de GNL issues du projet russe Yamal LNG.
Le véritable défi pour l’Europe ne consiste plus seulement à trouver de nouveaux fournisseurs, mais à sécuriser des volumes suffisamment flexibles, fiables et compétitifs dans un marché mondial où l’Asie offre régulièrement de meilleures conditions économiques pour attirer les cargaisons disponibles. Dans ce contexte, le principal risque n’est pas nécessairement une rupture physique des approvisionnements, mais une volatilité durable des prix susceptible de peser sur la compétitivité de l’industrie européenne.
L’atout des approvisionnements par gazoduc
Face à cette incertitude, le rapport souligne la valeur stratégique retrouvée des approvisionnements régionaux par gazoduc. Sans soustraire leurs bénéficiaires aux tensions du marché mondial, ces infrastructures offrent des volumes plus stables et contribuent à réduire la dépendance aux cargaisons négociées sur le marché spot.
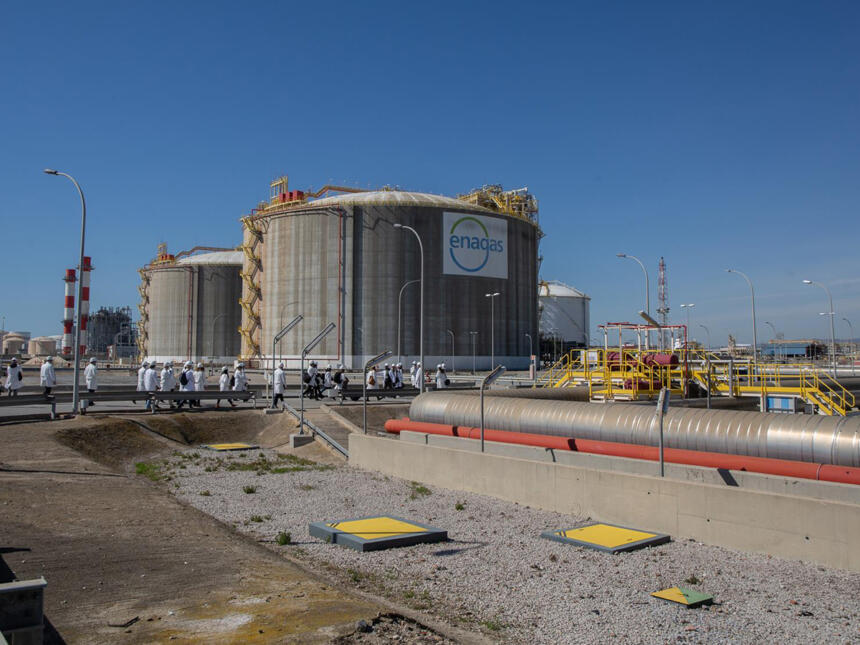
L’Espagne illustre cette situation. Grâce à ses importantes capacités de regazéification, à la diversification de ses fournisseurs et au maintien de sa liaison directe avec l’Algérie via le gazoduc Medgaz, la péninsule Ibérique bénéficie d’une résilience physique supérieure à celle de plusieurs autres États membres.
Les dernières données publiées par Enagás confirment cette tendance : l’Algérie demeure le premier fournisseur de gaz de l’Espagne, illustrant l’intérêt stratégique que retrouvent les contrats de long terme et la proximité géographique dans un marché international redevenu particulièrement concurrentiel.
Cette résilience doit toutefois être relativisée. Comme le souligne KPMG, l’Espagne reste largement dépendante du GNL pour une part importante de son approvisionnement et demeure, à ce titre, exposée aux fluctuations des prix mondiaux et à la concurrence internationale pour les cargaisons disponibles.
L’Algérie, appoint stratégique mais des capacités limitées
Pour autant, KPMG invite à ne pas surestimer la capacité de l’Algérie à compenser le retrait du gaz russe. Les exportations algériennes reposent sur des infrastructures fixes, des contrats de long terme et des capacités de production qui ne peuvent être augmentées rapidement. À cela s’ajoute une consommation intérieure en progression, qui limite les volumes supplémentaires susceptibles d’être exportés sans nouveaux investissements dans l’amont gazier.
Par ailleurs, les gazoducs algériens alimentent essentiellement les marchés du sud de l’Europe et ne disposent pas des interconnexions nécessaires pour couvrir les besoins du centre et de l’est du continent, régions les plus exposées à la disparition progressive du gaz russe.
Pour atténuer cette contrainte, KPMG recommande d’accélérer la mise en place de mécanismes européens de swaps de GNL. Ces échanges contractuels permettraient de remplacer les volumes russes par des cargaisons d’origine non russe, d’optimiser l’utilisation des infrastructures existantes et de réduire la pression exercée sur le marché spot international.
Au-delà de la seule question des volumes, l’étude de KPMG montre que l’Union européenne entre dans une nouvelle phase de sa politique énergétique. Dans un marché gazier devenu plus fragmenté, plus géopolitique et moins liquide, la sécurité d’approvisionnement ne dépend plus uniquement des infrastructures, mais aussi de la capacité à sécuriser des contrats fermes, des stocks suffisants, un accès effectif aux molécules disponibles et une meilleure coordination entre États membres. Dans cette nouvelle équation, l’Algérie constitue un appoint stratégique, sans disposer à elle seule des moyens de rééquilibrer le marché européen.