Alors que la guerre israélo-américaine contre l’Iran fait peser une pression durable sur les marchés mondiaux de l’énergie, le Maroc et la Tunisie illustrent deux trajectoires contrastées au Maghreb. Entre adaptation contrainte aux marchés internationaux à Rabat et interdépendance énergétique structurante à Tunis, les deux pays apparaissent en première ligne des vulnérabilités liées au choc géopolitique.
« Taxe géopolitique »
Cette « taxe géopolitique » se cumule à l’appréciation du dollar et au durcissement des conditions financières, accentuant la pression sur les devises et les dettes extérieures. Depuis le déclenchement des hostilités, les marchés énergétiques évoluent dans un environnement de forte volatilité.
Une analyse d’Allianz publiée ce mois de mars 2026 souligne qu’une perturbation prolongée dans le Golfe, notamment au détroit d’Ormuz, pourrait ajouter jusqu’à un point de pourcentage à l’inflation des économies émergentes. Pour le Maroc et la Tunisie, cette « taxe géopolitique » se transmet par des canaux distincts, reflétant deux architectures énergétiques différentes mais exposées à un même choc budgétaire.
Le Maroc sous exposition directe au marché mondial
L’année 2021 marque une rupture structurelle avec la fermeture du gazoduc Maghreb-Europe côté algérien. Le Royaume a été contraint d’abandonner un approvisionnement par gazoduc au profit d’un recours accru au gaz naturel liquéfié (GNL), acheminé via l’Espagne et réinjecté en flux inversé depuis 2022. Ce dispositif assure la continuité physique, mais expose davantage aux prix internationaux et aux contraintes européennes de regazéification.
La disparition de l’effet stabilisateur des anciens schémas rend l’économie marocaine plus sensible aux fluctuations mondiales. Toute tension géopolitique se répercute rapidement sur les coûts d’importation, avec un impact sur la facture énergétique, les comptes extérieurs et l’inflation. Le Maroc dépend ainsi à la fois du marché mondial du GNL et des arbitrages énergétiques européens, dans un contexte de concurrence accrue pour l’accès aux cargaisons.
La Tunisie, une stabilité encadrée par l’interdépendance
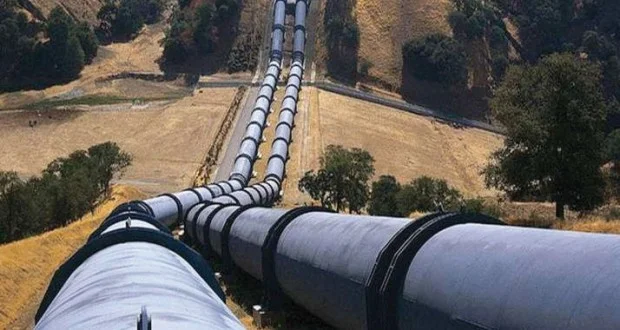
À l’inverse, la Tunisie s’appuie sur le gazoduc Transmed reliant l’Algérie à l’Italie. Ce corridor offre un accès direct à une source régionale et une redevance de transit estimée à environ 5,25 % des volumes transportés, généralement acquittée en partie en nature, contribuant à couvrir une part significative des besoins domestiques.
Ce mécanisme amortit les chocs liés aux tensions au Moyen-Orient. Il repose sur une interdépendance structurée : Tunis dépend des flux gaziers pour son approvisionnement, tandis que l’Algérie dépend du corridor tunisien pour acheminer une partie de ses exportations vers l’Europe. Cette réciprocité confère à la Tunisie un levier stratégique, dans un cadre néanmoins contraint par les équilibres contractuels et régionaux.
Deux modèles, un même choc budgétaire
Malgré ces architectures distinctes, le choc énergétique affecte les deux économies. Au Maroc, l’impact est direct à travers l’alourdissement de la facture énergétique, la pression sur les comptes extérieurs et les réserves de change. En Tunisie, il est plus indirect : la hausse des prix mondiaux se diffuse aux importations alimentaires, aux produits raffinés et aux coûts de transport, aggravant des finances publiques déjà fragiles.
Dans les deux cas, la hausse durable des prix des hydrocarbures met sous tension les mécanismes de soutien public, en particulier les systèmes de subventions. Allianz souligne que le maintien des cours du pétrole au-dessus de 85 à 90 dollars rend ces dispositifs difficilement soutenables à moyen terme, forçant les États à arbitrer entre soutien social et stabilité macroéconomique.
La persistance de prix élevés, après les chocs liés à la pandémie et à la guerre en Ukraine, continue d’exercer une pression sur les finances publiques et ravive les contraintes budgétaires. La guerre contre l’Iran agit ainsi comme un révélateur des limites des modèles maghrébins : le Maroc a transformé une contrainte géopolitique en intégration au marché mondial, plus flexible mais plus exposée à la volatilité ; la Tunisie bénéficie d’une stabilité relative adossée à un corridor énergétique unique, au prix d’une interdépendance régionale structurante.
Dans un contexte de troubles géopolitiques accrus, ces trajectoires opposent deux logiques — exposition aux marchés mondiaux et insertion dans des réseaux régionaux — qui convergent toutefois vers une même réalité : la vulnérabilité aux chocs énergétiques globaux.