Le 27 mars, le Japon levait ses restrictions sur les centrales thermiques au charbon. La Thaïlande relançait deux unités déclassées l’année précédente. En Corée du Sud, le plafond d’utilisation des capacités charbon était supprimé. Et au cœur de ce renversement, la Chine occupait une place à part : ni vraiment victime de la crise, ni tout à fait spectatrice.
La fermeture du détroit d’Hormuz, effective depuis le 2 mars, a produit un effet que ni les conférences sur le climat ni les objectifs de neutralité carbone n’avaient réussi à empêcher. «En temps de crise, le charbon, c’est un patch», résumait Anna Creti, directrice de la chaire d’économie du climat à Paris-Dauphine. Ce n’est pas une nouveauté : l’Europe l’avait déjà fait en 2022, le temps de remplacer le gaz russe par le GNL américain. La différence, cette fois, tient à l’ampleur du choc et à la géographie de ses victimes.
Le gaz trop cher, le charbon trop commode
La flambée du gaz a fait passer le coût marginal de production d’électricité à partir de gaz de 89 euros/MWh en février à 141 euros/MWh le 20 mars, dépassant les coûts de production à partir de charbon ou de lignite. Dès lors que le charbon redevient l’option la moins chère à la marge, le merit order européen bascule. Les centrales à charbon de l’Union disposaient d’un potentiel de production inutilisé de 568 TWh en 2024, selon l’Institut Bruegel, un réservoir qui n’attendait qu’un signal de prix pour être activé.
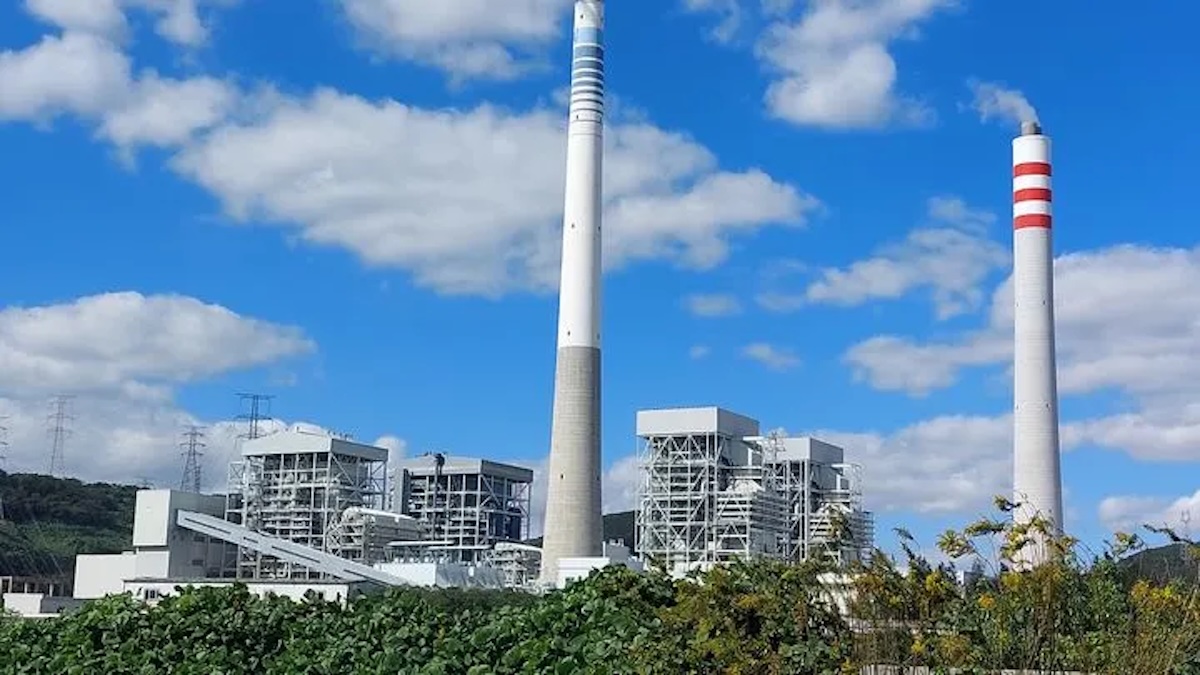
En Asie, le basculement est plus brutal encore. La Thaïlande a relancé deux centrales au charbon déclassées l’année précédente, la Corée du Sud a supprimé son plafond d’utilisation des capacités charbon, le Japon a levé ses restrictions le 27 mars, autorisant des unités vétustes à fonctionner à pleine puissance pendant un an, selon Fortune. Les Philippines, qui importent 98 % de leur pétrole du Golfe, avaient déjà pris les devants : des centrales électriques au charbon y redémarraient afin d’économiser le gaz pour d’autres usages, selon Kpler. Selon l’analyse d’un expert national du secteur pétrolier, les prix du charbon ont atteint 130 dollar/t à Rotterdam et jusqu’à 160 dollar/t en Australie, avec un potentiel de remise en service de jusqu’à 22 GW de capacités en Europe seule.
Prix du charbon thermique — Rotterdam ARA & Newcastle
En dollars par tonne · janvier–avril 2026
La Chine, cas à part
Dans ce tableau général, la Chine occupe une position singulière. Environ un tiers des importations chinoises de pétrole transitent par le détroit d’Hormuz, soit près de 5,5 millions de barils par jour soustraits brutalement au marché, selon l’IRIS. Le choc est réel. Mais la Chine dispose d’une réponse que ses voisins n’ont pas : elle produit elle-même plus de la moitié du charbon mondial et dispose de surcapacités électriques considérables dans ce secteur. Les centrales à charbon assurent encore la moitié de la production électrique chinoise, et le pays détient les deuxièmes réserves mondiales de la ressource.
Le paradoxe est donc celui-ci : la Chine peut absorber une partie du choc actuel via le charbon précisément parce qu’elle a investi dans le renouvelable, qui a libéré des surcapacités en charbon, analysait le chercheur Nicolas Berghmans. Le développement massif du solaire et de l’éolien a en quelque sorte mis le charbon chinois en veille, disponible à la moindre sollicitation. La crise d’Hormuz est cette sollicitation.
Pour le reste du monde, le calcul chinois produit une conséquence indirecte mais lourde. L’Indonésie priorise désormais sa consommation domestique de charbon sur ses exportations, comprimant l’offre disponible pour les importateurs asiatiques, note Rystad Energy. La Chine, premier importateur mondial, pourrait accentuer cette tension si elle décidait d’accroître ses achats sur le marché spot. Les pays d’Europe, notamment l’Allemagne, la Pologne, les Pays-Bas et la Tchéquie, qui se tournent vers le charbon verront l’augmentation de la demande en faire grimper les prix, souligne Bruegel dans une note du 1er avril. La compétition entre acheteurs européens et asiatiques pour un volume de charbon exportable qui se réduit constitue un risque systémique additionnel.
La fenêtre algérienne
C’est là que le dossier acquiert une dimension directement lisible depuis l’Algérie. Le retour du charbon en Europe n’est pas une bonne nouvelle pour Sonatrach : il signifie que le gaz algérien, pour conserver son avantage compétitif face au charbon relancé, ne peut pas être vendu à n’importe quel prix. L’Algérie achemine ses exportations de gaz à 67 % via gazoducs (Medgaz vers l’Espagne, Transmed vers l’Italie) et à 33 % sous forme de GNL, une structure qui lui confère un avantage de coût sur le GNL spot américain, mais qui suppose que ses partenaires européens arbitrent en faveur du gaz plutôt que du charbon.
Quant à la Chine, son insulation relative face à la crise d’Hormuz grâce à son charbon domestique en fait un acheteur moins pressé de gaz algérien, dont le pouvoir de négociation reste intact. Sonatrach vise une production gazière annuelle d’environ 200 milliards de mètres cubes d’ici cinq ans, contre 137 milliards en 2023. Dans l’intervalle, la montée en charge est contrainte par l’état des gisements matures et par une consommation domestique qui dépasse 45 milliards de mètres cubes par an. Ce que la crise d’Ormuz a mis en évidence, c’est qu’une fenêtre s’est ouverte pour le gaz algérien en Europe. Ce que le retour du charbon rappelle, et la position chinoise confirme, c’est que cette fenêtre a une durée de vie : celle du choc, pas davantage.
«Si la situation n’évolue pas, on estime que le mégawattheure pourrait atteindre près de 90 euros d’ici trois mois. Même si la guerre s’arrête prochainement, les prix resteront hauts au cours de 2026», estimait Sami Ramdani, chercheur à l’Institut des relations internationales et stratégiques, interrogé par la RTS fin mars. Une projection qui laisse à Sonatrach quelques mois pour transformer une prime géopolitique en volumes contractuels supplémentaires, avant que les centrales à charbon remises en service, en Europe comme en Asie, ne soient à leur tour sorties du réseau.