Les livraisons de gaz naturel acheminées vers le Maroc via l’Espagne connaissent depuis la mi-mars de fortes perturbations qui révèlent les limites d’un dispositif reposant sur les capacités logistiques ibériques et les arbitrages énergétiques européens.
Selon des données techniques concordantes, les volumes transitant vers le Maroc par le gazoduc Maghreb-Europe, utilisé en flux inversé, ont été amputés de 75 % de leur niveau habituel au cours de la seconde quinzaine de mars 2026. Le gazoduc a par ailleurs connu plusieurs jours consécutifs d’arrêt complet avec zéro livraison dans le sens Espagne–Maroc, accentuant la pression sur l’approvisionnement du royaume.
L’Espagne, une plateforme technique et non un fournisseur
Dans ce dispositif, l’Espagne ne joue pas le rôle d’un fournisseur de gaz puisque le Maroc achète lui-même ses volumes sur les marchés internationaux, principalement sous forme de gaz naturel liquéfié. Ces cargaisons sont réceptionnées dans les terminaux espagnols, regazéifiées puis injectées dans le réseau avant d’être acheminées vers le Maroc.
L’Espagne agit ainsi comme une plateforme technique où l’opérateur Enagás assure la regazéification, ainsi que le stockage et le transport, sans jamais être propriétaire du gaz. Dans ce contexte, les flux dirigés vers le Maroc sont parfois comptabilisés comme des exportations dans les statistiques physiques du système gazier espagnol, mais cette terminologie relève d’une simple convention, puisqu’il s’agit en réalité de gaz acheté par le Maroc et réacheminé via les infrastructures espagnoles.
Huelva, le point névralgique du dispositif
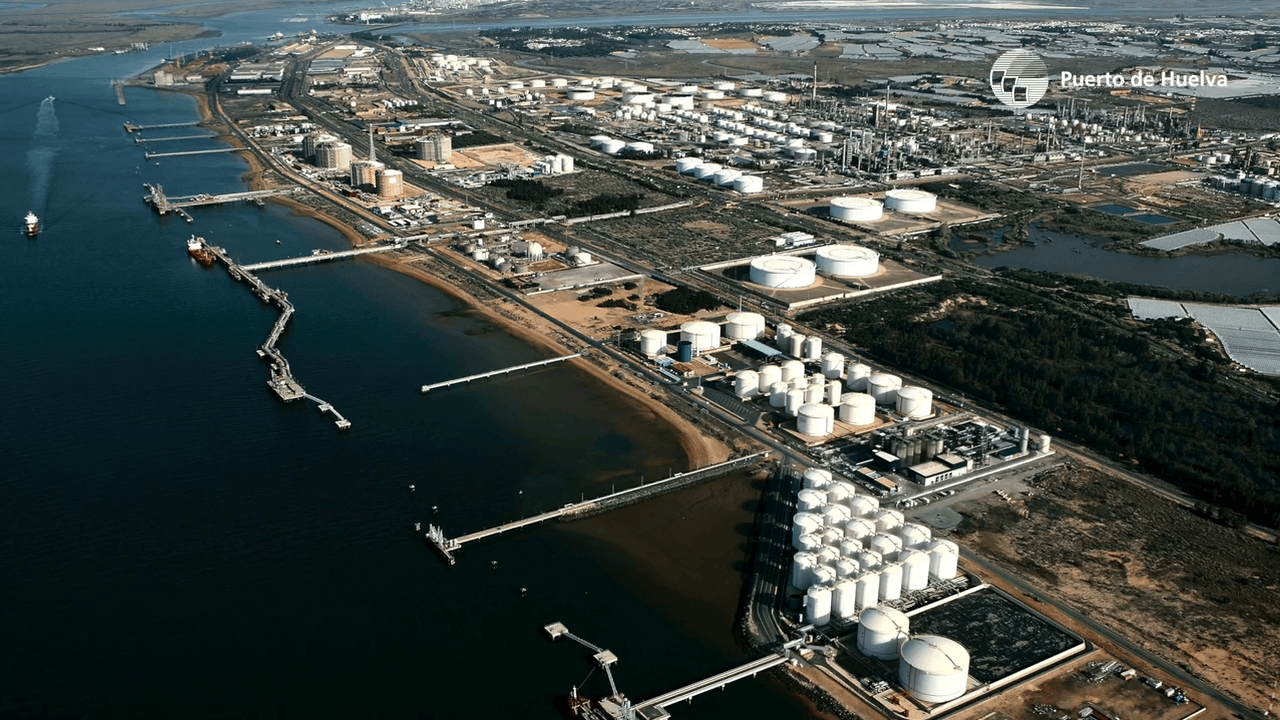
Une grande partie des volumes destinés au Maroc transite par le sud de l’Espagne, en particulier via le Terminal méthanier de Huelva, qui constitue le point névralgique du dispositif en raison de sa proximité avec l’entrée du gazoduc Maghreb-Europe. Dans la pratique, de nombreuses cargaisons y sont déchargées et regazéifiées avant d’être redirigées vers le Maroc, faisant de ce site un maillon essentiel de la chaîne logistique. Si le système gazier espagnol permet en théorie de mobiliser d’autres terminaux comme ceux de Terminal méthanier de Carthagène ou de Terminal méthanier de Barcelone, la centralité géographique de Huelva en fait le principal hub opérationnel. En période de forte demande, ce site peut ainsi devenir un point de congestion critique.
Saturation des capacités de regazéification
Les perturbations observées trouvent leur origine dans la saturation des capacités de regazéification en Espagne, où les terminaux méthaniers sont fortement sollicités pour absorber les volumes massifs de gaz naturel liquéfié importés afin de sécuriser l’approvisionnement du continent européen.
Dans ce contexte, la priorité est donnée à la demande intérieure ainsi qu’aux engagements envers les partenaires européens, ce qui réduit mécaniquement la capacité disponible pour traiter les cargaisons destinées au Maroc.
Les interruptions et les périodes de livraison nulle observées ces derniers jours apparaissent ainsi comme la conséquence directe de contraintes techniques et d’arbitrages commerciaux.
Exigence de traçabilité et clause de gaz algérien
À ces limites s’ajoute une contrainte contractuelle et diplomatique, car l’Espagne doit garantir que le gaz acheminé vers le Maroc n’est pas d’origine algérienne. Depuis la rupture des relations énergétiques directes entre Alger et Rabat en 2021, cette exigence fait l’objet d’une vigilance constante de la part d’Alger et impose à Enagás des procédures strictes de certification de l’origine du gaz.
Ces mesures de contrôle peuvent allonger les délais de traitement, particulièrement lorsque les infrastructures sont déjà sous tension.
Une limite structurelle du modèle d’approvisionnement
Le Maroc est devenu un client important du système gazier espagnol au cours de l’année 2025 et au début de 2026, mais cette configuration repose sur un schéma indirect où l’approvisionnement dépend de la capacité de l’Espagne à traiter et à réacheminer le gaz. La chute brutale des flux et les phases d’arrêt total illustrent une limite structurelle de ce modèle face aux contraintes logistiques du voisin ibérique et aux priorités du marché européen.