En 2025, le monde a échangé 436,98 millions de tonnes de GNL, 25,74 de plus qu’un an plus tôt. Une progression de 6,3 %, la plus rapide depuis 2022. La capacité mondiale de liquéfaction a suivi, portée à 524,5 millions de tonnes par an après 30,1 ajoutés dans l’année. Sur le papier, l’offre et la demande avancent du même pas.
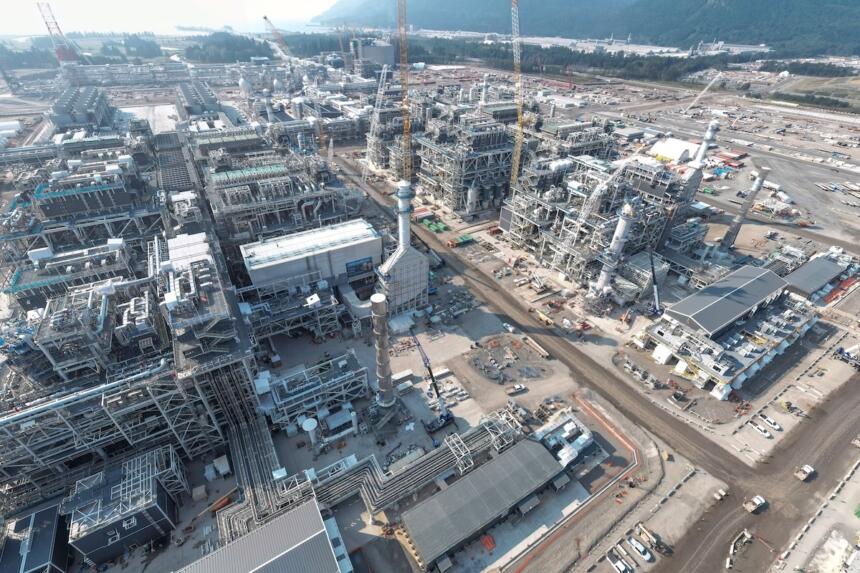
En fait, le taux d’utilisation moyen des installations est tombé à 83,9 %, contre 86,5 % en 2024. Les usines n’ont pourtant jamais autant produit. C’est le parc qui grossit plus vite qu’elles ne se remplissent, entre les montées en puissance des sites neufs, les arrêts de maintenance, les pannes et les épisodes météo. LNG Canada, démarré en juin, n’a tourné qu’à 30,6 % sur l’année. Douze des vingt-cinq marchés exportateurs ont dépassé la moyenne, les autres sont restés en deçà, faute de gaz d’alimentation ou à cause d’incidents techniques.
L’essentiel de la capacité neuve vient d’ailleurs que du Golfe. Les États-Unis ont mis en service Plaquemines (15,1 millions de tonnes) et la troisième tranche de Corpus Christi (6 millions), le Canada a démarré LNG Canada (7 millions), la Russie arctique a ajouté 6,6 millions avec Arctic LNG 2, la Mauritanie et le Sénégal 2,5 avec leur terminal flottant.
Pas de rééquilibrage avant le milieu des années 2030
La vague ne fait que commencer. En 2025, 68,4 millions de tonnes de nouveaux projets ont franchi leur décision d’investissement, le plus haut niveau depuis 2019. Au total, 234,3 millions de tonnes sont en construction ou approuvées, dont près de la moitié aux États-Unis, et 1 105,4 millions attendent encore leur financement. Le rapport table sur une demande supérieure à 700 millions de tonnes vers 2030, en hausse de 40 % sur 2025.
C’est ce décalage qui inquiète. La production devrait dépasser la croissance des importations à mesure que les nouvelles usines démarrent, ouvrant une période de surplus qui tirera les prix spot vers le coût marginal des terminaux du golfe américain. L’Union internationale du gaz, l’organisation professionnelle du secteur, qui publie ce rapport annuel avec le cabinet norvégien Rystad Energy, ne voit pas de rééquilibrage avant le milieu des années 2030. Une surcapacité qui s’annonce pendant que l’Europe, redevenue premier débouché d’appoint avec un record d’importations de 126,1 millions de tonnes, rogne sa consommation industrielle.
Le choc de début 2026 a brouillé le tableau sans l’effacer. La fermeture du détroit d’Ormuz a retiré du marché 12,8 millions de tonnes de capacité qatarienne pour trois à cinq ans et fait flamber les prix quelques semaines. La normalisation ramène déjà les méthaniers qatariens vers Ras Laffan.