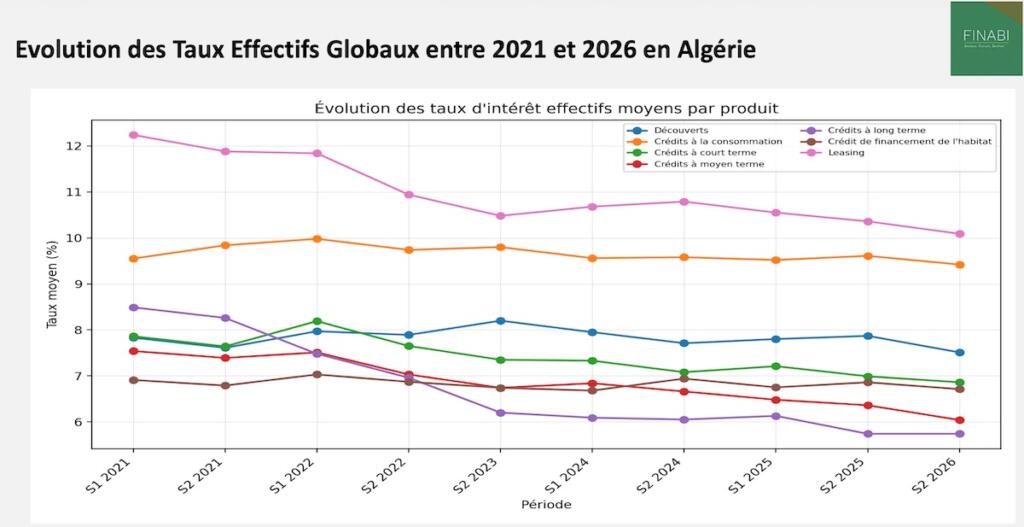
Dans une note d’analyse diffusée en juillet 2026, le cabinet FINABI Value a compilé les taux effectifs globaux (TEG) moyens publiés chaque semestre par la Banque d’Algérie, du premier semestre 2021 au second semestre 2026.
L’exercice, conduit à partir des notes adressées aux banques et établissements financiers, poursuit un triple objectif, précise le cabinet, celui de « mieux comprendre l’évolution du coût du crédit, l’écart entre les produits, et l’impact du changement de méthode de calcul des seuils excessifs ». Un terrain que Maghreb Émergent avait déjà balisé en montrant ce que cache le taux affiché dans les offres commerciales des établissements de la place.
Une détente réservée aux entreprises
Sur cinq ans, la baisse est nette pour les concours aux entreprises. Le leasing, produit le plus cher du marché, recule d’environ deux points, passant d’un peu plus de 12 % au premier semestre 2021 à près de 10 % fin 2026. Les crédits à long terme suivent la même pente, de 8,5 % environ à moins de 6 %, tandis que les concours à moyen et court terme s’orientent eux aussi à la baisse.
Les particuliers, eux, attendent toujours. Le crédit à la consommation reste ancré autour de 9,5 %, sans inflexion notable sur la période, et le financement de l’habitat évolue dans une bande étroite proche de 6,7 % à 7 %. Pour FINABI Value, le constat est sans détour, « la détente des taux n’a pas touché tous les segments de la même manière ».
Le mouvement rejoint ce que le journal observait à propos de la transmission de la politique monétaire. La banque centrale a beau avoir ramené son taux directeur à 2,75 % en août 2025, en libérant des liquidités, la domination des banques publiques et la faiblesse de la concurrence limitent la répercussion sur les conditions faites aux clients, sans effet automatique sur les taux débiteurs, comme l’expliquait un expert dans nos colonnes.
La marge réglementaire divisée par quatre
Le changement le plus profond identifié par la note ne tient d’ailleurs pas aux taux eux-mêmes, mais à la règle qui les encadre. Le taux de majoration servant à définir le seuil des taux excessifs, cette « ligne rouge » au-delà de laquelle un crédit devient usuraire, a été ramené de 20 % en 2021 à 10 % à partir de 2022, puis à 5 % au second semestre 2026, en application de l’instruction n°06-2026 du 29 juin 2026 modifiant le texte de référence de septembre 2016.
Concrètement, une banque ne peut plus facturer un crédit qu’à 5 % au-dessus du taux effectif moyen constaté le semestre précédent pour la même catégorie de concours, contre 20 % il y a cinq ans. Le cabinet y lit « un durcissement progressif de l’encadrement des taux excessifs » et une volonté de rapprocher les seuils réglementaires des conditions réelles du marché.
« La baisse des TEG moyens est réelle, mais elle est inégale », conclut FINABI Value, qui désigne la réduction de la marge réglementaire comme le changement le plus structurant de la période. Les premiers seuils calculés selon la nouvelle formule s’appliqueront aux crédits consentis à compter du premier semestre 2027.