Dans une économie où le financement des entreprises revient à 85 % aux banques publiques, Société Générale et BNP Paribas ont longtemps dominé l’accompagnement des investisseurs industriels en Algérie parmi les banques privées.
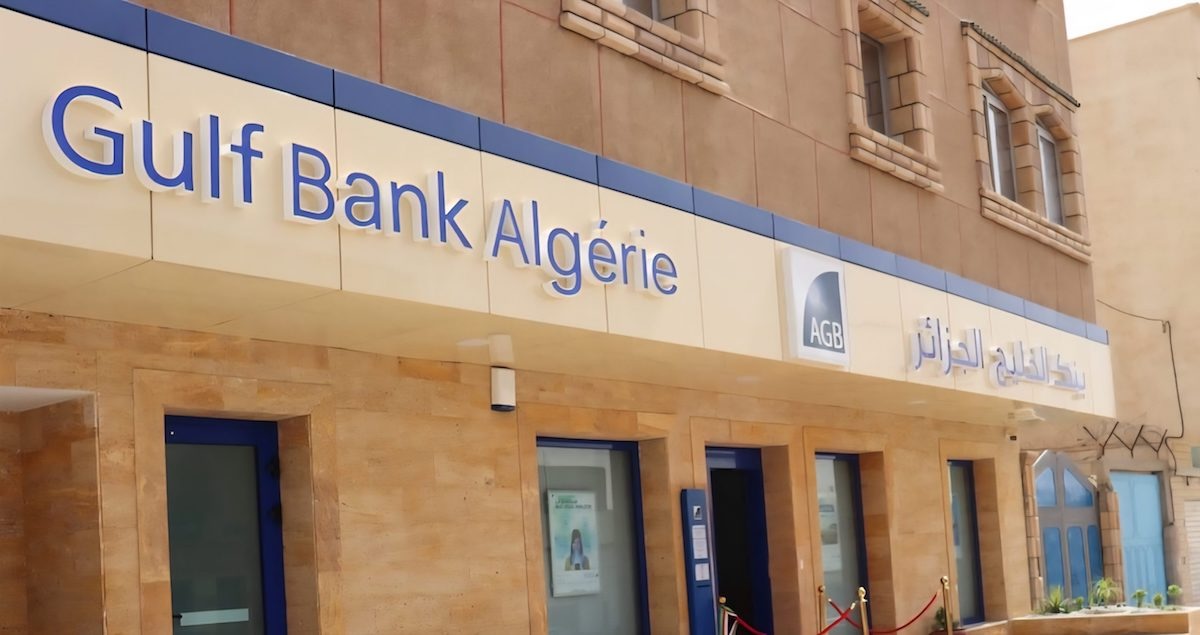
L’essoufflement ces dernières années de l’expansion de leurs clients traditionnels — multinationales, groupes algériens apparentés à l’ère Bouteflika — a ralenti leur engagement au point où la question de leur départ d’Algérie est posée. Les autres banques privées sont essentiellement de capitaux arabes. Elles n’ont pas encore pris le relais mais une d’entre elles, Arabe Gulf Banque Algérie, émerge avec un modèle hybride et un réseau commercial agressif.
L’évaluation des banques privées avec un ratio de pondération ( crédits aux entreprises sur total bilan) révèle une intensité d’engagement aux côtés de l’investissement productif quelque peu différente de celle des chiffres absolus. Une redistribution des cartes est en cours sur un marché financier toujours aussi peu profond et en manque de locomotives d’affaires.
Un leadership bousculé par l’effet de taille
La cartographie actuelle du secteur bancaire privé montre une décorrélation croissante entre le volume du bilan et l’agressivité dans le financement productif. Si la Société Générale Algérie (SGA) conserve le plus gros encours brut avec ses 104 agences, son ratio d’intensité — le rapport entre crédits d’investissement et total bilan — tend à s’effriter. Les majors européennes, captives d’une prudence réglementaire accrue et d’un recentrage sur les services de flux, laissent des espaces vacants.
À l’opposé, des acteurs plus agiles comme Natixis ou Fransabank affichent des ratios de spécialisation élevés, mais manquent de la force de frappe nécessaire pour massifier leur impact. Entre ces deux extrêmes, les banques à capitaux du Golfe, longtemps cantonnées au Trade Finance, commencent à réallouer leurs ressources. Ce glissement financier modifie la hiérarchie : le “courage économique” ne se mesure plus à la taille du réseau, mais à la capacité de transformer l’épargne captée en actifs industriels tangibles.
AGB : De la banque de trading au financement hybride
Dans ce sillage, Gulf Bank Algérie (AGB) opère un ajustement de positionnement qui peut illustrer les changements en cours. Longtemps identifiée comme une plateforme de service pour les importateurs et le négoce, la banque aux 63 agences tente de s’imposer sur le segment de la PME productive. Sa performance repose sur une articulation entre le crédit conventionnel et une fenêtre islamique qui représente désormais près de 20 % de ses engagements.
En réalité, cette hybridation sert de levier pour capter une nouvelle clientèle industrielle : là où le crédit classique semble saturer, les solutions de type Murabaha ou Ijara permettent de financer le renouvellement de l’outil de production. En rapportant ses crédits d’investissement à son capital et à l’épargne captée, AGB affiche une utilité marginale pour l’économie réelle qui talonne désormais celle de la SGA. Ce n’est pas tant une révolution qu’une mutation pragmatique d’un modèle de “banque de flux” vers celui de “banque d’appui” au tissu local.
Les limites d’un engagement sans prise de risque
Toutefois, cette montée en puissance d’AGB et de ses consœurs arabes rencontre des limites structurelles majeures. Si l’engagement dans l’investissement productif progresse, il reste confiné à des actifs tangibles et sécurisés — machines, locaux, matériel roulant — via la finance islamique. La vulnérabilité principale de ce modèle réside dans son aversion pour le risque immatériel : AGB reste quasi absente du financement de l’innovation et des activités nouvelles à fort potentiel de rupture. Ce conservatisme bancaire, couplé à la part toujours étroite du financement privé (seulement 27 % de l’encours global), pénalise lourdement la croissance nationale.
Le dynamisme relatif d’AGB ou d’Al Salam Bank ne masque pas le fossé qui sépare encore l’Algérie de ses voisins, comme le Maroc, où les banques privées sont les moteurs exclusifs de l’investissement. Sans un saut qualitatif vers le capital-risque et le financement de l’immatériel, le secteur privé bancaire algérien continuera de n’accompagner que l’économie de rattrapage, laissant la « souveraineté » industrielle aux seuls financements publics.