Le chiffre avait de quoi surprendre. Entre 2021 et 2025, le dinar s’est apprécié d’environ 21 % en termes réels. Sur la même période, l’inflation atteignait 9,3 % en 2022, puis 9,3 % encore en 2023. Abderahmi Bessaha, expert international en macroéconomie, a passé des mois à décortiquer ces données. Sa conclusion dérange. Le dinar n’est pas le principal coupable.
La deuxième partie de son étude, dont la première partie est disponible sur Maghreb Émergent, retourne le raisonnement officiel. Un dinar fort rend les importations moins chères, donc il freine la hausse des prix. Ce mécanisme existe, Bessaha ne le conteste pas. Il montre juste que ce n’est pas de là que vient le problème.
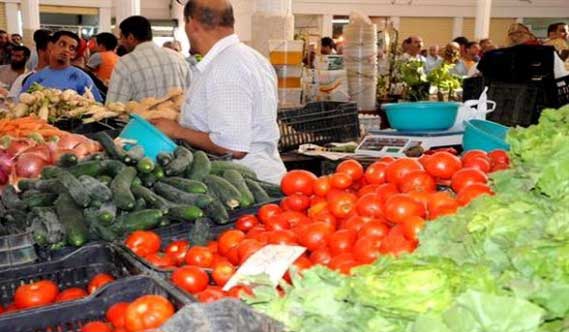
Au marché de Bab El Oued, personne ne parle du taux de change
Prenez l’indice des prix à la consommation algérien. Les produits alimentaires y pèsent 43 % du total, plus du double de leur poids en France ou en Allemagne. Ce chiffre seul dit beaucoup sur la vie quotidienne des ménages algériens. Quand les tomates flambent à Boufarik, l’indice national le sent immédiatement.
C’est exactement ce qui s’est passé entre 2021 et 2023. Les pommes de terre ont bondi de 47,7 % en 2021. La viande de poulet a suivi avec 43 % la même année. Les fruits ont progressé de plus de 31 % en 2023 avant de reculer d’environ 20 % l’année suivante, comme si rien ne s’était passé. Ces produits n’arrivent pas par bateau. Ils poussent ici, sont élevés ici, transitent par des marchés de gros souvent engorgés et changent de mains plusieurs fois avant d’atterrir sur l’étal. Le taux de change n’a pas grand-chose à voir là-dedans.
Les données de l’Office national des statistiques (ONS) que Bessaha a compilées le confirment. En 2023, les produits agricoles frais ont progressé de 22,1 %. Les produits alimentaires industriels, ceux qui contiennent des intrants importés et qui devraient donc être les plus sensibles au cours du dinar, n’ont augmenté que de 4,5 %. «Si l’inflation algérienne était principalement déterminée par le coût des importations ou par les variations du taux de change, on pourrait s’attendre à une dynamique inverse», écrit Bessaha. Si le taux de change était vraiment le coupable principal, les chiffres devraient être dans l’autre sens.
Trois accusés, pas un seul
Pour mesurer la part de chacun, Bessaha a construit un modèle économétrique sur la période 2001-2024. Trois variables ressortent comme statistiquement significatives : le taux de change, le déficit budgétaire et la masse monétaire en circulation. «Le déficit budgétaire et la masse monétaire expliquent l’inflation davantage que le taux de change, lequel reste un facteur réel mais secondaire», résume-t-il. Le taux de change arrive en tête numériquement, avec un coefficient de 0,334, mais le déficit budgétaire affiche 0,255 et la masse monétaire 0,204. Personne n’écrase les autres. Les cours du pétrole, eux, n’ont pas d’effet direct mesurable sur les prix à la consommation, leur influence passant par les dépenses de l’État et la liquidité bancaire.
Le piège fiscal
Il y a un autre effet que l’étude pointe, moins visible mais redoutable. Les droits de douane et la TVA sur les importations sont calculés sur la valeur des marchandises convertie au taux officiel. Quand ce taux est maintenu bas en dinars, l’assiette de ces taxes rétrécit automatiquement. En 2024, la TVA à l’importation avait rapporté 601,8 milliards de dinars au Trésor, et les droits de douane 367,8 milliards. Le même calcul au taux du marché parallèle, qui dépassait 280 dinars pour un euro contre 151 au guichet officiel, donnerait une assiette environ 85 % plus élevée.
«En subventionnant implicitement les importations, le dinar fort pénalise les producteurs nationaux et alimente les déséquilibres qu’il est censé corriger», écrit Bessaha. Le piège se referme sur lui-même. La politique censée freiner l’inflation réduit les recettes fiscales de l’État, ce qui creuse le déficit budgétaire, lequel est précisément l’un des moteurs les plus robustes de l’inflation dans son modèle.
Au square, c’est un autre prix
Bessaha suit le marché parallèle depuis plusieurs mois. Fin 2025, l’euro s’échangeait entre 280 et 282 dinars au square contre 151 dinars au guichet officiel, un écart de 85 % que l’économiste compare aux crises monétaires égyptienne, nigériane ou libanaise. «Le taux de change officiel ne reflète qu’imparfaitement les conditions effectives du marché des devises», note-t-il. En décembre, il évaluait le coût de cette distorsion à entre 36 000 et 60 000 emplois détruits chaque année.
Pour la ménagère qui fait ses courses à Bab El Oued ou à la Glacière, le taux officiel ne change pas grand-chose. Beaucoup de ce qu’elle achète a été importé ou revendu à un prix qui reflète le cours du square. «Les déséquilibres longtemps différés se corrigent toujours, mais dans des conditions beaucoup plus douloureuses», avertit Bessaha. Défendre le dinar au guichet ne protège pas son pouvoir d’achat. Cela protège une statistique.