Le Conseil des ministres de ce dimanche 17 mai, présidé par Abdelmadjid Tebboune a validé, entre autres décisions, une accélération de la stratégie nationale de développement de l’industrie pétrochimique. Cette décision sonne comme un aveu de lucidité : l’Algérie s’est arrêtée au milieu du gué dans une feuille de route dessinée il y a près de cinquante ans sous l’ère de la planification industrielle. Si le pays a su bâtir une industrie solide d’engrais et d’ammoniac, la pétrochimie des polymères et des plastiques est restée le parent pauvre des investissements publics.
Plusieurs facteurs expliquent ce rendez-vous manqué : la priorité concédée pendant des décennies à l’exportation brute du gaz naturel et du pétrole pour sécuriser les recettes en devises, les hésitations politiques et les lourdeurs bureaucratiques pour sceller des partenariats industriels et developper les grands pôles d’Arzew et de Skikda. En privilégiant la rente immédiate au détriment de la valorisation locale, la Sonatrach et les gouvernements successifs ont exposé le tissu industriel national à la merci des importations de produits dérivés.
Le révélateur de la crise du détroit d’Ormuz
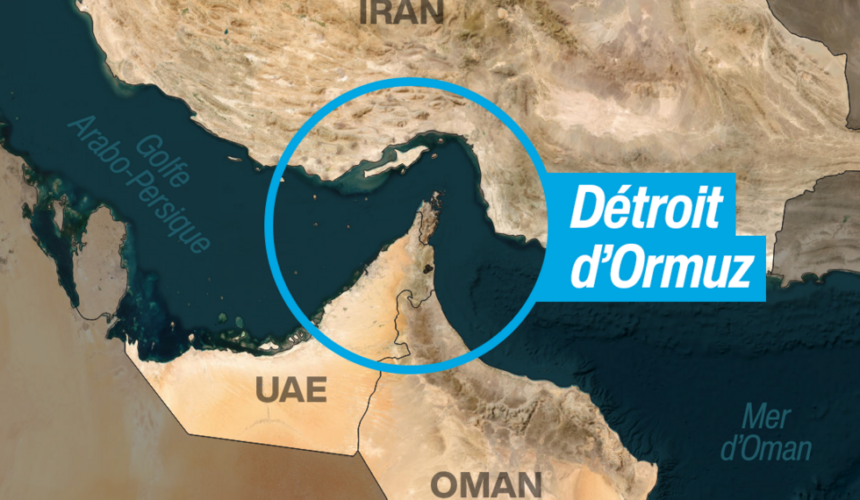
La 3e guerre contre l’Iran et la fermeture du détroit d’Ormuz agissent aujourd’hui comme un puissant électrochoc pour les décideurs algériens. Ce goulet d’étranglement mondial, par lequel transite une part essentielle des flux de naphta et de polymères moyen-orientaux, met à nu la vulnérabilité de l’économie algérienne, en particulier sa filière plastique et emballage. Les transformateurs locaux sont confrontés à une hausse des prix annonciatrice d’une crise d’approvisionnement en matières premières. Pourtant, les infrastructures de base existent sur le littoral national.
Elles affichent désormais de cruelles limites. Le complexe CP2K de Skikda produit du Polyéthylène Haute Densité (PEHD), mais ses capacités restent largement insuffisantes et ses installations, vieillissantes, souffrent de l’arrêt récurrent de l’ancien vapocraqueur local. L’Algérie produit et exporte du naphta brut de Skikda ou du méthanol d’Arzew, mais elle s’avère incapable de fournir à ses propres PME les résines et les granulés indispensables à leur survie, illustrant une rupture dramatique de sa chaîne de valeur.
Combler les chaînons manquants de la transformation
Pour combler ces trous noirs de l’intégration industrielle, l’exécutif mise désormais sur le portefeuille d’investissement de 7 milliards de dollars alloué au secteur du raffinage et de la pétrochimie pour le quinquennat en cours. L’ossature de cette nouvelle pétrochimie algérienne repose sur la transformation radicale du naphta lourd et des gaz de pétrole liquéfiés (GPL). Le projet phare STEP/PDH-PP à Arzew, dédié à la production de polypropylène, est la clé de voûte de cette autonomie recherchée . En parallèle, les récents accords conclus avec des partenaires internationaux pour le raffinage du fuel à Skikda et la création d’unités d’hydrotraitement visent un objectif précis : installer des capacités de vapocraquage modernes pour extraire massivement de l’éthylène, du propylène et des composés aromatiques (Benzène, Toluène, Xylène).
Ce sont précisément ces investissements manquants qui permettront de fabriquer localement les intrants plastiques, mais aussi le MTBE, cet additif pour carburants que l’Algérie importe encore à 100 %, scellant ainsi la fin d’une dépendance extérieure devenue névralgique .
Le modèle saoudien et la distance à parcourir
Face à ces ambitions nationales, le modèle saoudien, même s’il repose sur une autre taillede la production en amont, offre une grille de lecture stimulante sur le chemin qu’il reste à parcourir. Avec le géant SABIC, l’Arabie Saoudite est entrée depuis longtemps dans l’ère de la pétrochimie de troisième génération et déploie des technologies avancées de transformation directe du brut en produits chimiques (COTC). L’Algérie, bien qu’engagée dans un rattrapage salutaire, navigue encore dans la consolidation de sa deuxième génération industrielle.
Pour mettre en valeur ses ressources de manière aussi substantielle que la monarchie du Golfe, Sonatrach devra dépasser la simple logique de substitution aux importations pour s’insérer agressivement dans les chaînes de valeur mondiales. La crise d’Ormuz offre à l’Algérie une opportunité historique de réindustrialisation dans cette filière. Sonsuccès va dépendre de l’ingénierie des partenariats, de la rigueur opérationnelle et du respect strict des calendriers de réalisation, des exigences malmenées par le passé.