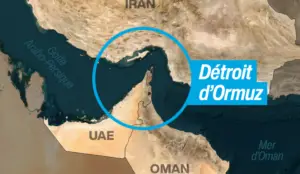
L’OCDE table désormais sur une croissance du PIB mondial de 2,9 % en 2026, contre 3,2 % en 2025. Aux États-Unis, le coup de frein est marqué, avec une croissance qui glisserait à 1,5 % l’an prochain. La zone euro stagne à 1,2 %. La Chine voit son rythme de croissance prévu reculer sous les 4,4 %. Et sur les chaînes énergétiques, le détroit d’Ormuz reste partiellement bloqué depuis le déclenchement du conflit Iran-États-Unis-Israël le 28 février. Près d’un tiers du pétrole brut mondial et 20 % du gaz naturel liquéfié transitent par ce détroit. Le verrou pèse sur l’ensemble de l’économie réelle.
Pour Omar Berkouk, expert financier, « Le renchérissement du prix de l’énergie consécutif au blocus du détroit d’Ormuz fait monter de manière dramatique le prix des hydrocarbures et risque d’en raréfier la disponibilité », explique-t-il. « On commence déjà à voir, dans les pays d’Asie du Sud-Est, des révoltes parce qu’ils ont rationné l’essence. Les carburants constituent le sang de l’économie. »
Au-delà du pétrole, d’autres flux essentiels sont touchés. Engrais, phosphates, intrants pharmaceutiques. La fermeture du détroit prive notamment l’Afrique d’un tiers de ses engrais mondiaux, en pleine saison des semis. « Si la crise au Moyen-Orient persistait, on irait vers une récession », ajoute l’expert.
Pourquoi c’est plus grave que les années 70
Le parallèle revient souvent. Choc pétrolier, inflation à deux chiffres, ralentissement industriel. Mais pour Omar Berkouk, la comparaison ne tient qu’à moitié. « La crise des années 70, c’était une crise du prix du pétrole qui a provoqué un fort ralentissement et une récession. Mais sans guerre impliquant directement les pays occidentaux. Sans destruction de capacités de production. » À l’époque, on coupait le robinet. Aujourd’hui, on détruit la plomberie.
L’autre différence tient à la complexité des économies du Golfe. « Dans les années 70, la dépendance reposait sur les seuls hydrocarbures », rappelle l’expert. « Aujourd’hui, des pays comme l’Arabie saoudite et les Émirats produisent des engrais, des phosphates, des intrants pour les médicaments. Leur économie s’est complexifiée. Si l’on détruit ces capacités de production, si l’on empêche l’approvisionnement à la source, c’est beaucoup plus grave pour le reste du monde. » La chaîne mondiale ne se rompt pas seulement sur l’énergie. Elle se rompt sur la chimie, l’agriculture, la pharmacie.
Le dilemme impossible des banques centrales
À cette pression sur les chaînes physiques s’ajoute la pression monétaire. Confrontées à une inflation alimentée par l’énergie, les banques centrales sont contraintes de relever leurs taux directeurs. Toutes les prévisions de baisse des taux qui prévalaient avant le déclenchement du conflit sont en révision.
« Les banques centrales n’ont pas d’autre choix que de relever leurs taux d’intérêt », explique Omar Berkouk. « Sinon, elles perdraient leur crédibilité, et les acteurs économiques perdraient foi dans la valeur des monnaies qu’elles sont censées protéger. » L’expert décrit le dilemme sans détour. « C’est comme si on donnait à un malade fatigué une saignée. Les banques centrales peuvent lutter contre l’inflation, mais cela va accroître la destruction de capacités de production et le chômage. »
Le marché surveille en particulier quatre taux directeurs, ce que les financiers appellent les « bell-weather », les cloches du marché. Les taux à dix ans allemand, américain, japonais et britannique. « Le trente ans américain a touché les 5 %. Le dix ans américain s’approche aussi des 5 %, il est à 4,5 », indique Omar Berkouk. Ces niveaux contredisent les taux de rentabilité recherchés à Wall Street et par les investisseurs dans l’économie réelle. « Le relèvement des taux d’intérêt va provoquer une chute de la bourse et également, dans le réel, la récession économique. »
Le double effet ciseau pour les pays exportateurs de matières premières
C’est sur les économies dépendantes des matières premières que la mécanique frappe le plus durement. Omar Berkouk parle d’un « double effet qui se cogne ». D’un côté, l’inflation importée, de l’autre, la chute de la demande pour les produits qu’exportent ces pays.
« Toute crise du monde développé a des conséquences graves, mais plus graves encore pour les pays africains », expliquait-il. « Quand il y a de l’inflation dans les pays occidentaux, consécutive à une création monétaire ou à des déficits excessifs, cette inflation est importée dans les pays pauvres. Les pays sans réserves de change suffisantes subissent. »
Autrement dit, le ralentissement mondial signifie pour les exportateurs de matières premières deux mauvaises nouvelles simultanées. Les produits importés coûtent plus cher, les recettes d’exportation baissent. « C’est pour cela qu’il ne faut pas se féliciter de la hausse des hydrocarbures », prévient l’expert. L’AIE anticipe désormais une contraction de la demande mondiale de pétrole de 80 000 barils par jour pour 2026, signe que les pays consommateurs s’ajustent déjà à la nouvelle donne.
Le scénario de bascule, un baril à 50 dollars
Le retournement pourrait, paradoxalement, venir d’une désescalade rapide. Omar Berkouk décrit le scénario qui inquiète désormais les économies dépendantes des hydrocarbures. « S’il y a une résolution rapide du conflit au Moyen-Orient, le baril ira à 50 dollars et c’est exactement ce que veut Trump»
Un accord avec les Américains, une levée des sanctions sur l’Iran, et Téhéran reprendra des volumes massifs sur le marché. « L’Iran va pomper du pétrole comme des fous, ils ont du temps à rattraper, ils étaient limités », prévient l’expert. « L’Arabie saoudite, qui ne voudra pas perdre de parts de marché, va faire la même chose. La Russie va pomper. »
Pour l’instant, la désescalade tarde. Le sommet entre Donald Trump et Xi Jinping, qui s’est tenu à Pékin du 13 au 15 mai, n’a pas produit la percée diplomatique attendue sur l’Iran. Le président américain a quitté la Chine en revendiquant des accords commerciaux « fantastiques », mais sans signaler d’avancée sur la réouverture d’Ormuz, malgré une offre verbale d’aide de Xi Jinping. Pékin a appelé à un cessez-le-feu « dès que possible »…en vain.
Trois jours plus tard, le ton est monté d’un cran. Dimanche 17 mai au soir, sur sa plateforme Truth Social, Donald Trump a menacé l’Iran d’anéantissement si Téhéran n’accepte pas rapidement un accord garantissant un cessez-le-feu permanent. « Pour l’Iran, le temps presse », a écrit le président américain. « Ils feraient mieux d’agir, vite, ou il ne restera plus rien d’eux». Une menace qui intervient quelques heures après une attaque de drone près de la centrale nucléaire de Barakah, aux Émirats arabes unis, attribuée à Téhéran.
La prime de risque géopolitique est repartie immédiatement à la hausse. Le baril de Brent gagnait 1,28 % ce lundi matin à l’ouverture des marchés asiatiques, à 110,26 dollars. Le scénario du baril à 50 dollars s’éloigne et celui d’un baril durablement au-dessus de 100, lui, se confirme.