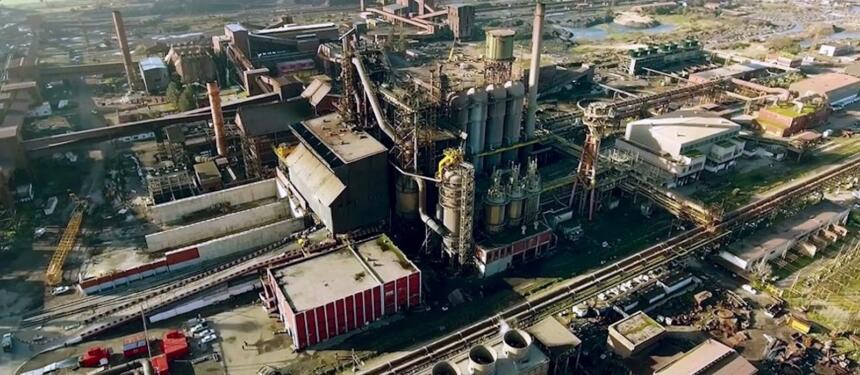
Le complexe sidérurgique d’El Hadjar, à Annaba, revient au centre de la stratégie industrielle algérienne. Les 10 et 12 août 2026, le ministre de l’Industrie Yahia Bachir a présidé deux réunions avec des représentants du groupe chinois China Baowu Steel Group, en présence notamment de la Société nationale de sidérurgie, du groupe Sider, de l’entreprise algérienne de sidérurgie et de représentants de China Road & Bridge Corporation en Algérie.
Ces rencontres ont permis d’arrêter un programme de travail comprenant des réunions techniques, une visite du complexe et des consultations avec les secteurs des mines, de l’Énergie et des hydrocarbures. China Baowu doit présenter avant la fin septembre 2026 une conception technologique finale, un projet de mémorandum d’entente et une feuille de route détaillée. Le projet est donc entré dans une phase institutionnelle structurée, mais il demeure au stade des consultations.
Une reprise publique coûteuse
La sortie d’ArcelorMittal s’est déroulée en deux temps. La reprise publique du complexe a été annoncée en 2015, tandis que le transfert formel des participations du groupe sidérurgique à Imetal est généralement situé en août 2016. L’État a ainsi récupéré un outil industriel lourd, vieillissant et très éloigné de ses capacités historiques. La gestion de cette période reste d’ailleurs sous le regard de la justice : le tribunal de Sidi M’hamed a prononcé plusieurs condamnations dans l’affaire Imetal, dont le procès de l’ex-ministre de l’Industrie Ali Aoun a lui-même été renvoyé à plusieurs reprises.
Le complexe devait alors faire face à des installations dégradées, à d’importants besoins de maintenance et à une situation financière difficile. Un premier programme de réhabilitation, lancé avant le départ définitif d’ArcelorMittal, a mobilisé environ 430 millions de dollars. Il portait notamment sur l’agglomération, le haut-fourneau numéro 2, l’aciérie à oxygène, la centrale à oxygène ainsi que plusieurs équipements énergétiques et logistiques.
D’autres estimations évoquent un investissement global compris entre 600 et 720 millions de dollars, selon que l’on considère le financement initial, la première phase ou l’ensemble du programme projeté. Ces montants ne peuvent toutefois pas être additionnés automatiquement. Ils correspondent à des plans et à des périmètres différents. Le premier enjeu de transparence consiste donc à distinguer les crédits annoncés des montants réellement engagés, payés et transformés en équipements opérationnels.
Le plan de 80 milliards de dinars
En 2021, un nouveau plan de croissance évalué à environ 80 milliards de dinars est annoncé pour le complexe. Il devait être réalisé en deux tranches, de 34 milliards et 46 milliards de dinars, avec l’objectif de moderniser les aciéries, les laminoirs et les unités de soutien.
La seconde tranche devait financer plus d’une centaine d’opérations et contribuer à la remise à niveau des équipements nécessaires à la fabrication de produits plats et longs. Mais les performances industrielles n’ont pas suivi le rythme des annonces. Les arrêts techniques, les difficultés d’approvisionnement et la vétusté des installations ont régulièrement interrompu la production, comme l’a encore illustré l’arrêt du haut-fourneau d’ALSOLB, ex-Sider El Hadjar, faute de coke fin 2024.
Le redémarrage du haut-fourneau numéro 2, en décembre 2023, a été présenté comme un signal de relance. Le complexe visait alors une production supérieure à 1,3 million de tonnes de produits finis par an, dont environ 800 000 tonnes de produits plats.
Un nouveau plan de 500 millions de dollars
En 2024, le gouvernement annonce un nouveau plan de développement d’environ 500 millions de dollars pour El Hadjar. Cette enveloppe devait permettre de moderniser les installations et de rétablir la viabilité économique du complexe. Des projections plus ambitieuses évoquent, à terme, un investissement pouvant atteindre 2,5 milliards de dollars, avec un objectif de production de l’ordre de 2,5 millions de tonnes par an.
La différence entre ces chiffres est importante. Les 500 millions de dollars correspondent à une enveloppe de modernisation annoncée, tandis que les 2,5 milliards semblent renvoyer à un scénario industriel plus large, comprenant une transformation profonde du complexe et l’intégration de nouvelles capacités.
Un bilan public devrait préciser les crédits effectivement débloqués, les équipements réceptionnés, les travaux achevés, les unités réellement opérationnelles, la production obtenue après chaque phase et le coût des arrêts et des redémarrages. Sans ces données, il reste difficile de mesurer le rendement des investissements publics. L’instabilité managériale du groupe SIDER, dont la direction générale a de nouveau changé de mains à l’automne 2025, n’a pas facilité ce suivi.
ALSOLB et la recherche d’un nouveau départ
La stratégie actuelle repose sur une nouvelle organisation publique autour de l’entreprise ALSOLB, qui porte la relance du complexe. Le plan envisagé vise une production de l’ordre de 3 millions de tonnes par an, avec une phase transitoire fondée sur la production à partir de produits semi-finis et l’utilisation d’équipements destinés à l’acier pour béton armé.
Cette étape doit permettre de générer des flux de trésorerie avant une reconstruction plus profonde de l’outil industriel. Le scénario prévoit également l’utilisation des minerais de fer d’Ouenza et de Boukhadra, la valorisation du minerai de Gara Djebilet, le développement de produits demandés par le marché national et une ouverture accrue vers les marchés internationaux.
Cette approche est différente des plans précédents. Elle ne vise plus seulement à remettre en marche les équipements existants, mais à reconstruire progressivement une chaîne sidérurgique plus compétitive, intégrée aux ressources minières et aux besoins des industries de transformation.
China Baowu, une nouvelle option industrielle
La participation de China Baowu constitue le dernier épisode de cette recherche de partenaire, après les pourparlers menés en 2025 avec le groupe malaisien Lion Group. Le groupe chinois dispose d’une expérience internationale dans les technologies modernes de production sidérurgique, la digitalisation industrielle, la réduction directe du minerai, la production de fer réduit et de fer briqueté à chaud, ainsi que dans le développement de l’acier à faible empreinte carbone.
Les discussions portent sur un système intégré allant de la valorisation du minerai et son traitement jusqu’à la production d’acier et au développement de produits à plus forte valeur ajoutée, un terrain sur lequel un autre groupe chinois, MCC, avait déjà été reçu par Sonarem au sujet de Gara Djebilet. Elles abordent également les perspectives d’utilisation de l’hydrogène vert, en s’appuyant sur les ressources minières et énergétiques de l’Algérie et sur son potentiel en matière d’énergies renouvelables.
Le calendrier annoncé donne une forme concrète au processus. Avant la fin septembre 2026, China Baowu doit remettre une conception technologique finale, un projet de mémorandum d’entente et une feuille de route. Mais il faut rester prudent : le communiqué du ministère ne fournit ni montant d’investissement, ni montage financier, ni répartition du capital, ni calendrier de construction.
Le partenariat devra notamment répondre à plusieurs questions. Quelle sera la place du partenaire chinois dans la gouvernance du projet ? Quelle technologie sera retenue ? Quel rôle sera attribué aux équipements existants ? Quel sera le niveau d’emploi local ? Comment le projet sera-t-il relié au minerai de Gara Djebilet et aux autres projets miniers ? La présence de China Road & Bridge Corporation suggère que la logistique et les infrastructures pourraient également être intégrées aux discussions, sans qu’une mission de réalisation lui soit à ce stade officiellement attribuée.
Un contraste avec Tosyali et AQS
Pendant qu’El Hadjar est engagé dans une succession de plans de réhabilitation, les groupes privés ont développé de nouvelles capacités sidérurgiques en Algérie. Le groupe turc Tosyali a construit à Bethioua, dans la wilaya d’Oran, une plateforme intégrée associant réduction directe, production d’acier, laminage à chaud, laminage à froid, galvanisation et produits prépeints.
Une notice d’information de Tosyali Algérie indique que les investissements réalisés au cours des dernières années atteignent environ 230,8 milliards de dinars. Le complexe de produits plats représente à lui seul un investissement estimé à 374 milliards de dinars. En 2026, Tosyali a annoncé un investissement supplémentaire de 2,5 milliards de dollars pour ajouter environ trois millions de tonnes de capacité d’acier liquide et développer des produits destinés notamment à l’automobile et aux hydrocarbures.
Le complexe algéro-qatari AQS, à Bellara, constitue un autre point de comparaison. Sa première phase a mobilisé plus de deux milliards de dollars et atteint une capacité d’environ deux millions de tonnes par an. Une deuxième phase, estimée à environ 2,08 milliards de dollars, doit porter la capacité globale à plus de quatre millions de tonnes.
Le contraste avec le projet algéro-émirati Emarat Dzayer Steel est révélateur. Annoncé en 2018 pour un investissement de 1,6 milliard d’euros sur le site d’El Hadjar, ce projet devait produire notamment du rail et des aciers plats. Mais il n’a pas abouti à une unité industrielle comparable à Tosyali ou AQS. Le cas montre qu’une annonce de partenariat ne garantit ni le bouclage financier, ni le lancement des travaux, ni la mise en production.
El Hadjar face à la nouvelle sidérurgie mondiale
La sidérurgie mondiale change de modèle. De plus en plus de producteurs misent sur la réduction directe du minerai, les fours électriques, l’utilisation accrue de ferraille et, à terme, l’hydrogène pour réduire leurs émissions. Dans le même temps, les marchés privilégient les aciers à faible empreinte carbone ainsi que les produits plats et spéciaux destinés à l’automobile, aux hydrocarbures et aux industries de pointe, une tension que Tosyali évoque lui-même face aux restrictions du marché européen.
La production mondiale d’acier brut a atteint environ 1,849 milliard de tonnes en 2025. L’Algérie, avec une production estimée à 5,3 millions de tonnes, reste un producteur de taille limitée, mais elle dispose de ressources minières, de gaz naturel et d’un marché intérieur qui lui offrent un potentiel de croissance important.
Selon l’Agence internationale de l’énergie, les émissions de la sidérurgie doivent diminuer d’au moins 50 % d’ici 2050 pour respecter les objectifs climatiques. Pour El Hadjar, cette transition représente à la fois une contrainte et une opportunité. La réhabilitation d’un haut-fourneau ancien ne suffit plus. Le complexe doit produire de manière compétitive, avec une consommation énergétique mieux maîtrisée et une intégration accrue des matières premières nationales.
Le vrai test : sortir de la logique des plans de sauvetage
Au-delà des montants annoncés, le dossier El Hadjar pose une question fondamentale : celle de la gouvernance industrielle. Depuis la reprise du complexe par l’État, plusieurs enveloppes ont été mobilisées pour réhabiliter les installations et maintenir l’activité. Mais, malgré ces investissements successifs, l’usine peine encore à retrouver une trajectoire stable, avec une production régulière, des coûts maîtrisés et une rentabilité durable.
Le prochain plan de relance ne pourra donc pas se limiter à annoncer de nouvelles enveloppes. Il devra être accompagné d’un tableau de bord public permettant de mesurer, année après année, les résultats réellement obtenus : capacité installée et capacité effectivement utilisée, production par type de produit, coût de production par tonne, crédits et subventions publiques, chiffre d’affaires, résultat d’exploitation, volumes exportés et évolution des effectifs.
La performance du complexe devra aussi être évaluée à l’aune de sa consommation énergétique et de ses émissions, alors que la sidérurgie mondiale s’engage dans une transition vers des procédés moins carbonés. La transparence devra enfin porter sur le calendrier des investissements : quels travaux sont achevés, lesquels sont en cours et quelles capacités seront effectivement mises en service ?
Pour El Hadjar, le véritable enjeu n’est plus d’annoncer un nouveau plan, mais de démontrer que chaque dinar investi produit des résultats industriels mesurables. Le partenariat avec China Baowu peut ouvrir un nouveau chapitre, mais il ne réglera pas automatiquement les problèmes de gouvernance, de financement et de maintenance.
Depuis le départ d’ArcelorMittal, El Hadjar a bénéficié de plusieurs plans de modernisation, dont les montants annoncés vont de plusieurs centaines de millions de dollars à plusieurs dizaines de milliards de dinars. Pourtant, le complexe reste confronté à une production irrégulière et à un besoin de modernisation profonde.
L’expérience de Tosyali et d’AQS montre que l’Algérie peut attirer et faire fonctionner de grands investissements sidérurgiques lorsqu’ils sont intégrés, correctement financés et orientés vers des marchés précis. Le parcours d’Emarat Dzayer Steel rappelle, à l’inverse, qu’une annonce de partenariat ne suffit pas.