
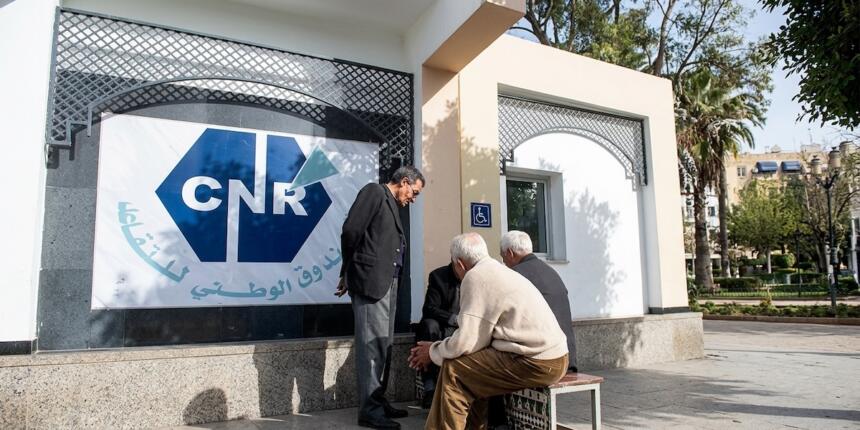
Le nombre de cotisants pour un retraité à la Caisse nationale des retraites est tombé à 2,2, très en dessous du seuil de 4,5 à 5 que l’Organisation internationale du Travail juge nécessaire pour qu’un régime par répartition s’autofinance sans appui extérieur. C’est le chiffre que met en avant Omar Berkouk, économiste et consultant financier indépendant, dans une note consultée en exclusivité par Maghreb Émergent.
Le déficit technique qui en résulte s’est élevé à 680 milliards de dinars en 2021, soit 3,7 % du produit intérieur brut, puis à 720 milliards de dinars en 2022. Il a été ramené à 380 milliards de dinars en 2023, mais grâce à des transferts exceptionnels du Trésor et à un emprunt de 500 milliards de dinars auprès du Fonds national d’investissement, lui-même alimenté par la rente pétrolière. Le régime tient donc moins par sa mécanique propre que par la capacité de l’État à mobiliser, année après année, des ressources budgétaires extraordinaires.
C’est dans ce contexte qu’Omar Berkouk avance l’hypothèse d’un troisième pilier de retraite par capitalisation, adossé à des produits d’assurance-vie et à des fonds de pension gérés par les compagnies d’assurance publiques et privées. Sa note qualifie l’épargne longue de « gisement le plus sous-exploité » du secteur assurantiel algérien.
Un point de vue qui vient de l’intérieur du secteur
L’avis pèse d’un poids particulier venant de son auteur. Omar Berkouk conseille Alliance Assurances, première compagnie privée cotée à la Bourse d’Alger, et enseigne à l’Académie internationale de la bancassurance, entre Alger et Paris. Il n’observe donc pas le marché de l’extérieur ; il le conseille de l’intérieur, ce qui donne à sa proposition la valeur d’un diagnostic professionnel autant que celle d’une thèse d’économiste.
Le constat qu’il dresse de l’état actuel de l’assurance-vie est sévère. Elle ne représente que 7,3 % du marché assurantiel algérien sur les neuf premiers mois de 2025, contre 81,1 % pour les seules assurances de dommages. Le Maroc voisin sert de point de comparaison récurrent dans la note, l’assurance-vie y étant devenue le principal moteur de croissance du secteur, alors qu’en Algérie elle peine encore à décoller. Le taux de pénétration assurantielle national, sous la barre de 1 % du produit intérieur brut et quatre fois inférieur à celui du Maroc, reste très en retrait de la moyenne mondiale, évaluée à 6,8 %.
L’assurance agricole a pourtant montré en 2025 qu’un segment marginal pouvait croître rapidement, avec une progression de 22,5 % sur l’année. Mais Berkouk ne présente pas ce précédent comme transposable à l’assurance-vie, dont le développement suppose selon lui « une confiance de long terme dans la monnaie et dans les institutions financières » que la seule dynamique sectorielle ne suffit pas à établir. La question de la confiance dans le secteur n’est d’ailleurs pas nouvelle, les impayés qui fragilisent les compagnies ayant déjà été signalés comme un frein à la solidité financière du marché.
Ce qui manque avant que l’idée devienne un texte de loi
Trois obstacles réglementaires sont identifiés comme préalables. La fiscalité applicable à l’épargne longue reste à définir, le cadre prudentiel des fonds en unités de compte n’existe pas encore, et la gouvernance des placements des compagnies d’assurance elle-même pose question, 65 % des provisions techniques du secteur étant investies en valeurs du Trésor plutôt que dans des actifs diversifiés.
Le futur projet de loi sur les assurances, en préparation depuis plusieurs années, est censé traiter ce chantier. Il doit également créer une autorité de régulation indépendante du ministère des Finances, une réforme réclamée par l’UAR elle-même, « sans calendrier ferme à ce stade » pour l’un ou l’autre volet, précise Omar Berkouk. En attendant, la Caisse nationale des retraites continuera d’être renflouée transfert après transfert, et l’hypothèse d’un troisième pilier par capitalisation restera un point de vue d’expert plutôt qu’une option inscrite dans un texte réglementaire.