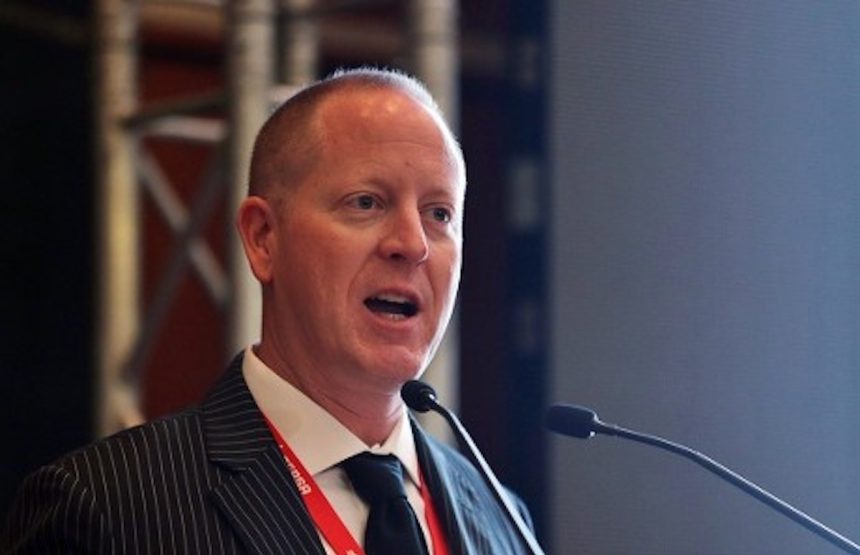
C’est une analyse qui prend une résonance particulière deux mois et demi après le 28 février 2026, jour où les États-Unis et Israël lançaient l’opération « Epic Fury » contre l’Iran et où les Gardiens de la Révolution annonçaient la fermeture du détroit d’Ormuz. Geoff Porter, fondateur en 2010 de North Africa Risk Consulting (NARCO), un cabinet new-yorkais spécialisé dans le risque politique et sécuritaire au Maghreb, s’est exprimé sur la chaîne Algérie 24 Internationale dans un long entretien consacré à la place de l’Algérie dans cette nouvelle géographie énergétique.
L’analyste, par ailleurs professeur de science politique à Fordham University et ancien chercheur au Combating Terrorism Center de West Point, déroule une lecture orientée vers les marchés. Le contexte la sert : depuis le 28 février, le trafic maritime à Ormuz est tombé de 160 navires par jour à une douzaine en moyenne au mois de mars, selon l’observatoire du Grand Continent. L’Europe, qui importait 12 à 14 % de son GNL via le détroit, principalement depuis le Qatar, s’est retrouvée à chercher en urgence des volumes de substitution. Les exportations algériennes de GNL ont bondi de 74 % durant les deux premières semaines de mars 2026 par rapport à février.
« L’Algérie n’a annulé aucun contrat »
C’est sur ce terrain que Porter porte son argument central. « L’Algérie est un fournisseur fiable d’énergie pour le marché européen et les marchés internationaux », résume-t-il. « Elle n’a pas manqué à ses engagements contractuels et n’a annulé aucun contrat de livraison de gaz ou de pétrole, même dans les périodes internationales sensibles. » Le consultant insiste sur le caractère structurant du gaz comme « énergie de transition » dans la marche européenne vers les renouvelables. « Le monde ne passera pas à l’énergie renouvelable du jour au lendemain », argue-t-il, ce qui fait du gaz naturel « un élément essentiel de la phase de transition ».
L’avantage géographique fait le reste. La proximité avec le marché européen, la connexion par les gazoducs Medgaz et Transmed, et la flotte de méthaniers Sonatrach qui dessert Fos-sur-Mer, Barcelone et Trieste, contournent les points de friction maritimes. Pour lui, l’Algérie offre aux Européens une voie d’approvisionnement « éloignée des points d’étranglement maritimes sensibles comme le détroit d’Ormuz et Bab el-Mandeb ». Une lecture que Mohamed Arkab a reprise mot pour mot devant la commissaire européenne Dubravka Šuica, lorsqu’il a reçu cette dernière le 4 mai dernier.
Diversifier les partenaires de l’amont
L’Algérie « a aussi tiré les leçons des dépendances passées », poursuit Porter. Pendant des décennies, l’amont pétrolier et gazier reposait sur un noyau réduit de majors. Sonatrach a depuis élargi son carnet de partenaires, intégrant des compagnies vietnamiennes, italiennes, turques, américaines et chinoises. La logique est explicite selon le consultant : « réduire toute dépendance potentielle et renforcer la diversité des partenariats ». La présence de PetroVietnam, opérateur sur le champ de Bir Seba depuis 2015, illustre cette stratégie d’élargissement géographique.
Le pari des minerais critiques
Porter aborde un sujet moins médiatisé, mais qui structure désormais les conversations entre Alger et ses partenaires occidentaux : les minerais critiques et les terres rares. Le code minier algérien a été révisé pour améliorer le climat d’investissement, rappelle-t-il, mais le défi n’est pas réglementaire à ses yeux. « Le défi principal réside dans une compréhension plus précise de l’ampleur et de la qualité de ces ressources, et des mécanismes pour les développer en partenariat avec des compagnies internationales possédant la technologie et l’expertise nécessaires », analyse-t-il. Un constat que recoupe l’analyse publiée par Maghreb Émergent sur les terres rares comme nouvel atout stratégique, qui rappelle qu’aucun gisement algérien n’a encore été certifié selon les standards JORC ou NI 43-101. La diplomatie minière algérienne s’est d’ailleurs déployée jusqu’à Riyad en janvier 2026, à la 5ᵉ Conférence internationale sur l’exploitation minière.
L’expert évoque enfin le projet de gazoduc transsaharien porté par Sonatrach, qui doit relier le Nigeria au réseau algérien à travers le Niger. Au-delà du volume gazier potentiel, l’infrastructure « vise à connecter les pays du Sahel au réseau énergétique algérien afin de soutenir le développement économique régional et de renforcer la présence régionale de l’Algérie », selon Porter. Un projet officiellement relancé en février 2025 avec la signature de trois accords tripartites à Alger, et dont Mohamed Arkab est allé examiner l’avancement à Niamey en janvier dernier.
La fenêtre étroite entre demande européenne et industrialisation domestique
Tout n’est pas pour autant rose dans l’analyse du président de NARCO. Il pointe une tension récurrente : « le rythme auquel les compagnies énergétiques internationales souhaiteraient déployer leurs investissements ne coïncide pas avec la vision algérienne de long terme pour la gestion du secteur des hydrocarbures ». La direction du pays, selon lui, « ne raisonne pas à court terme ou en fonction des seuls besoins de la génération actuelle, mais regarde aussi les droits des générations futures et la nécessité d’un développement responsable et durable des ressources hydrocarbures ». Le concept de « droits des générations futures », longtemps considéré à Wall Street comme un argument rhétorique, est traité ici comme une variable structurante.
Reste un défi domestique. Pour augmenter ses capacités d’export vers l’Europe, l’Algérie « est aussi appelée à développer des politiques plus efficaces de conservation de l’énergie et de rationalisation de la consommation locale », souligne Porter, faute de quoi les volumes exportables se réduiront à mesure que la demande interne progresse. Et surtout, Alger « ne cherche pas à se contenter d’un rôle de fournisseur d’énergie pour les marchés extérieurs, mais souhaite utiliser ses ressources pour bâtir une base industrielle locale solide et réaliser un développement économique plus large ».