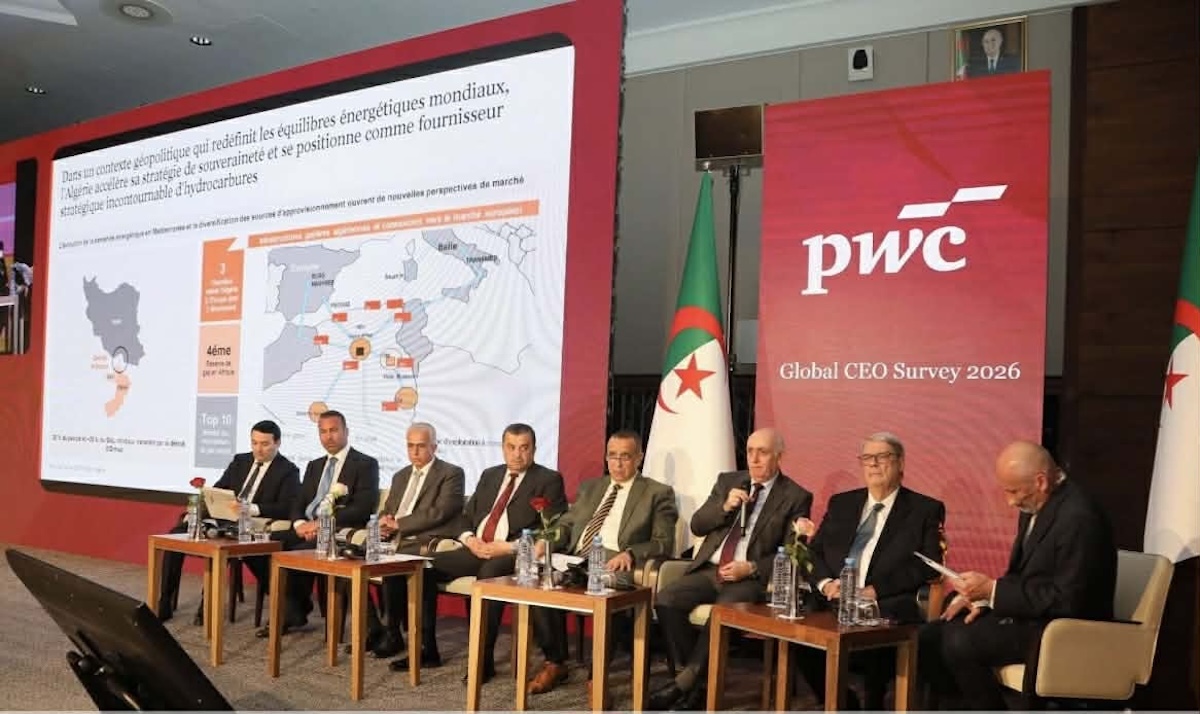
Alors que 20 % du pétrole et 25 % du GNL mondiaux transitaient par le détroit d’Ormuz avant sa fermeture, l’Algérie fait valoir ses atouts- quatrième réserve de gaz en Afrique, trois gazoducs vers l’Europe- pour s’imposer comme fournisseur de substitution incontournable.
Les exportations algériennes de GNL ont bondi de 74 % durant les deux premières semaines de mars 2026 par rapport à la même période en février. C’est dans ce contexte de regain de demande européenne, directement lié aux perturbations dans le Golfe depuis le 28 février, que Mohamed Arkab est intervenu ce mardi 28 avril lors de la deuxième édition du CEO Survey Algeria organisée par PwC au Centre International de Conférences Abdelatif-Rahal à Alger.
L’événement, placé sous le thème «Souveraineté et résilience : une nouvelle trajectoire économique pour l’Algérie», a réuni ministres, dirigeants d’entreprises publiques et privées et partenaires internationaux autour de quatre panels thématiques. Arkab partageait le panel de l’énergie et des mines avec Noureddine Daoudi, PDG de Sonatrach, Mourad Adjel, Mourad Hanifi et Alp Topcuoglu.
Le ministre a réaffirmé la volonté de l’Algérie d’honorer ses engagements contractuels de long terme, en s’appuyant sur ses deux infrastructures d’exportation vers l’Europe : le gazoduc Trans-Méditerranéen (Transmed), qui achemine le gaz algérien vers l’Italie via la Tunisie, et le Medgaz, reliant directement l’Algérie à l’Espagne.
En 2025, l’Algérie a acheminé quelque 30 milliards de mètres cubes via les deux gazoducs, se positionnant comme deuxième fournisseur de gaz naturel par pipeline à l’Union européenne, avec 19,4 % des importations européennes sous forme gazeuse au premier trimestre 2025, derrière la Norvège et devant la Russie. Rome étudie la possibilité de porter les volumes Transmed à 30–35 milliards de mètres cubes par an, sous réserve de capacité technique disponible. Daoudi a rappelé lors du panel que les énergies fossiles couvrent encore plus de 80 % de la demande mondiale en 2026, argument central pour justifier la stratégie de maintien et d’expansion de la production.
Une production en recul pour la troisième année consécutive
Ce discours sur la fiabilité bute pourtant sur un chiffre moins flatteur. La production algérienne de gaz naturel a reculé pour la troisième année consécutive, à 101,84 milliards de mètres cubes en 2025 contre 104,5 milliards en 2024. La consommation intérieure progresse dans le même temps, portée par un secteur électrique alimenté au gaz à 99 %.
Exporter davantage tout en absorbant une demande nationale en croissance structurelle suppose une relance de l’exploration. Sonatrach a annoncé un plan de 60 milliards de dollars sur 2025–2029, dont 80 % fléchés vers l’exploration et la production. L’Algeria Bid Round 2026, lancé mi-avril, ouvre sept blocs aux compagnies internationales avec dépôt des offres fixé au 26 novembre 2026.
Arkab a également évoqué le Gazoduc Transsaharien (TSGP), présenté comme axe structurant du positionnement continental de l’Algérie, reliant les réserves nigérianes aux marchés méditerranéens via le territoire algérien. Le coût du projet dépasse 13 milliards de dollars. Aucun calendrier d’exécution n’a été communiqué.
En marge des panels, la présence de PwC Algérie aux côtés des décideurs publics et privés reflète l’implantation croissante des cabinets de conseil internationaux dans les processus de réforme économique. Les hydrocarbures représentent 92 % des exportations algériennes et 43 % des recettes de l’État, avec des revenus du secteur en recul de 10,4 % entre 2023 et 2024.