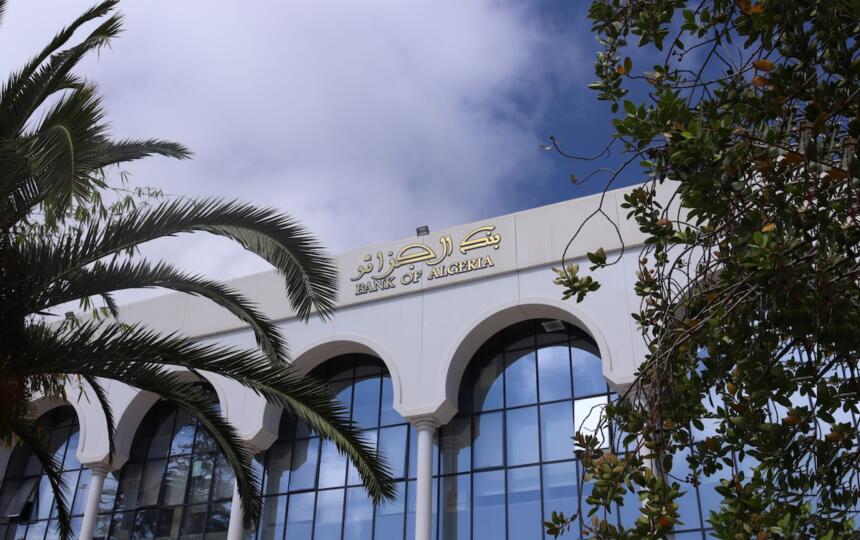
Omar Berkouk, économiste et consultant financier chez Alliance Assurances, a consacré une note à la mécanique de financement du déficit budgétaire algérien. Il y décrit un circuit entre le Trésor public, les banques commerciales et la Banque d’Algérie, où l’emprunt long terme sous forme d’obligations du Trésor souscrites par les banques commerciales peut se transformer en création monétaire par le jeu du réescompte auprès de la banque centrale. C’est la partie court terme de ce financement, sous forme d’avances directes au Trésor public, que la loi de finances 2026 vient de modifier, sur le plafond comme sur la durée.
Plafond et durée, deux paramètres modifiés
Le plafond de l’avance que la Banque d’Algérie peut consentir directement au Trésor passe de 10 à 20 % des recettes budgétaires, une disposition débattue en plénière à l’Assemblée populaire nationale. Devant les députés, le ministre des Finances Abdelkrim Bouzred a défendu une mesure normale, inscrite dans la loi sur la monnaie et le crédit.
Un second changement, prévu par l’article 156 de la même loi, a reçu moins de couverture dans la presse. Le délai de remboursement de cette avance, plafonné jusqu’ici à 240 jours, peut désormais être prolongé d’une année supplémentaire, soit potentiellement deux exercices budgétaires au lieu de huit mois. Le même article précise que la Banque d’Algérie peut accorder, à titre exceptionnel, une avance au Trésor selon les conditions et modalités fixées par le Conseil monétaire et bancaire.
Sollicité par Maghreb Émergent sur ce point précis, absent de sa note initiale, Omar Berkouk n’y voit pas un détail technique. « L’avance au Trésor devient un crédit qui va se cumuler avec les nouveaux besoins de trésorerie », répond l’économiste. Chaque avance non remboursée s’additionne à la suivante, sans que le Trésor n’ait à solder ses comptes avant d’en ouvrir de nouveaux.
Un parallèle avec le Trésor américain
« Scott Bessent, le secrétaire au Trésor américain, est en train de le faire à une échelle macroscopique », estime Berkouk. Le Trésor américain rachète des emprunts à long terme, les US T-Bonds, financés par des avances de la Fed. « En somme, il rembourse ses échéances de crédit hypothécaire, du long terme, avec sa carte de crédit, du court terme », résume l’économiste, pour qui le mécanisme peut s’apparenter à celui décrit en Algérie. Le 19 août, l’administration américaine a annoncé qu’elle allait doubler ses rachats de titres à dix et trente ans, deux semaines à peine après avoir dévoilé son calendrier de rachat de dette ancienne. Bloomberg y voit la manœuvre la plus interventionniste d’un secrétaire au Trésor américain depuis des décennies, destinée à contenir la remontée du coût de l’emprunt fédéral en repoussant l’échéance des titres plutôt qu’en réduisant leur volume.
Le dollar reste la monnaie de réserve mondiale, ce qui permet à Washington d’absorber des volumes de rachats considérables, non sans conséquences sur la valeur du dollar et les taux d’intérêt à long terme. Le dinar ne bénéficie pas de ce statut. La note de Berkouk relève que l’écart entre son cours officiel et son cours parallèle dépassait 75 % en juillet.
Le déficit qui justifie ces ajustements
Ces deux leviers financent un déficit budgétaire fixé à 9 627,6 milliards de dinars pour 2026, soit 23 % du PIB selon le texte publié au Journal officiel, un montant qui a plus que doublé en quatre ans, contre 4 092,3 milliards de dinars en 2022. Calculé sur la base d’un taux de consommation des dépenses de 70 %, le solde global du Trésor ressort à 5 186,6 milliards de dinars, soit 12,4 % du PIB, un chiffre plus proche de l’exécution budgétaire réelle. Le Fonds monétaire international évalue de son côté le déficit 2025 à 10,5 % du PIB et le qualifie de « beaucoup trop élevé ».
Le FMI a constaté, dans ses dernières conclusions au titre de l’article IV, que les conditions monétaires se sont assouplies parallèlement à la hausse du financement de l’État par la banque centrale, et recommande d’éviter tout recours à la « planche à billets » pour couvrir le déficit de trésorerie.