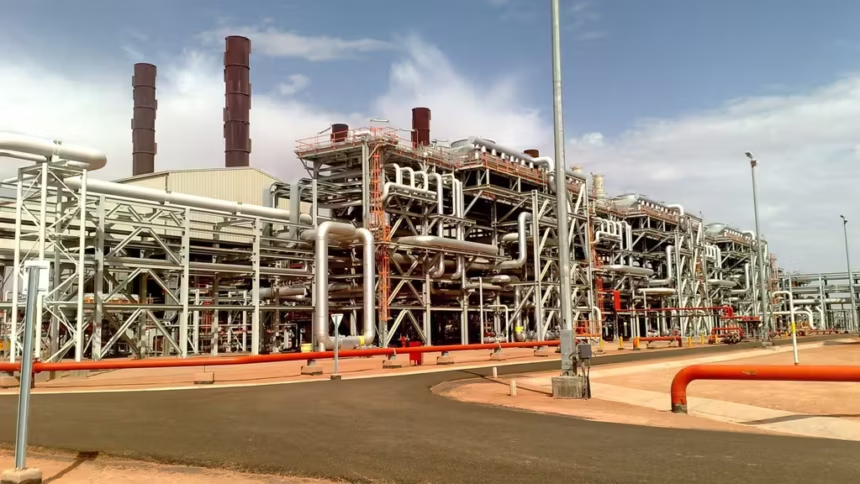
Selon les dernières données publiées par le gestionnaire du réseau gazier espagnol Enagás, l’Algérie a assuré 41,7 % des importations espagnoles de gaz naturel en juillet, devançant nettement le Nigeria, les États-Unis et la Russie. Au total, 10 707 GWh de gaz algérien ont été acheminés vers l’Espagne au cours du mois, en hausse de 4,8 % sur un an. Ces livraisons se sont effectuées principalement par le gazoduc sous-marin Medgaz, avec 10 228 GWh, auxquels se sont ajoutés 479 GWh de GNL acheminés par méthanier.
Sur les sept premiers mois de l’année, l’Algérie confirme sa position de premier fournisseur avec une part de marché cumulée de 34,8 %, soit 74 936 GWh, en hausse de 4,4 % sur un an. Elle devance désormais nettement les États-Unis, dont la part est tombée à 27,3 %, et la Russie, à 18,3 %.
Un fournisseur stratégique dans un marché sous tension
Le renforcement du rôle de l’Algérie intervient dans un contexte particulièrement sensible pour le marché gazier européen. Le conflit en Iran et les tensions autour du détroit d’Ormuz ont accru les incertitudes sur l’offre mondiale de GNL, alors que l’Union européenne poursuit parallèlement sa sortie progressive du gaz russe.
Dans ce contexte, l’Algérie apparaît comme l’un des fournisseurs les mieux placés pour contribuer à sécuriser l’approvisionnement des marchés du sud de l’Europe, grâce à la proximité géographique de ses ressources et à ses infrastructures d’exportation, notamment Medgaz.
Cette situation renforce également l’importance stratégique de l’Espagne, qui dispose du plus important parc européen de terminaux de regazéification et constitue une importante porte d’entrée du gaz pour le marché ibérique et, au-delà, pour ses voisins européens.
Selon EFE, l’Espagne a reçu du gaz naturel de 14 pays au cours des premiers mois de l’année. En juillet, derrière l’Algérie, le Nigeria représentait 15,4 % des importations, devant les États-Unis (11,6 %) et la Russie (8,1 %). Les importations espagnoles ont atteint 25 647 GWh en juillet, dont 47,6 % sous forme de GNL par méthanier et 52,4 % par gazoduc.
Parallèlement, la demande intérieure de gaz a progressé de 8,4 % sur un an, à 27 507 GWh, notamment sous l’effet d’une forte hausse de la consommation du secteur électrique. Malgré cette progression, les stocks souterrains espagnols atteignaient 72,5 % de leur capacité au 9 août, contre 58,8 % en moyenne en Europe.
KPMG Espagne estime toutefois que l’Europe ne peut pas considérer comme acquise sa sécurité d’approvisionnement pour l’hiver, compte tenu de la conjugaison de la sortie progressive du gaz russe, de la tension sur le marché du GNL et des incertitudes liées à la situation autour d’Ormuz.
Le paradoxe marocain
Le renforcement de la position algérienne en Espagne intervient parallèlement à une autre évolution, plus singulière, du marché gazier ibérique : la progression des exportations espagnoles de gaz vers le Maroc. Selon Capital Madrid, l’Espagne a exporté environ 600 GWh de gaz vers le Maroc en juillet, contre 400 GWh un an auparavant, soit une progression de 50 %.
Le mécanisme est désormais bien établi. Depuis la fermeture du gazoduc Maghreb-Europe par l’Algérie en 2021, le Maroc ne reçoit plus directement de gaz algérien. Il achète du GNL sur les marchés internationaux, notamment auprès des États-Unis. Celui-ci est acheminé par méthanier jusqu’aux terminaux espagnols, où il est regazéifié avant d’être envoyé vers le Maroc par le tronçon inversé du gazoduc Maghreb-Europe.
Ce mode d’approvisionnement permet à Rabat de continuer à utiliser l’infrastructure gazière reliant les deux rives du détroit, mais à grands frais, puisqu’il suppose l’achat préalable de GNL sur le marché international, puis son acheminement et sa regazéification en Espagne. Selon les données d’Enagás citées par Capital Madrid, les exportations espagnoles de gaz ont atteint 1 961 GWh en juillet, dont environ 30 % destinés au Maroc.
Le paradoxe est donc particulièrement marqué : l’Algérie est devenue le premier fournisseur de gaz de l’Espagne, tandis que l’Espagne est devenue un fournisseur essentiel du Maroc, qui dépend à son tour des infrastructures espagnoles pour une partie de son approvisionnement gazier.
Du côté espagnol, le principe posé par Alger reste officiellement respecté : aucune molécule de gaz algérien ne doit être réexportée vers le Maroc. Mais, note Capital Madrid, la traçabilité de l’origine du GNL devient beaucoup plus complexe une fois celui-ci intégré au système gazier espagnol, qui reçoit des cargaisons provenant de multiples pays. Cette configuration place Madrid dans une situation pour le moins délicate.
L’Espagne doit à la fois préserver son partenariat énergétique avec l’Algérie, son premier fournisseur, et maintenir la continuité de son approvisionnement vers le Maroc, dont le système électrique dépend en partie du gaz importé via les infrastructures espagnoles.
Pour l’Espagne, la situation est d’autant plus significative que ses propres infrastructures lui donnent une position privilégiée dans le nouveau paysage gazier européen. Pour l’Algérie, elle confirme surtout l’importance croissante du marché espagnol, où sa part atteint désormais plus du tiers des importations sur les sept premiers mois de l’année. Le gaz algérien gagne donc du terrain en Espagne au moment même où le marché européen cherche à remplacer progressivement le gaz russe.