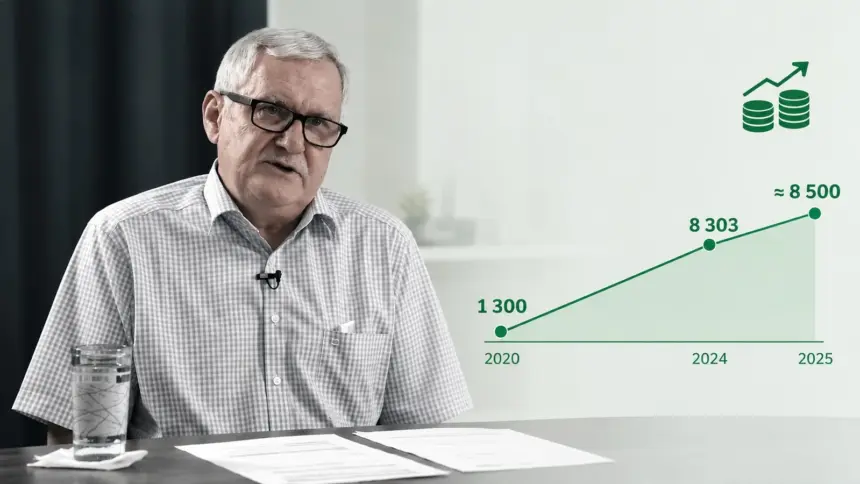
Les bons du Trésor, ces titres par lesquels l’État emprunte, pèsent environ 8 500 milliards de dinars dans les bilans des banques algériennes, selon l’étude ABIX. Cela représente à peu près un tiers du total de la place. En 2020, ce portefeuille ne dépassait pas 1 300 milliards, moins de 10 % des bilans, rappelle Rachid Sekak. Le banquier en tire une conclusion nette. Il y a désormais, dit-il, « une imbrication claire entre l’état de nos finances publiques et le bilan de notre place bancaire ».
La montée de ces titres a été suivie de près par Maghreb Émergent. Fin 2024, les banques en détenaient déjà 8 303 milliards de dinars, dont 7 685 milliards pour les seuls établissements publics, et ces placements dopent leurs revenus. Rachid Sekak avait lui-même alerté en avril sur un risque de crise de liquidité. L’entretien éclaire cette fois l’origine de ces titres.
Les bons du Trésor représentent environ 35 % des bilans des banques publiques et 20 % de ceux des banques privées. Les deux chiffres ne racontent pas la même histoire. « Les stratégies qui sont sous-jacentes à ces portefeuilles sont différentes », souligne Rachid Sekak. « Dans les banques publiques, la détention de bons du Trésor, à mon avis, elle est largement subie », affirme-t-il.
Des dettes impayées réglées en titres
Rachid Sekak fait remonter cette détention aux impayés du secteur public. « Elle découle du rachat des créances non performantes sur le secteur public par le Trésor, qui les règle en titres et pas en cash », explique-t-il. Une banque publique prête à une entreprise publique, qui ne rembourse pas. L’État reprend la dette à sa charge, mais il paie la banque avec des titres remboursables plus tard, et non avec de l’argent. La banque se retrouve ainsi avec des bons du Trésor qu’elle n’a jamais achetés.
Maghreb Émergent avait décrit une opération de ce type en novembre 2025. Le Trésor avait racheté aux banques publiques des crédits accordés en 2021 et 2022 pour de grands projets d’infrastructures, contre des obligations. L’opération devait désendetter les entreprises publiques, mais elle a surtout reporté le risque sur les banques, qui sont devenues le banquier du Trésor.
Dans les banques privées, le tableau change. « On est plutôt dans une problématique d’augmentation des activités de marché », indique Rachid Sekak. Ces établissements achètent des bons du Trésor pour placer leurs liquidités excédentaires ou les revendre à leurs clients. Il cite l’exemple de grandes banques internationales, comme Citibank ou HSBC, où le négoce de ces titres fournit une part considérable des revenus. Ces bons animent d’ailleurs l’essentiel des échanges à la Bourse d’Alger.
Moins d’argent pour les entreprises
Rachid Sekak ne nie pas le revers de ce système. « Il y a clairement un effet d’éviction », reconnaît-il. L’argent que les banques prêtent à l’État ne va pas aux entreprises. En août, l’économiste Omar Berkouk projetait sur la période 2022-2026 une progression plus rapide des crédits à l’État que des crédits à l’économie. Ce déséquilibre explique en partie pourquoi les appels répétés aux banques publiques à financer le privé passent si peu.
Les mauvaises créances pèsent aussi directement sur les comptes. En 2025, les banques publiques ont mis de côté 193 milliards de dinars pour couvrir des prêts à risque, environ un tiers de leurs revenus, contre 12 % dans les banques privées. « On a réellement un problème de coût du risque pour nos banques publiques », insiste Rachid Sekak. Le montant total des créances impayées reste inconnu, faute de publication, un manque qui l’a conduit à demander d’obliger les banques à publier leurs états financiers.
Pour les prochaines années, il prévoit un changement de rythme. « Je pense qu’il y aura un ralentissement de la croissance des bilans bancaires, tout simplement parce que j’anticipe un ajustement des finances publiques », avance-t-il. Il se garde toutefois de toute certitude. « Je peux me tromper », prévient-il.